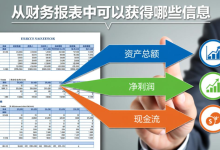
 前面我们已经讲过利润表最上面的一行——销售收入,也讲了成本和费用。最核心的逻辑其实就一句话:收入 – 成本 – 费用 = 利润
不过在真实报表里,“利润”这个词的马甲特别多:有的叫收益、有的叫净收入、还有的叫净盈余。更夸张的是,有些公司在同一张报表里同时出现“毛收益”“营业收入”“净收益”“每股收益”等一堆叫法。
看起来好像是不同概念,其实——它们本质说的都是“利润”,只是站在不同层次计算而已。
为了不把大家绕晕,本节统一使用“利润”这个词,并重点讲清它的三种常见形态:
-
毛利润
-
营业利润
-
净利润
一、什么叫利润?
一句大白话:利润 = 收入扣掉各种该花的钱后,真正剩下的那部分。
根据“扣掉的钱不一样”,利润就被分成了三层:
先扣生产成本 → 得到毛利润
再扣日常运营费用 → 得到营业利润
最后扣税、利息等 → 得到净利润
二、毛利润:企业能不能活下去的第一关
1. 什么是毛利润?
毛利润 = 销售收入 – 产品成本(或服务成本)
通俗说就是:卖东西赚的钱,先把“做这件东西本身的成本”扣掉,还剩多少?
如果这一层都是负的,那公司基本没戏——连生产和服务本身都不赚钱,拿什么发工资、交房租?
2. 多少毛利润才算“够用”?
这事没有统一标准,行业差异巨大:
-
零售业:毛利率往往很低
-
珠宝行业:毛利率可能高得吓人
-
互联网软件:边际成本低,毛利通常较高
同一行业里也不同:
-
规模大的公司(如沃尔玛)→ 可以靠“薄利多销”,毛利率低也能活
-
小公司→ 毛利率必须高一些,否则撑不住
所以判断毛利润是否健康,常见方法有三种:
和行业平均水平比
看自己历年趋势(是升还是降)
分析变化原因
比如毛利润下降,可能是:
-
原材料涨价
-
给客户打折多了
-
成本核算口径变了
3. 一个真实的“数字陷阱”
举个很典型的例子:
一家服务公司发现毛利润下滑,管理层第一反应是:“服务成本高了,要不要裁员?”
结果深挖后才发现:原来以前计入“营业费用”的一部分工资,被会计挪进了“服务成本”。
账目口径一变,毛利润就变脸了。
所以看利润表一定要记住:数字背后,是会计规则和人为判断。
三、营业利润:真正衡量经营能力的指标
1. 什么是营业利润?
营业利润 = 毛利润 – 营业费用(其中包含折旧和摊销),财务上常叫 EBIT(息税前利润)。
为什么要单独看这一层?因为它最能反映:
-
产品卖得好不好(收入)
-
管理效率高不高(成本+费用)
至于:
-
利息 → 和融资方式有关
-
税金 → 和政策、税务筹划有关
这些都不是“经营能力”的核心。
2. 谁最关心营业利润?
-
股东:看公司会不会赚钱
-
银行:看还不还得起贷款
-
供应商:看你能不能按时付货款
-
管理层:看经营水平是否健康
所以营业利润常被当作:衡量一家企业“内功”的核心指标。
四、净利润:最底下一行的真相
1. 什么是净利润?净利润 = 收入 – 所有成本和费用
也就是利润表的“最后一行”。扣掉的项目包括:
-
产品/服务成本
-
营业费用
-
利息
-
税金
-
一次性支出
-
折旧摊销等
大家常听到的每股收益、市盈率都是围绕净利润算出来的。
五、净利润不好看,企业能怎么办?
本质上只有三条路:
1. 增加收入:见效慢,但最健康
-
找新客户
-
开新市场
-
推新产品
2. 降低成本:需要时间和管理能力
-
优化生产
-
供应链谈判
-
提高效率
3. 砍费用:见效快,但副作用大,最常见也最粗暴
-
裁员
-
压缩行政开支
这也是为什么很多新 CEO 上任第一件事就是裁员——报表立刻好看,但代价往往是:
-
员工士气下降
-
核心人才流失
-
长期竞争力受损
历史上很多公司就是这样“表面好转、暗伤加重”,最后问题集中爆发。
六、给非财务人员的三句大白话总结
毛利润:产品本身赚不赚钱?
营业利润:公司整体经营水平行不行?
净利润:扣完所有账,老板到底剩多少?
记住这一层逻辑,看任何利润表都不会懵。
最后一条重要提醒
利润表从来不是“绝对真相”,而是会计规则 + 估计 + 判断 的结果,理解这一点,你的财务认知就已经超过很多只会看数字的人了。