在数字经济浪潮奔涌的今天,数据被誉为新时代的"石油"。然而,据IDC最新研究报告显示,全球企业中仅有约12%的数据真正实现了价值转化,其余88%的"数字尘埃"仍沉睡于数据仓库之中。数据资产入表,作为将"数字尘埃"点化为"隐形财富"的关键一步,其首要前提与核心挑战在于如何精准界定哪些数据"家底"才真正具备入表的资格。这并非简单的技术操作,而是一场关乎企业价值重估的战略抉择,其本质是一场严谨的"资格筛查"。
价值锚点:全球界定的经济逻辑
数据资产的界定,始终围绕经济价值这一核心。联合国统计委员会(UNSC)2023指南强调"市场流通性",SNA 2022标准则明确要求"所有权明确、可重复使用、未来收益可量化"。我国《企业数据资源相关会计处理暂行规定》确立了"权属、收益、周期"三维标尺,2025年11月央行"11·29"政策进一步打通质押路径,12月"数字资产国标"的落地为行业提供了统一标尺。

某头部银行的实践印证了这一逻辑:依托三维标尺,将日均1.2亿条的客户交易数据加工为风控模型,坏账率从3.5%降至1.8%,年增收益1.2亿元;2025年12月,该数据资产成功质押获得5000万元授信,实现"数据资产-金融产品"的创新融合,标志着数据价值从报表走向资本市场的关键突破。
三维标尺:入表资格的硬性门槛
《暂行规定》提出的"权属、收益、周期"三维标尺,构筑了数据资产入表的坚实门槛,缺一不可。
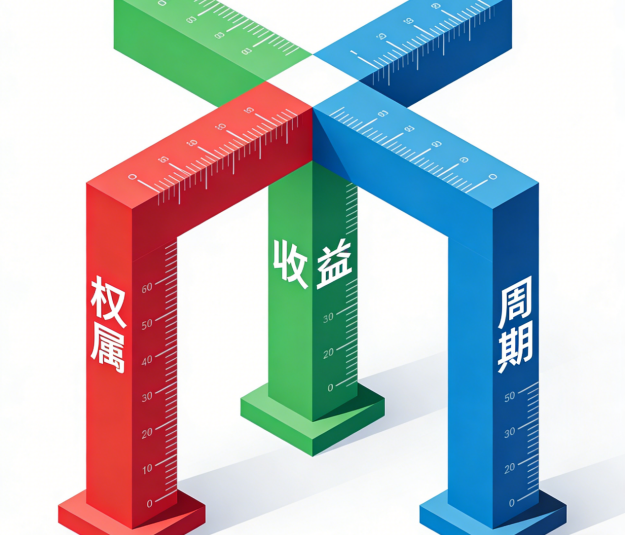
权属清晰是合法性基石。企业必须拥有数据的完整权属链条,包括合规采集、授权使用等全环节证明。2025年12月,某港口物流数字化企业依托政府与可信数据空间运营方的协同支持,完成11项核心数据资产的确权(含港口资源信息、口岸运行数据及BIM模型构件),整体估值突破1000万元,成功获得500万元纯信用贷款,实现"沉睡数据"向"流动资金"的实质性转化。
经济利益可预期是价值核心。数据需能直接或间接创造收益。2025年5月,某区域龙头物流集团将其"货运路径优化数据集"和"供应商履约评估数据集"作价40万元入股智慧物流子公司,成为当地首例以物流数据资产出资的实践,打通了"数据-资产-资本"的转化链路。
生命周期可计量是会计前提。数据需具备明确使用寿命且成本可归集。湖北交投集团的实践极具代表性:完成700余项数据资源盘点,对40个高价值数据集确权估值(总值1100万元),研发"路段拥堵分布"等特色数据产品上架交易,最终以入表数据资产为支撑获得2亿元银行授信,实现数据价值向融资能力的实质性转化。
范围划分之实:类型差异与行业映照
在三维标尺的衡量下,数据入表需进一步区分其类型与行业应用场景。结构化数据(如数据库订单记录)成本易计量,常作为“存货”入表;而非结构化数据(如工业传感器视频流)则需经技术加工转化为标准信息后方符合条件。值得注意的是,行业特性决定了其核心数据资产的不同面向:金融业聚焦风控与客户画像数据,零售业深耕消费者行为数据,工业制造业则侧重设备与生产流程数据。这些行业实践雄辩地证明,入表数据必须与业务场景深度绑定,方能真正创造价值,而非陷入“为入表而堆砌”的误区。同时,必须警惕排除项,如无效冗余数据、权属争议数据及无法产生收益的测试数据,均被严格排除在资产大门之外。
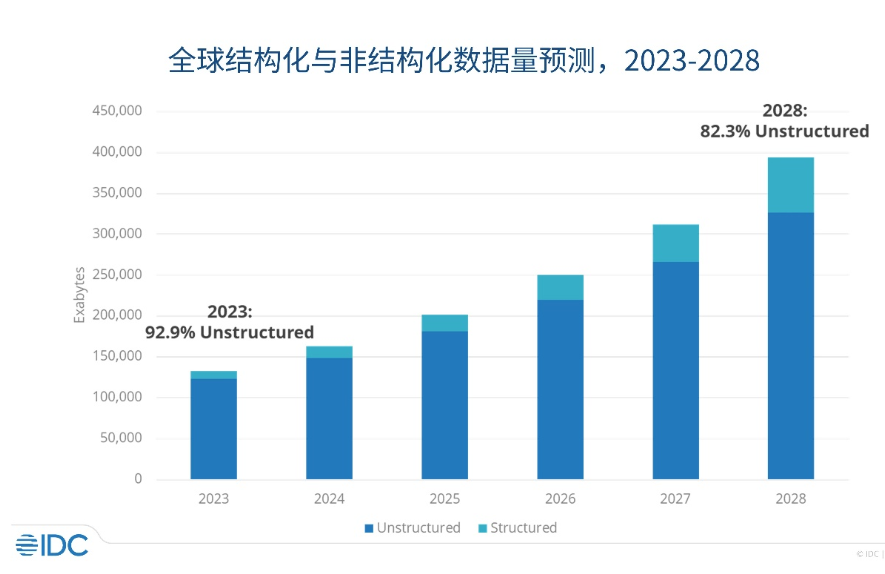
行业实践之鉴:数据资产入表的最新红利
随着数据资产入表从"局部试点"迈向"系统化推广",物流、城投、水务等领域的实践案例不断涌现,解锁了作价入股、降本增效、合规交易与质押融资等多元化价值实现路径。行业观察显示,数据资产融资规模呈现稳步增长态势,地方政府平台公司已成为重要参与主体,融资规模显著提升。
在实践探索中,部分领先企业已率先实现突破。某市城投集团通过数据资产入表,成功获得银行授信,为城市基础设施建设提供资金支持;多家城投企业凭借数据资产入表成果,获得数百万元至千万元不等的融资,有效解决了资金需求与运营优化问题。
典型案例中,某县城投公司以智慧停车数据资产质押,成功获得贷款用于建设电动自行车智能充电设施,有效解决了"飞线充电"这一长期存在的安全隐患。该案例不仅验证了数据资产的金融可用性,更体现了数据价值与民生需求的深度融合。
这些实践表明,数据资产入表正从"概念验证"走向"价值实现",成为企业数字化转型与金融创新的重要支点。随着政策环境的持续优化和市场机制的逐步完善,数据资产价值释放的广度与深度将进一步拓展,为更多企业提供可复制、可推广的实践路径。
结语:界定为先,价值为终
综上所述,数据资产入表绝非简单的数据堆砌竞赛,而是以精准界定为起点的价值发现之旅。企业唯有以《暂行规定》为纲,娴熟运用三维标尺进行严格筛查,方能去伪存真,避免将"数字尘埃"误作"隐形财富"。
精准界定不仅是合规入表的基础前提,更是企业构建数据驱动业务模式、在数字经济深水区赢得竞争优势的战略核心。根据麦肯锡最新研究,数据资产化程度每提升10%,企业整体运营效率可提升5%-7%。唯有如此,数据才能真正从沉睡的资源变为激活企业价值的核心资产,引领我们迈向更加智慧的数字未来。
数据资产入表不是终点,而是企业数据价值创造的起点。当企业真正掌握"哪些数据能入表"的精准标尺,才能在数字经济的浪潮中,将数据资源转化为真正的竞争优势,实现从"数据拥有者"到"数据价值创造者"的华丽转身。
图片来源:网络、AI生成