最新内容请微.信搜索公.众.号阅读
在移动通信领域,花钱多并不总能砸出最好的网络。根据英国电信巨头合并后新成立的 VodafoneThree 于 2026 年 7 月 16 日发布的最新全球《移动市场指数》(Mobile Market Index)报告,对全球 10 个代表性国家进行了深度基准测试。结果令人大跌眼镜:韩国和新加坡双双霸榜,而美国、德国以及英法西等欧洲传统强国,在网络质量和消费者实际体验上被亚太地区远远抛在身后。
这背后的根本原因,并非亚洲运营商更有钱,而是因为新加坡和韩国在政策上做对了三件事,而欧美国家几乎全踩了雷:强制普及真5G(独立组网)、频谱发放看速度而不看价格、允许运营商靠“网络切片”向企业收钱。
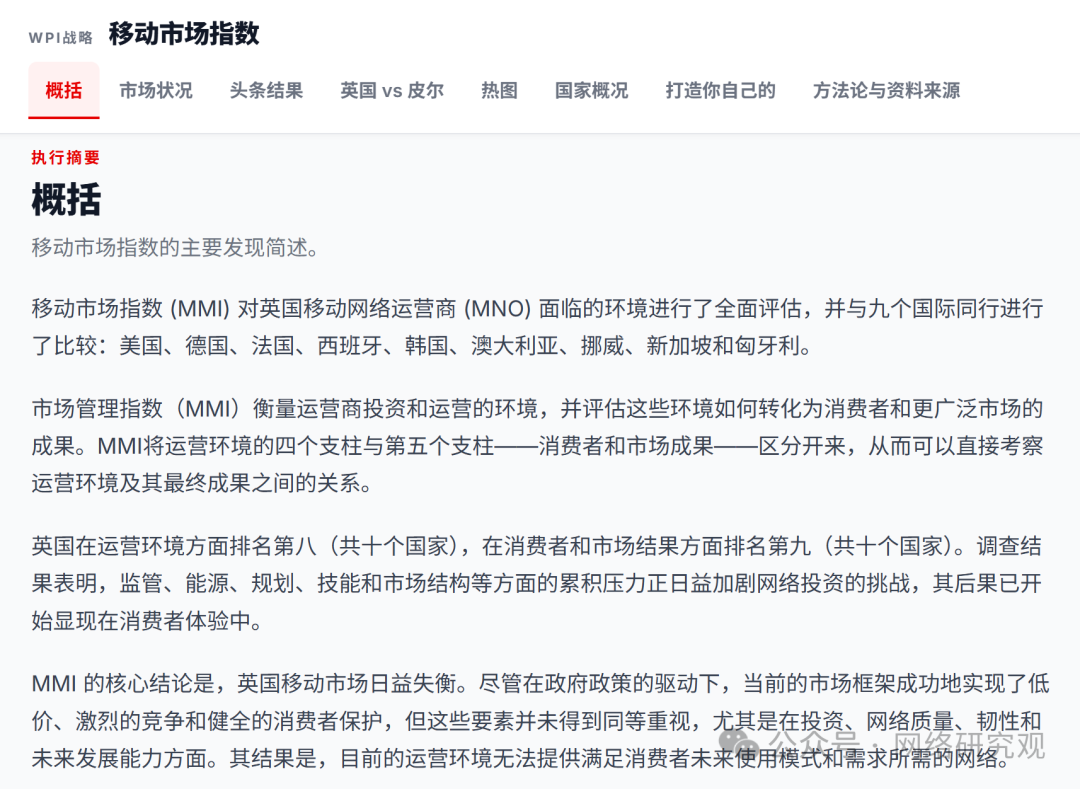
https://www.vodafonethree.com/mmi/mobile-market-index.html
一、 核心成绩单:谁在领跑,谁在裸泳?
这份报告的核心评估维度非常严谨,它把 10 个国家放在两个天平上称量:
1. 网络运营环境(Operating Environment): 简单来说,就是政府的政策好不好?运营商在这里建基站、搞运营是轻松还是痛苦?
2. 消费者与市场成果(Consumer and Market Outcomes): 也就是老百姓和企业拿到手的网络,实际网速快不快、信号稳不稳?
当把这两个维度的得分放在一起对比时,一幅耐人寻味的画面出现了:
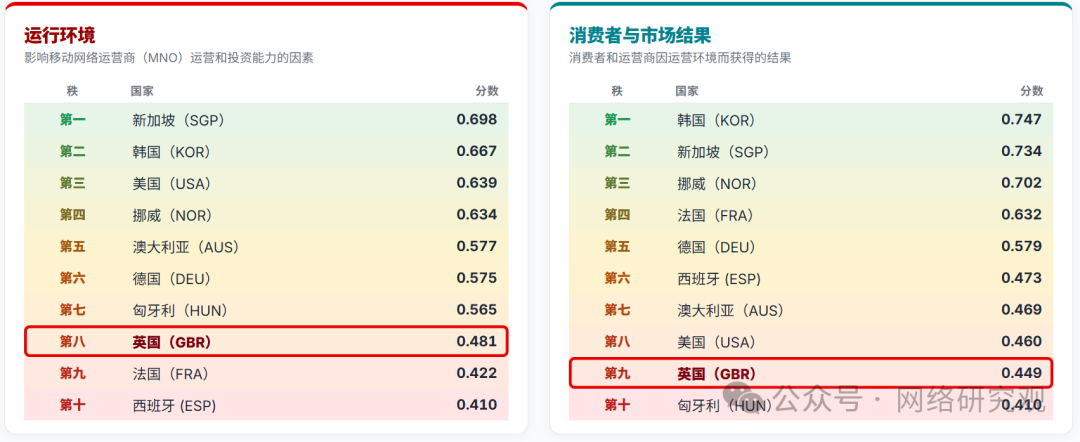
3. 政策环境得分(谁的营商环境好?)
-
第一名:新加坡(0.698分) —— 政策规划极其精准,政府一路开绿灯。
-
第二名:韩国(0.667分) —— 政策执行力极强,带有半强制性的国家意志。
-
第三名:美国(0.639分) —— 资金雄厚,频谱市场化灵活。
-
第四名:挪威(0.634分) —— 虽是北欧国家,但法规极其重视投资的可持续性。
-
中游地带: 德国、澳大利亚、匈牙利。
-
垫底梯队: 英国(0.481分)、法国(0.422分)、西班牙(0.410分)。欧洲三大传统强国的投资环境可以说是“怨声载道”。
4. 用户实际体验得分(谁的网络真正好用?)
当看老百姓的实际体验时,排名发生了戏剧性的剧烈大洗牌:
-
第一、二名依旧稳固:韩国(0.747分)、新加坡(0.734分)。政策好,网络自然也是全球顶级。
-
北欧奇迹:挪威(0.702分) 攀升至第三,展现了极高的网络硬实力。
-
逆袭黑马:法国 从政策环境的“倒数第二”(第九名)一路狂飙到实际体验的第四名(0.632分)!西班牙也升至第六。
-
大国折戟:美国和澳大利亚虽然政策环境名列前茅,但实际体验直接跌落神坛,分别滑落到第八名(0.460分)和第七名(0.469分)。
-
末尾挣扎:英国(0.449分) 位列第九,匈牙利(0.410分) 彻底沦为最后一名。
核心结论:
运营环境好,不代表用户体验就一定好(如美、澳);运营环境差,用户体验短期内也可能过得去(如法、西),因为它们在吃老本。只有像新加坡和韩国这样,政策和体验双双拉满,才是真正的优等生。
二、 亚太模式:政府当“指挥官”,拒绝市场内耗
新加坡和韩国的成功,戳破了西方一贯推崇的“完全交给市场搞建设”的泡沫。这两个国家奉行的是:先规划,后市场。
1. 新加坡:频谱不拍卖,谁建得快就给谁
在欧美国家,政府把5G频谱当成“提款机”,动辄搞公开拍卖,看谁出钱多就给谁。结果运营商还没开始建基站,口袋里的钱就被政府掏空了。
新加坡媒体资讯通信媒体发展局(IMDA)在 2020 年反其道而行之。他们宣布:5G频谱不拍卖!不看谁钱多,而是搞了一场“提案比武”(Call for Proposal)。 运营商(如 Singtel 以及 StarHub-M1 联盟)想要 spectrum(频谱),就必须提交详细的建设方案,政府看谁的规划好、建设速度快,就把频谱免费或廉价发给谁。
但天下没有免费的午餐,政府提出了一个铁律:必须从第一天起就建设“独立组网”(Standalone, 简称 SA)的“真5G”网络。
-
科普小贴士【真假5G】
NSA(非独立组网/假5G): 核心网还是4G的,只是在外面套了个5G的基站壳子。网速虽快了一点点,但延迟高、容量小,无法支持工业自动化。欧美运营商为了省钱,前几年大面积部署这种网络。
SA(独立组网/真5G): 从核心交换机到天线全部重新拔地而起。只有SA网络,才能发挥5G低延迟、大连接的真正威力。
因为这个高瞻远瞩的决定,新加坡电信(Singtel)早在 2022 年 7 月就宣布实现了全国性的真5G全覆盖,比政府预定目标提前了整整三年。美国商务部都不得不承认,新加坡是全球第一个实现100%纯5G独立组网覆盖的国家。 到了2026年的今天,新加坡已经开始全面淘汰、迁移那些残留的“假5G(NSA)”设备。政府还在2025年前狂砸250亿新币做研发,帮企业开发5G应用,网络刚建好,大批企业客户就排队送钱,形成了完美的商业闭环。
2. 韩国:国家下达硬指标,不换SA核心网就得出局
韩国的路线更简单粗暴。韩国科学技术信息通信部(MSIT)下达了死命令:到 2026 年,全国所有的5G基站,必须全部连接到5G SA独立组网的核心设备上,这是行政命令,不是商业选择。
韩国电信(KT)因为早在 2021 年就率先全面倒向 SA 技术,如今在 Opensignal 的实测中拿下了全国最快网速的桂冠。有了真5G的加持,韩国的“网络切片”市场规模在 2026 年迎来了大爆发,预计年内将达到 17.2 亿美元。SK电讯等巨头正在把5G直接接进智能工厂、自动化物流和智慧城市。韩国的工业物联网(IoT)在切片网络上的渗透率,预计将从 2025 年的 25% 飙升到 2030 年的 48%。
三、 挪威:地理环境是“地狱难度”,政策却救了命
在很多通信专家的刻板印象里,像新加坡这种城市国家因为地方小、人口密,网络好是理所当然的。但挪威的逆袭,彻底粉碎了“地理决定论”。
挪威的地理环境用通信工程师的话说就是“地狱模式”:到处都是把信号挡得死死的峡湾,高耸入云的山脉让建基站的成本高到飞起。在奥斯陆和卑尔根之外,每平方公里还不到15个人,北极圈内还有冻土层,挖地缆极其困难。
然而,就是这样一个国家,其5G人口覆盖率在 2024 年就达到了惊人的 99.7%!首府奥斯陆的移动网速高达 231 Mbps,卑尔根也有 187 Mbps,这个成绩足以和韩国顶尖城市贴身肉搏。
挪威凭什么?答案是健康的行业生态:
-
拒绝恶意价格战: 挪威只有三家主流运营商,市场有竞争,但没有陷入像法国那样把利润榨干的恶性“价格血战”。运营商手里有充足的现金流去维护高山深谷里的基站。
-
不搞死板的“网络中立”: 欧洲很多国家死守老旧的“网络中立”条款,不允许运营商针对高质量网络向企业多收钱。挪威则给运营商松了绑,像 Telia 挪威在 2026 年 2 月推出了面向企业的“高级5G(Avansert 5G)”,赚到了钱。
-
抱团取暖: Telenor 和 Telia 在 2026 年罕见地达成了解冻性质的跨运营商网络共享协议,在偏远无人区合建一套网络,既省了成本,又消灭了信号盲区。
四、 德国与美国:大国表面繁华背后的“硬伤”
德美两国作为西方经济的领头羊,5G建设看起来红红火火,但撕开数据的包装,内部却千疮百孔。
1. 德国:“粗大”但不“精深”的工业瘸子
德国的账面数据很漂亮:到 2025 年 10 月,5G网络覆盖了 95% 的国土,老大哥德国电信(Deutsche Telekom)网速达到了 173.8 Mbps。
但是,欧盟《2026年数字十年进展报告》无情地揭露了德国的致命伤:德国在 3.4–3.8 GHz 频段(黄金频段)的覆盖率竟然只有 54.43%,而欧盟的平均水平接近 75%。
-
科普小贴士【3.5GHz黄金频段】: 这个频段是5G的灵魂。低频段(如700MHz)虽然传得远,但网速慢、容量小,只适合老百姓刷短视频;高频段(毫米波)速度极快,但穿墙能力差。只有 3.5GHz 附近的中频段,既有速度又有覆盖,是智能制造、机械臂控制、无人码头的刚需。
德国是以汽车制造、化工、高端机械立国的。结果它的5G网络“空有一副大骨架,内脏却发育不全”。老百姓日常刷手机体验还行( outcomes 第五名),但到了工业核心区,工厂根本拿不到最核心的黄金频段去搞自动化转型。对于把赌注押在“工业4.5/数字化”上的德国经济来说,这无异于砸了自己的脚。
2. 美国:败给了无法向物理低头的大陆级地理
美国在政策环境上拿到了第三的高分,FCC(联邦通信委员会)不禁止网络切片,频谱管理也很灵活。T-Mobile 更是被全球公认为“5G技术方案最成熟的运营商之一”,搞出了三层“蛋糕型”频谱策略(低频要覆盖,中频C波段要容量,高频毫米波要速度),并在 C-band 频谱拍卖中给政府贡献了惊人的 810 亿美元。
但美国倒在了它的无边广袤上。
380万平方公里的国土,包含大量的荒漠、平原、森林,有200万平方公里的土地上每平方公里连一个人都没有。在这种地方建一个基站,可能只能服务几十个牧场主,而基站的电费和维护费是天文数字。
因此,美国的成绩单极其割裂:政策和城市体验极好(环境第三),但一旦算上广大的农村和偏远地区,整体消费者成果直接跌到第八名(0.460分)。这是市场机制和 continental-scale(大陆级)地理撞车后的物理惨剧。
五、 法国与西班牙:靠吃4G时代的“基础设施高利贷”度日
在榜单中,最诡异的现象莫过于法国和西班牙。法国的投资营商环境差到极点,排名第九,但法国用户的实际体验却高居全球第四!
这难道是奇迹吗?不,这是在“吃老本”。
法国拥有 Orange、SFR、Free 和 Bouygues 四大运营商,在当年的4G时代,这四家公司为了抢客户,打响了旷日持久的恶性价格战。为了不被淘汰,四大巨头在法国领土上疯狂地把基站建得密密麻麻,Orange 更是连续 15 年被监管机构 ARCEP 评为服务质量第一。
当5G时代到来时,法国运营商虽然因为利润被价格战榨干、营商环境恶劣而没钱大规模更新真5G(SA)设备,但由于当年的4G基站底子太厚、密度太高,直接在旧基站上升级“假5G(NSA)”,依然能让法国老百姓在2026年的今天享受到不错的网速。
但报告指出,这种模式是自杀式的、不可持续的。法国和西班牙目前就像是坐在前人留下的巨额遗产上挥霍。当网络需要全面向工业互联网、超低延迟的SA核心网升级时,兜里没钱的法国运营商将暴露出巨大的劣势,网络质量随时可能崩塌。
六、 匈牙利:空有好环境,沦为“高价低质”的怪胎
匈牙利和法西正好相反。它的投资环境很好(第七名), spectrum 执照一给就是15年,给足了运营商长线投资的信心。在布达佩斯实测中,5G峰值网速甚至飙过 500 Mbps。捷克PPF集团旗下的 Yettel 测速更是拿到了 137.26 的高分。
然而,匈牙利的消费者 Outcomes 却是全榜单倒数第一(0.410分)。
原因令人愤怒:匈牙利收取全欧洲最昂贵的无限5G套餐月租费。 运营商虽然拿到了好政策,建了快速的局部网络,却把高昂的成本直接转嫁给消费者,且至今没有在全国范围内真正铺开5G独立组网(SA)。监管机构对网络质量考核的软弱,导致这个市场变成了“高价格、低普及、局部快、整体差”的畸形怪胎。
七、决定5G生死的“三大胜负手”
结合 Opensignal、各国监管机构(如德国 Bundesnetzagentur、新加坡 IMDA)以及各国政府的战略文件,这份《全球5G指数》最终提炼出了决定一个国家通信命运的三个终极变量:
1. 是“政府强制SA”还是“由市场自己选”?
新加坡和韩国强制要求必须用 SA 真5G核心网,于是换来了全球前两名的好成绩。而把选择权交给市场的欧美国家,运营商为了短期利益死守 NSA 假5G,导致真5G普及极慢,无法满足工业升级。
2. 频谱发放是看“建设速度”还是看“谁出钱多”?
把频谱当成拍卖敛财工具的国家,运营商还没建网就背上了沉重的债务(如美国、英国);而采取“提案比武”、谁建得快给谁的国家(如新加坡),则抢占了时间的先机。
3. 是否解放“网络切片(Network Slicing)”的商业变现?
大白话解释网络切片: 它就像是在同一条物理高速公路上,用防护栏强行隔开几条“专属车道”。一条给高精度工厂机器人,保障延迟低于10毫秒,绝不卡顿;一条给普通老百姓刷剧。运营商可以对机器人的专属车道收高价。
韩国的工业切片市场已经全面开花,2026年有28家大型智能工厂完全跑在5G专属切片上。然而,英国和欧盟由于沿用了脱欧前的老旧《开放互联网接入法规》(网络中立原则),严禁运营商搞这种“差别收费”。
VodafoneThree 在向英国政府提交的意见书中直言不讳:欧洲的网络中立法规是在商业5G诞生前躺在纸面上的老古董,它正在活活掐死欧洲5G的未来。
5G不是一个简单的“手机测速游戏”,它是未来十年工业自动化、智能物流和数字化经济的核心地基。在这场长跑中,亚太地区的先发优势已经变成了实实在在的工业生产力,而欧美的制度内耗与法规滞后,可能需要它们用接下来的整整十年来买单。

