如何快速掌握yfinance:Python金融数据采集的完整指南
【免费下载链接】yfinance Download market data from Yahoo! Finance's API  项目地址: https://gitcode.com/GitHub_Trending/yf/yfinance
yfinance是Python开发者获取金融市场数据的首选工具,它通过简洁的API接口让雅虎财经数据触手可及。无论你是金融分析师、量化交易者还是数据科学爱好者,掌握yfinance都能让你的数据分析工作事半功倍。本文将带你从零开始,系统学习如何使用这个强大的库获取股票、指数、加密货币等各类金融数据。
一、为什么需要专业的金融数据工具?
在金融分析和量化投资中,数据质量直接决定分析结果的准确性。传统的数据获取方式往往面临以下挑战:
yfinance正是为了解决这些问题而诞生的开源工具。它提供了统一的API接口,让你能够轻松获取雅虎财经的丰富数据资源,包括实时行情、历史价格、财务报表、分红信息等。
二、yfinance核心功能概览
2.1 基础数据获取
yfinance的核心功能围绕着几个关键组件展开:
- Ticker对象:处理单个股票代码的数据
- Tickers对象:批量处理多个股票代码
- download函数:快速下载市场数据
- Market模块:获取市场整体信息
- WebSocket支持:实时数据流
2.2 数据修复与清洗
金融数据中常常存在各种问题,yfinance内置了强大的数据修复功能。让我们通过几个实际场景来了解这些功能:
场景一:分红调整数据缺失
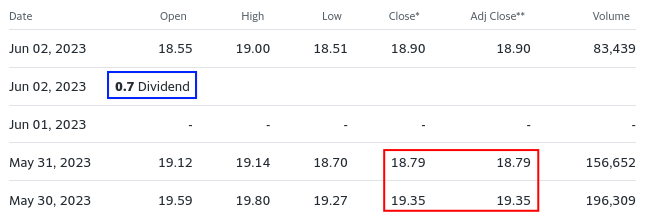
上图展示了yfinance如何处理分红调整导致的数据缺失问题。当股票发放分红时,价格数据需要进行相应调整,yfinance能够自动识别并修复这些数据点。
场景二:日期行数据缺失
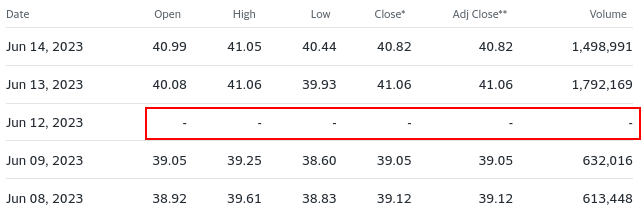
在某些交易日,数据可能完全缺失。yfinance提供了智能的数据填充机制,确保时间序列的连续性。
场景三:股票拆分调整
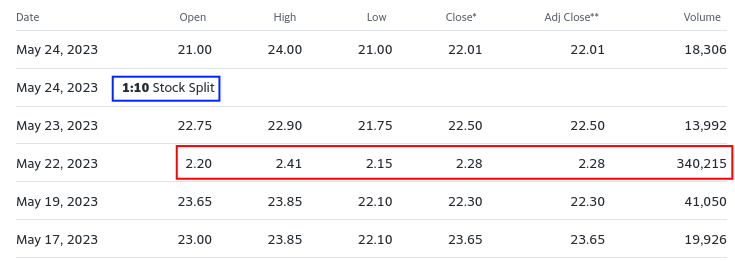
股票拆分会导致价格数据的突变,yfinance能够正确识别拆分事件并调整历史价格数据,确保前后数据的一致性。
三、快速入门:从安装到第一个查询
3.1 环境配置
安装yfinance非常简单,只需一条命令:
pip install yfinance
确保你的Python版本在3.6以上,同时建议安装pandas库以更好地处理数据:
pip install pandas
3.2 基础使用示例
让我们从最简单的例子开始。假设你想获取苹果公司(AAPL)的股票信息:
import yfinance as yf
# 创建Ticker对象
apple = yf.Ticker("AAPL")
# 获取基本信息
info = apple.info
print(f"公司名称: {info.get('longName')}")
print(f"当前价格: {info.get('regularMarketPrice')}")
print(f"市值: {info.get('marketCap'):,}")
# 获取历史价格数据
history = apple.history(period="1mo")
print(f"\\n最近一个月数据:")
print(history.tail())
3.3 获取不同类型的数据
yfinance支持多种数据类型,满足不同的分析需求:
# 获取财务报表
balance_sheet = apple.balance_sheet # 资产负债表
income_statement = apple.income_stmt # 利润表
cash_flow = apple.cash_flow # 现金流量表
# 获取分红和拆分信息
dividends = apple.dividends # 分红历史
splits = apple.splits # 股票拆分历史
# 获取分析师预测
analyst_targets = apple.analyst_price_targets # 分析师目标价
四、实战应用:构建你的第一个分析系统
4.1 批量下载多只股票数据
在实际分析中,我们通常需要同时处理多只股票。yfinance的Tickers类让这变得非常简单:
# 创建多只股票的对象
stocks = yf.Tickers("AAPL MSFT GOOGL AMZN")
# 批量获取历史数据
data = stocks.history(period="1y")
# 计算收益率
returns = data['Close'].pct_change().dropna()
print("各股票年化收益率:")
for ticker in returns.columns:
annual_return = returns[ticker].mean() * 252
print(f"{ticker}: {annual_return:.2%}")
4.2 投资组合分析
利用yfinance获取的数据,我们可以进行更复杂的投资组合分析:
import pandas as pd
import numpy as np
def analyze_portfolio(tickers, weights, start_date='2023-01-01'):
"""
分析投资组合表现
"""
# 下载数据
data = yf.download(tickers, start=start_date)['Adj Close']
# 计算日收益率
returns = data.pct_change().dropna()
# 计算组合收益率
portfolio_returns = returns.dot(weights)
# 计算风险指标
metrics = {
'年化收益率': portfolio_returns.mean() * 252,
'年化波动率': portfolio_returns.std() * np.sqrt(252),
'夏普比率': (portfolio_returns.mean() * 252) / (portfolio_returns.std() * np.sqrt(252))
}
return metrics
# 定义投资组合
portfolio = {
'AAPL': 0.3, # 苹果占30%
'MSFT': 0.3, # 微软占30%
'GOOGL': 0.2, # 谷歌占20%
'AMZN': 0.2 # 亚马逊占20%
}
# 分析组合表现
results = analyze_portfolio(
list(portfolio.keys()),
list(portfolio.values())
)
print("投资组合表现:")
for metric, value in results.items():
print(f"{metric}: {value:.4f}")
4.3 数据可视化
结合matplotlib,我们可以轻松地将数据可视化:
import matplotlib.pyplot as plt
# 获取多只股票数据
tech_stocks = ['AAPL', 'MSFT', 'GOOGL', 'META', 'NVDA']
data = yf.download(tech_stocks, start='2024-01-01')['Adj Close']
# 计算累积收益率
normalized = data / data.iloc[0] * 100
# 绘制图表
plt.figure(figsize=(12, 6))
for stock in tech_stocks:
plt.plot(normalized.index, normalized[stock], label=stock, linewidth=2)
plt.title('科技股相对表现比较 (2024年)', fontsize=14)
plt.xlabel('日期', fontsize=12)
plt.ylabel('相对表现 (起始日=100)', fontsize=12)
plt.legend()
plt.grid(True, alpha=0.3)
plt.tight_layout()
plt.show()
五、高级功能与性能优化
5.1 实时数据流
对于需要实时监控的应用,yfinance提供了WebSocket支持:
from yfinance import WebSocket
def handle_message(msg):
"""处理实时消息"""
print(f"收到数据: {msg}")
# 创建WebSocket连接
ws = WebSocket()
# 订阅股票代码
ws.subscribe(['AAPL', 'MSFT'])
# 开始监听(在实际应用中需要异步处理)
# ws.listen(handle_message)
5.2 缓存配置优化
频繁的数据请求可能会受到API限制。yfinance提供了缓存机制来优化性能:
from yfinance import set_tz_cache_location
# 设置缓存目录
set_tz_cache_location("./yfinance_cache")
# 启用缓存后,重复请求相同数据会更快
apple = yf.Ticker("AAPL")
data1 = apple.history(period="1mo") # 第一次请求
data2 = apple.history(period="1mo") # 从缓存读取,更快
5.3 错误处理与重试
在实际应用中,网络问题可能导致请求失败。yfinance内置了重试机制:
import yfinance as yf
# 配置重试次数
yf.config.network.retries = 3 # 失败时重试3次
# 配置代理(如果需要)
# yf.config.network.proxy = "http://your-proxy:port"
try:
data = yf.download("AAPL", period="1mo")
print("数据获取成功")
except Exception as e:
print(f"数据获取失败: {e}")
六、常见问题与解决方案
6.1 数据缺失处理
金融数据中常常存在缺失值,yfinance提供了多种处理方式:
# 获取数据时启用修复功能
data = yf.Ticker("AAPL").history(
period="1y",
repair=True # 启用自动修复
)
# 手动处理缺失值
if data.isnull().any().any():
print("发现缺失值,进行填充处理…")
# 前向填充
data_filled = data.ffill()
# 或者使用线性插值
data_interpolated = data.interpolate(method='time')
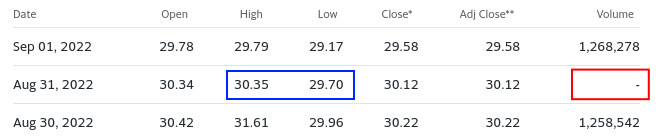
6.2 处理成交量数据缺失
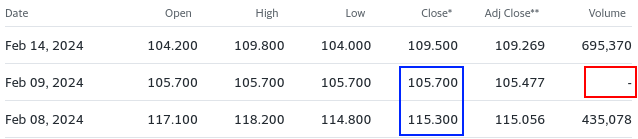
如上图所示,成交量数据有时会缺失。yfinance提供了专门的修复机制来处理这类问题:
# 获取包含成交量修复的数据
data = yf.Ticker("AAPL").history(
period="1mo",
interval="1d",
repair=True # 自动修复包括成交量在内的数据问题
)
# 检查成交量数据
volume_data = data['Volume']
print(f"成交量数据概况:")
print(f"非空值数量: {volume_data.count()}")
print(f"缺失值数量: {volume_data.isnull().sum()}")
6.3 处理日内数据异常
对于日内交易数据,yfinance能够识别并修复异常值:
# 获取日内数据(1小时间隔)
intraday_data = yf.Ticker("AAPL").history(
period="5d",
interval="1h",
repair=True # 修复日内数据异常
)
# 分析数据质量
print("数据完整性检查:")
print(f"总数据点: {len(intraday_data)}")
print(f"完整数据比例: {intraday_data.notnull().mean().mean():.2%}")
七、项目开发与协作
yfinance采用成熟的分支管理策略来确保代码质量和项目稳定性:
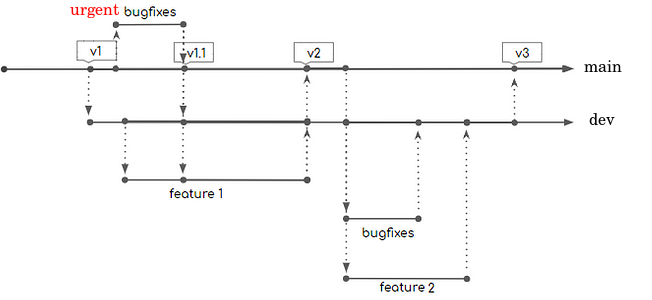
上图展示了项目的版本控制流程:
- main分支:稳定版本发布
- dev分支:功能开发和测试
- feature分支:新功能开发
- 紧急修复:快速修复生产环境问题
这种结构化的开发流程确保了项目的持续改进和稳定性。
八、最佳实践与建议
8.1 数据使用注意事项
8.2 性能优化技巧
8.3 学习资源
- 官方文档:查看doc/source/获取完整API文档
- 示例代码:参考doc/source/reference/examples/中的示例
- 测试用例:查看tests/了解各种使用场景
- 核心源码:深入学习yfinance/目录下的实现细节
九、总结
yfinance作为Python生态中最受欢迎的金融数据获取工具之一,以其简洁的API设计和强大的功能赢得了开发者的青睐。通过本文的介绍,你应该已经掌握了:
无论你是金融数据分析的新手,还是经验丰富的量化交易者,yfinance都能为你提供可靠的数据支持。记住,数据质量是分析的基础,而yfinance正是确保这一基础的强大工具。
开始你的金融数据分析之旅吧!从简单的股票查询到复杂的投资组合分析,yfinance都能助你一臂之力。🚀
【免费下载链接】yfinance Download market data from Yahoo! Finance's API 项目地址: https://gitcode.com/GitHub_Trending/yf/yfinance
创作声明:本文部分内容由AI辅助生成(AIGC),仅供参考