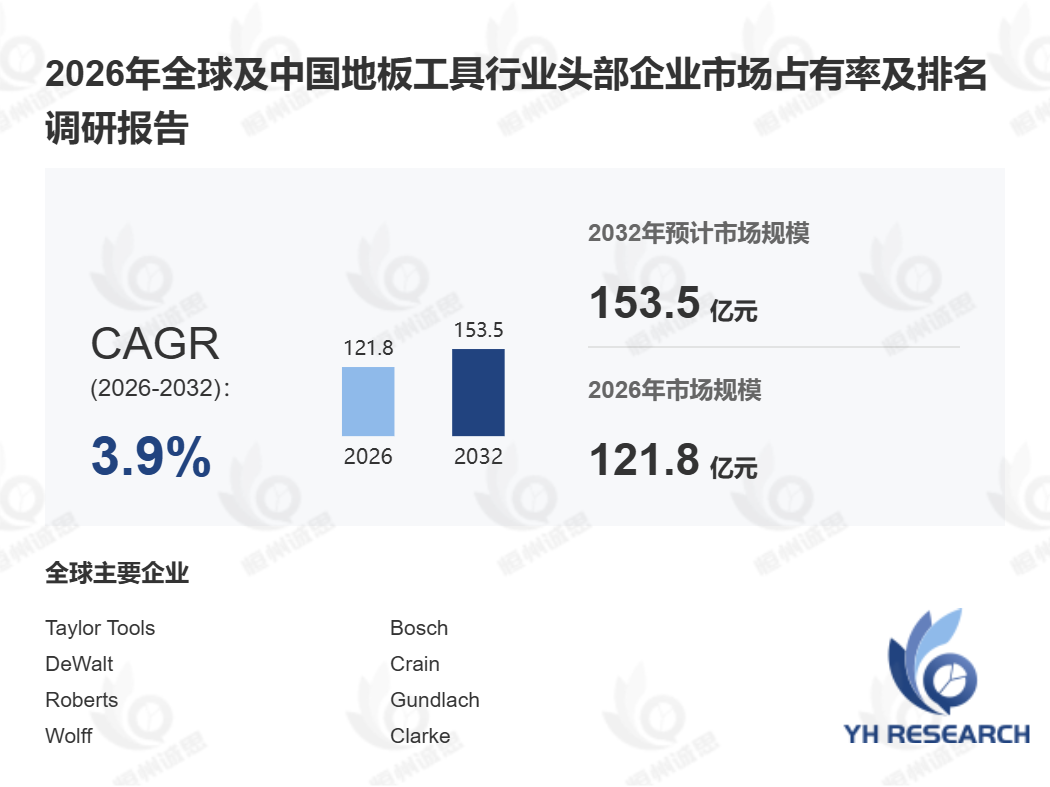
全球地板工具市场正处于材料迭代与施工工艺升级的交汇点。据恒州诚思调研统计,2025年全球地板工具市场规模约117.1亿元,预计2032年将接近153.6亿元,未来六年CAGR为3.9%。同年,全球产量约1470万台,平均单价约110美元,行业平均毛利率达33%。在SPC/LVT弹性地板渗透率持续提升、人工成本刚性上涨的双重压力下,地板工具正从通用五金品类向专业化施工系统演进。
首先,从产业链结构看,地板工具上游涵盖钢材、铝合金、硬质合金、金刚石材料及电机、锂电池、电控模块等零部件供应;中游为工具设计与制造企业,按基层准备、测量放样、裁切加工、铺装固定、表面处理、拆除维修六大施工环节开发专用产品;下游覆盖地板安装承包商、建筑装饰企业及DIY消费者。随着地板材料由传统实木向强化复合、SPC、LVT及模块化地面系统迭代,工具企业与地板材料制造商之间的协同开发深度持续增强。以SPC地板为例,其硬质芯层对切割精度要求显著高于传统强化地板,推动专用切割设备从通用型向材料适配型转变。
其次,动力方式的电动化与无绳化正在重构产品竞争格局。传统手动工具虽仍占据基层准备与铺装固定环节的基础需求,但锂电池地板工具、便携式切割设备、低粉尘打磨设备及集尘系统工具的增速明显领先。这一趋势的底层驱动力来自施工端:专业铺装团队对工期压缩和施工质量的双重要求,使单功能手动工具的效率瓶颈愈发突出。值得关注的是,全球地板工具行业标准化进程亦在提速,国家标准计划《表面清洁器具 第9部分》于2026年1月下达,等同采用IEC 62885-9:2019,拟对商用地板处理机的性能测试方法进行修订。这类标准的落地将加速低效产品出清,为合规制造商创造结构性机会。
此外,区域市场的需求逻辑呈现显著分化。欧美成熟市场的增长动能主要来自住宅翻新、DIY消费及工具更新换代,地板更换形成的持续性需求构成行业较稳定的增长基础。中国及其他亚洲市场则同时受新建住宅精装修、商业空间更新及专业化施工水平提升的多重驱动。亚太地区在全球市场中占据主导地位,2021年收入份额约35.8%,且预计维持最快增速。对比离散制造与流程制造在施工端的差异:住宅装修属于典型离散型作业,工具需求偏向便携与灵活;而大型商业地坪工程接近流程化作业,对设备连续作业能力与集尘系统的要求更高,这一分化将推动地板工具产品线进一步细分。
从技术升级方向看,产品轻量化、人体工学设计、低噪音与低粉尘特性,以及智能测量设备的集成能力,构成下一代地板工具的核心竞争力。SPC与LVT地板的脆性芯层特征要求切割工具在精度与崩边控制之间取得平衡,大尺寸地板产品的普及则对快速定位和基层找平工具提出更高要求。独家观察:2025年中小型施工企业在地板工具采购中的电动化产品占比首次显著提升,这一结构性变化意味着工具制造商需重新审视产品定价策略与渠道布局。
报告范围覆盖全球地板工具总体规模(按收入统计,历史数据2021-2025年,预测2026-2032年)、全球及中国市场竞争格局(头部企业市场占有率及排名)、重点国家及地区需求结构,以及产业链上中下游分析。主要研究企业包括Taylor Tools、Bosch、DeWalt、Crain、Roberts、Gundlach、Wolff、Clarke、Spotnails、QEP、Janser GmbH、ROMUS、National Flooring Equipment、ROLL GmbH、Leister Technologies AG、Eugen Lägler GmbH、Bona AB、Kraft Tool Co.及福建兴翼智能装备股份有限公司。市场按施工环节、动力方式、价格区间(<US$50至>US$1,500)及销售渠道(线上电商、品牌官网、B2B平台与线下建材市场、工程直供等)进行细分拆解。