根据恒州诚思发布的航空餐饮服务市场报告,这份报告提供航空餐饮服务市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析航空餐饮服务市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析航空餐饮服务市场的主要生产地区、主要消费地区以及主要的生产商。
航空餐饮服务产品定义
航空餐饮服务是指为航班上的旅客和机组人员提供食品、饮料及相关供应品的制备、装配和配送服务的行业。该服务涵盖从地面厨房的餐食生产、冷链运输到机舱内最终供应的完整业务链条,是航空公司提升乘客体验、实现品牌差异化的重要手段。市场通常按食品类型(正餐、方便食品、饮料、烘焙食品等)、航班服务类型(全服务航空与低成本航空)、客舱座位等级(经济舱、商务舱、头舱)及航班类型(国内与国际)进行细分。
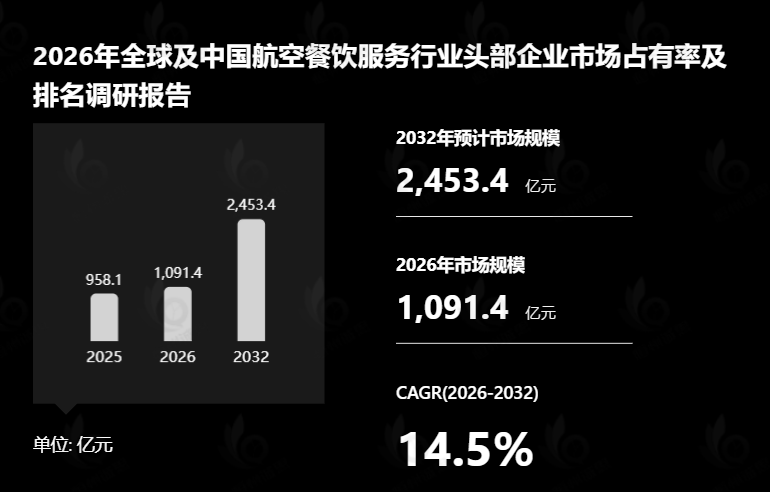
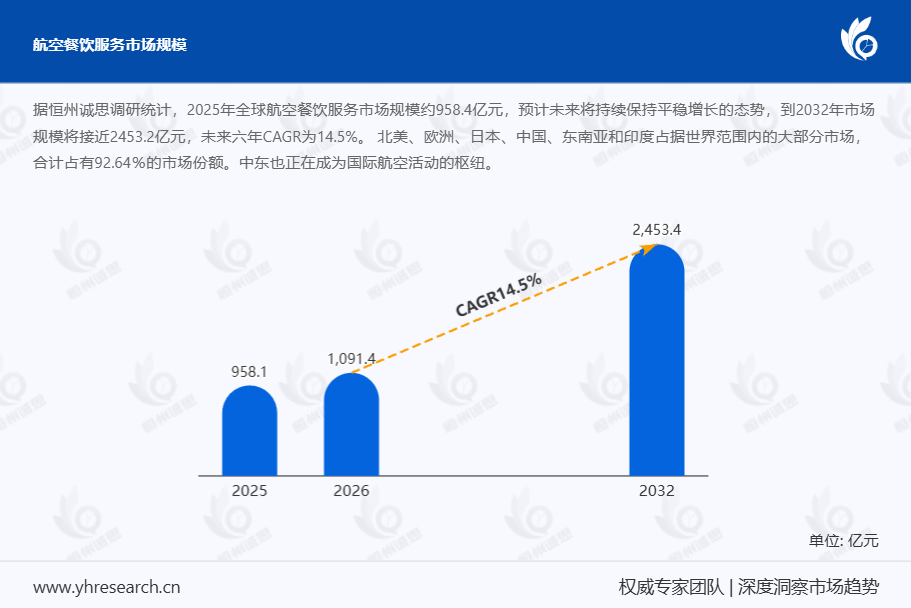
根据YHResearch最新调研报告“全球航空餐饮服务市场研究报告2026-2032”显示,预计2032年全球航空餐饮服务市场规模将达到2453.2亿元,未来几年年复合增长率CAGR为14.5%。
航空餐饮服务全球市场驱动因素
全球航空客运量的强劲复苏与增长:2021-2025年间,全球航空餐饮服务市场复苏的首要驱动力是国际航空客运量的强势反弹。在经历疫情冲击后,全球旅客出行需求呈现井喷式释放,为航空公司提升航班频次和恢复国际长航线提供了坚实基础。YHResearch调查数据显示,航空客运量的恢复直接转化为机上餐饮服务的刚性需求,航班数量的增加意味着每趟航班都需要配备相应的餐食,这为市场提供了最根本的增长动力,也使得各大配餐中心的产能利用率逐步回升至疫情前水平。
航空公司将餐食服务作为差异化竞争的核心手段:随着民航业竞争日益激烈,尤其在2023-2025年间,单纯的价格战已难以维系客户忠诚度。YHResearch调查数据显示,全球主要航空公司,特别是全服务型航空公司,愈发将高品质、具有地域特色的机上餐饮视为提升乘客体验、区分于低成本航空品牌的关键战略。为了争夺高价值旅客,航司纷纷投入资源升级菜单,与名厨合作或推出地方特色菜肴,试图通过“味觉营销”来增强品牌溢价能力,这一趋势成为推动航空餐饮服务向高品质化发展的核心驱动力。
付费餐食模式兴起与辅助收入战略的深化:在2021-2025年期间,为了应对燃油成本波动和盈利压力,航空公司加速将餐食从“成本中心”向“利润中心”转变。YHResearch调查数据显示,尤其是在北美和欧洲市场,低成本航空以及部分全服务航空在经济舱大力推广“付费点餐”或“买断式”餐食服务。这种服务模式不仅增加了航空公司的辅助收入,还通过精细化运营减少了传统“一刀切”供餐模式带来的巨大浪费,付费餐食较高的毛利率也为航司改善财务状况提供了新的路径。
后疫情时代消费者对健康与个性化餐饮的需求激增:全球公共卫生事件深刻改变了消费者的饮食观念,这种变化在2021-2025年的航空餐饮市场中表现显著。YHResearch调查数据显示,旅客不再满足于传统的冷冻复热餐食,而是强烈要求提供新鲜、营养均衡且能满足特殊饮食需求(如素食、无麸质、清真、犹太洁食等)的餐食选项。这股健康化浪潮倒逼航空配餐企业必须升级供应链,采购更优质的原材料,并设计更具创新性的菜单,以满足日益“挑剔”的乘客味蕾。
供应链数字化与技术革新提升运营效率:面对劳动力成本上升和运营复杂度增加的双重挑战,2021-2025年间航空餐饮业加速了数字化转型。YHResearch调查数据显示,通过引入大数据分析预测乘客用餐偏好、采用自动化仓储系统以及移动端预选餐应用程序,配餐企业能够更精确地控制库存和餐食配备数量。这显著减少了因预估不准导致的机上餐食浪费,同时优化了从地面厨房到机舱的物流效率,确保了餐食的新鲜度与安全,为市场的高效运转提供了技术支撑。
航空餐饮服务未来五年发展机遇
人工智能深度赋能精准配餐与个性化服务:展望2026-2032年,人工智能将成为重塑航空餐饮价值链的核心力量。YHResearch调查数据显示,AI技术将能够整合旅客的历史乘机记录、会员等级、实时航班动态及季节因素,实现“千人千面”的极致个性化菜单推荐与餐食数量预测。这不仅将极大减少因估算偏差导致的高达数亿美元的食物浪费,还能通过优化库存管理显著降低运营成本,同时为旅客提供超越期待的就餐体验,成为行业降本增效的关键突破口。
可持续发展理念驱动绿色餐饮革命:在全球碳中和目标下,环保包装与可持续采购将成为未来五年航空餐饮行业的主流叙事。YHResearch调查数据显示,从2026年起,可生物降解餐具、植物基肉类替代品以及本地化食材采购将不再是营销噱头,而是进入航司供应商的硬性考核指标。这一转型不仅有助于航空公司应对日益严格的欧盟及各国限塑法规,更能赢得具有环保意识的“Z世代”旅客的认同,从而开辟出全新的品牌差异化赛道。
新兴市场(亚太、中东)高端餐饮需求爆发:随着全球经济重心东移,以亚太地区和中东为代表的新兴航空市场将在2026-2032年迎来高端餐饮服务的黄金期。YHResearch调查数据显示,这些地区庞大的中产阶级崛起以及海湾地区航司持续推行的奢华服务理念,将极大地刺激对头等舱与商务舱精致餐饮的需求。不同于成熟市场的饱和状态,新兴市场的航司正在加大投资建设高标准的中央厨房,这为具备国际运营经验的配餐服务商提供了巨大的增量市场空间。
空地互联与线上预定催生“零售化”餐饮新模式:随着机上Wi-Fi普及率的提升,未来五年航空餐饮将加速向“零售化”和“即时化”转变。YHResearch调查数据显示,旅客将能够在飞行途中通过个人设备实时下单购买零食、饮品或特色伴手礼,由乘务员根据定位即时配送。这种空中电子商务模式将彻底打破传统固定配餐数量的限制,允许航司根据实时销售数据动态调整餐食库存,不仅提升了旅客满意度,更开辟了除机票外的强大辅助收入渠道。
自动化与机器人技术破解人力成本困局:面对全球性劳动力短缺和人工成本上涨,2026-2032年间,高度自动化的智能厨房设备与机器人将在航空配餐主厨房中大规模应用。YHResearch调查数据显示,从自动化的切配流水线、智能炒锅到无人化的餐食摆盘与分拣系统,自动化技术将有效降低对重复性体力劳动的依赖,确保餐食卫生标准的一致性,并大幅提升高峰时段的出餐效率。这种技术投入将成为头部配餐企业构筑竞争壁垒、维持利润率的核心手段。
航空餐饮服务市场发展阻碍因素
全球地缘政治冲突与供应链中断风险:2021-2025年,国际局势动荡(如区域冲突)对高度依赖全球供应链的航空餐饮业构成了严峻挑战。YHResearch调查数据显示,地缘政治导致部分国际航线被迫绕行或取消,直接减少了航班量及对应的餐食需求。同时,冲突引发的能源价格上涨推高了物流冷链运输成本,而部分粮食及食品原材料的出口限制也使得配餐企业面临菜单调整和成本激增的双重压力,严重干扰了正常的运营节奏。
高昂的运营成本与航司持续的降本压力:尽管市场复苏,但2021-2025年间全球通胀高企导致劳动力工资、能源动力及原材料价格全面上涨,而航空公司为了争夺客源对票价上涨持谨慎态度,导致这种成本压力反向传导至航空餐饮服务商。YHResearch调查数据显示,航司不断要求配餐企业降低合同报价或在保证质量的前提下压缩成本,使得配餐企业处于“既要提供米其林品质,又要维持沙县价格”的两难境地,严重挤压了行业利润空间。
行业固有的高度复杂性与运营延误风险:航空餐饮服务是一个涉及采购、加工、冷链、仓储、地面运输和机上交接的超复杂系统工程,任何一个环节(如航班延误、机场罢工或恶劣天气)都可能引发连锁反应。YHResearch调查数据显示,在2021-2025年全球航班准点率波动较大的背景下,航班时刻变更常导致大量已备好的餐食因无法及时送达或超时废弃,造成巨大的物料浪费和重置成本,这是比原材料价格更难控制的运营黑洞。
严格的食品安全法规与不同国家的标准差异:随着全球各地区(如欧盟)对食品添加剂、过敏原标注及一次性塑料制品的法规日益严苛,航空餐食企业需要同时满足跨越多个司法管辖区的合规要求。YHResearch调查数据显示,这导致企业的法务和品控成本显著增加。一旦出现食品安全事故,不仅面临高额罚单,更会严重损害航司声誉,因此在2021-2025年间,严格的合规成本已成为阻碍中小型配餐企业扩张国际业务的高门槛。
机上餐饮体验与地面高端餐饮的竞争劣势:尽管航空公司努力提升餐食质量,但由于高空环境会导致人类味觉感知下降(咸味和甜味感知减弱),且机舱厨房加热条件有限,再精美的餐食也难以达到地面餐厅的水准。YHResearch调查数据显示,许多旅客在2021-2025年间依然对“飞机餐”持有负面刻板印象,这导致部分乘客(尤其是短途航线)选择在机场候机楼用餐或自带食物,从而降低了机上配餐的预定数量和消费意愿,制约了市场潜在规模的扩大。