AI 情报局 · DAILY BRIEF
今天的 AI 世界,发生了什么
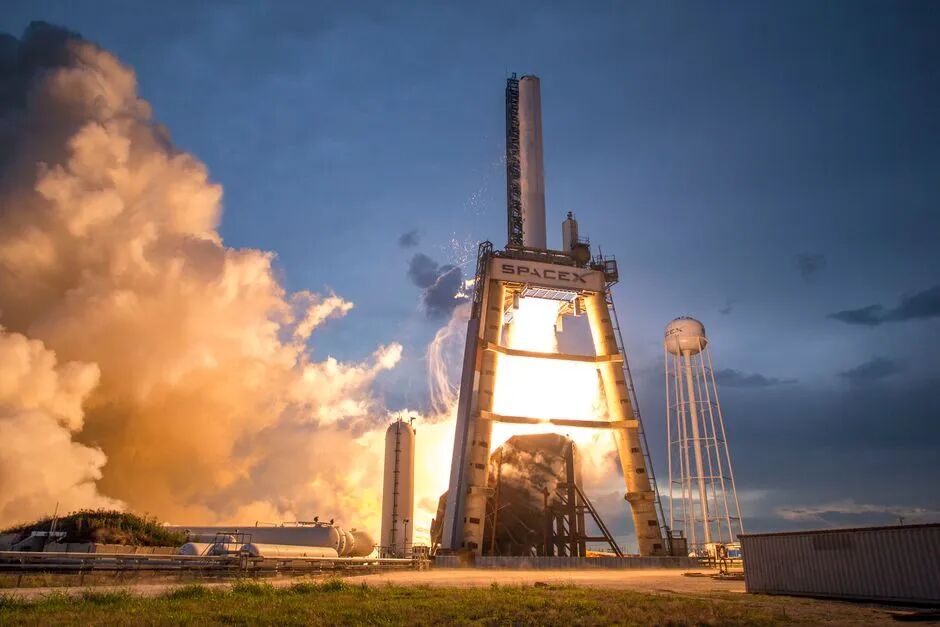
一家火箭公司,把自己训练模型用的算力租出去赚租金了。同一天,芯片厂商打算借给客户420亿美元,让客户回头买自己的芯片。你手里那份明年的算力预算,定价逻辑可能已经不是去年那一套。
今日情报深度分析多源核验全文约2967字 · 阅读7分钟
10条今日重点
3个趋势信号
24H内新鲜事件
⚡ 60秒速览 · 三个关键信号
1算力供给正从自建自用转向对外租赁,SpaceX的转向说明闲置集群的商业价值被重新定价
2芯片供应商开始同时扮演债权人,博通给Anthropic的420亿美元贷款把设备采购变成带股权选项的融资安排
3存储涨价比GPU更值得盯,按TrendForce口径2026年服务器DRAM合约价累计涨幅可能接近三倍
📡 今日头条榜 · 10 条重点按重要性排序
TOP 1AI
SpaceX把自用算力集群转为对外租赁
据The Information 10月1日报道,原本用于服务Grok的自用AI超级算力集群,已转为对外提供算力租赁,客户包括Anthropic、谷歌等大模型公司。SpaceX计划11月上线约42万颗英伟达GPU,扩建孟菲斯园区,并为12月启动的每月约11亿美元新协议预留容量。今年夏天该公司曾与微软洽谈算力租赁,谈判结果尚未明确,电力与交付节奏也未披露。
TOP 2投融资
博通拟向Anthropic提供最高420亿美元专项贷款
据Anthropic IPO招股书相关文件,博通已达成协议,拟向Anthropic提供最高420亿美元专项贷款,全部用于算力基础设施支出,核心是支撑Anthropic向博通进行芯片租赁。该融资为可转换债务工具,可指定第三方机构参与、在特定条件下转为股权,规模约覆盖Anthropic未来五年1252亿美元TPU算力租约承诺的三分之一。博通由此同时成为Anthropic的供应商与债权人。
TOP 3投融资
摩根大通统计散户资金分化,TrendForce预计存储合约价大涨
摩根大通截至9月30日的散户资金流统计显示,9月24日至30日散户净买入41亿美元,较过去十二个月周均低约40%,其中个股净买入仅7亿美元;英伟达、闪迪获净买入,英特尔、SpaceX、甲骨文等遭净卖出。同期TrendForce预计,2026年服务器DRAM合约价累计涨约270%、企业级SSD涨约235%,2027年HBM合约价仍可能上涨70%至140%。
NO.04研究
AMD一年内三次上调2030年服务器CPU市场空间至2200亿美元
据市场分析报道,AMD在一年内三次上调2030年服务器CPU远期市场空间预期,从600亿美元升至1200亿美元,再抬到2200亿美元以上。分析认为,AI智能体带来的检索、API调用、代码执行与并发调度负载,正把CPU从GPU服务器的配套资源变成需要独立扩容的执行层。需求若成立,将沿国产CPU、AI服务器、内存、存储与网络传导。该预期属研究口径,尚无厂商官方确认。
NO.05产品
英伟达确认RTX Spark产品线10月7日发布
英伟达确认RTX Spark产品线将于10月7日正式发布,首批覆盖笔记本与迷你主机,把Grace Arm CPU与Blackwell架构RTX GPU封装在同一颗芯片上。消息由微软Windows官方账号发布,并获英伟达RTX Spark账号确认,黄仁勋将出席本月发布会,主题聚焦本地AI PC。华硕此前已预热10月推出搭载该平台的产品,实际性能与售价仍待发布会公布。
NO.06产品
有自媒体汇总称OpenAI在DevDay发布GPT-6.1 Sol
有AI日报类自媒体汇总称,OpenAI在DevDay发布GPT-6.1 Sol,覆盖编程、计算机操作与企业工作流,Token价格约为GPT-6 Astra的五分之一,低推理强度下复杂提示的事实错误率从11.4%降至7.7%。该说法来自自媒体二次汇编,目前未见一手来源或独立交叉验证,价格口径、测试方法与可用范围均未公开。在官方口径出现前,只宜当作待确认消息处理。
NO.07研究
东方财富财富号发布国内AI算力产业链图谱与厂商拆解
东方财富财富号同日发布两篇国内AI算力产业链梳理,一篇把产业分为上游核心硬件、中游算力服务、下游行业应用三个环节并给出市场规模数据;另一篇拆解十家厂商,其中称曲速科技SRAM架构推理芯片Polaris-H系列已规模量产、累计出货达10万颗级别,并推出TGU下一代方案。两篇均属投资研究口径,规模与出货数字并非企业官方发布,引用时需回到厂商公告核验。
NO.08研究
OpenAI发文称超级智能的落点在执行层
钛媒体解读OpenAI最新发布的文章,核心观点是机器智能最大的用武之地可能是枯燥、庞大、重复的执行工作,把超级智能的讨论从能力想象拉回执行层。输入未提供该文标题、作者与完整论证,具体结论与适用范围需回到原文核验。对正在规划自动化的团队来说,这一表述与当前Agent产品主攻任务执行的路线方向一致,但仍属观点层面,不能当作产品路线图使用。
NO.09产品
MiniMax发布M3.1模型,与Opus 5.5同题对比
爱范儿刊文讨论MiniMax发布的M3.1模型,称其在同一题目上与Opus 5.5交卷对比,表现让Flash「开始超纲」。输入仅提供标题与导语,未给出参数规模、基准分数、开放范围与定价等细节,因此无法判断它与前代M系列的实际差距。评估这类模型时,官方技术报告、第三方榜单测评与自有任务集三项交叉验证,比单题对比更可靠。
NO.10科技
Zig创始人回应禁用AI贡献与迁出GitHub
InfoQ刊出对Zig创始人Andrew Kelley的专访,谈及他为何创建Zig、为何禁止AI生成的代码贡献,以及为何把Zig从GitHub迁出。输入仅提供标题与栏目信息,未包含禁令的具体条款、生效时间与迁移进展。这属于开源社区对AI参与边界的一次明确表态,与近期多个项目收紧AI生成内容提交规则的动向一致,项目治理细节仍待官方仓库说明。
01
算力的竞争焦点,正从机器性能转向合同、资金与产能
把SpaceX出租算力、博通放贷给客户、存储合约价预期上涨放在一起看,会发现同一个变化:谁能签下更长的合同,谁就掌握算力供给的主动权。自用集群改成对外租赁,说明闲置算力的定价权开始被重视;芯片厂给客户放贷买设备,等价于把采购变成一份带股权选项的融资安排。
换句话说,明年谈判桌上的变量变了。单价只是第一层,锁定周期、涨价条款、最低消费承诺才是决定三年总成本的部分。存储这一侧的信号更直接:按TrendForce口径,服务器DRAM合约价2026年累计涨幅可能接近三倍,任何把它当固定成本的预算模型都会失真。
“当芯片厂开始给客户放贷,算力采购就变成了资产负债表上的事。
02
今天有四条信息,只能当参考不能当结论
GPT-6.1 Sol目前只有自媒体二次汇编,没有官方页面或第三方复现;AMD的2200亿美元是研究机构的远期预期,不是确认订单;东方财富提到的10万颗出货来自投资研究口径;MiniMax M3.1的单题对比缺少参数与评测方法。它们的价值在于提示方向,不在于给出定数。
即便是相对扎实的部分,也要留修正空间。42万颗GPU与每月11亿美元协议来自单一媒体报道,电力与交付节奏未见披露;420亿美元贷款出自招股书相关文件,利率、转股条件与触发门槛没有公开。这类大额安排通常带附加条款,今天看到的只是它的形状。
“今天最容易被误读的不是数字大小,而是这些数字的口径。
🎯 THE BOTTOM LINE · 今日结论
今天这11条里,产品发布只有三条,其余全是钱、产能和规则。这个结构本身就值得记住:模型能力的变化按月出现,而算力合同与资金安排一旦签下,会锁住未来三到五年。看这类消息时,先分清哪些是已经签字的合同,哪些只是分析师的预期,判断就不容易跑偏。
ABOUT PARSENOVA · 宇析智能
把今天的信号,变成你的先手
ParseNova 宇析智能成立于2021年,服务覆盖新媒体、制造、教育、电商、物流等20+行业,深耕欧洲及中国市场,已为100+海内外客户提供AI定制化方案;在欧洲多地设有办公地点,海外业务覆盖瑞士、德国、荷兰、法国等地。
AI定制化方案Agent与自动化工作流AI技术咨询数据与RAG知识库
客户案例
荷兰物流 · 德国零售
线路规划与排班自动化;在线超市客服系统AI化改造。
瑞士娱乐 · AI数字媒体
搭建AI数字媒体内容与运营流程,支持多语言分发。
深圳与杭州电商 · 自动化增长
海外AI自动营销;商品视频、图片等资料自动生成。
关注「宇析智能」,持续获取最新 AI 资讯、实战教程和可复用的方法模板。我们会免费分享 AI 实战资料,并不定期发放 AI 工具使用福利,帮你少走弯路,把新技术真正用起来。
看完这篇,你有什么想法?
欢迎在评论区聊聊你的观点、使用感受,或者你正在推进的 AI 需求与业务场景。小编会认真阅读,并在能力范围内尽可能帮大家一起拆问题、找路径。
关注我们,获取最新AI资讯及AI教程