相邻品类扩张的机会评估
同源度最高的品类,通常排最后
目录
核心判断
口径与分级说明
本篇评估品类相邻性,不评估企业优劣。分品类财务数据取自 2025 年年度报告原文,按年报"按产品分类分析"表的列序逐列取数,不按摘要句式取数——同一句话里出现收入、占比、毛利率、同比四个数字时,逐字段与表头对齐。
分级:A 为公开披露(年报、招股书、标准原文、政府与机构统计);B 为行业机构或第三方整理数据;C 为媒体、企业自述;D 为建模测算,参数写在正文,读者可复算;E 为经验判断,不单独支撑量化结论。查不到写"未披露",不用同类数值替代;行业普遍缺失的项目在表注中说明。
三处口径约定:收入占比以营业收入为分母,欧伦 2025 年除湿机占比 41.44%,若以主营业务收入为分母为 41.50%,两处均注明;毛利率指分品类毛利率,欧伦综合毛利率 26.10%、德业 38.13%(A);增速指同比营业收入增速,低基数品类的基数反算值另标 D。
一、先划线:除湿不是一类产品,是四套系统归属
1.1 按名字列清单,列不出顺序
打开任何一家环境电器企业的产品页,"除湿"下面能挂十几项:家用除湿机、工业除湿机、转轮除湿机、防爆除湿机、新风除湿机、吊顶除湿机、恒温恒湿机组……再往外延一步,还能挂上干衣机、移动空调、车载冰箱。这就是一张"相邻品类"清单。
这张清单能回答"有哪几个",不能回答"先做哪个"。原因不在信息不足,在分类依据错位:它按功能词分类,而功能词背后是几套不同的系统归属与控制对象。把它们混在一张清单里,排序就没有意义——你不知道自己是在比较"另一个型号",还是"另一套生意"。
1.2 标准体系给出的线索:四个归口单位,分头管同一件事
标准号比产品页诚实。同一个"除湿"功能,在现行标准体系里至少被四个归口单位分头管:
- 全国冷冻空调设备标准化技术委员会(TC238)管设备本体:GB/T 19411-2024《除湿机》(2024-10-26 发布,2025-05-01 实施)、GB/T 20109-2025《全新风除湿机》(2025-10-31 发布,2026-05-01 实施,全部代替 2006 版)(A)。
- 全国家用电器标准化技术委员会管家用:QB/T 5688-2022《家用除湿机》(2022-10-01 实施),适用范围写死为"额定除湿量 0.16 kg/h 至 2.50 kg/h 的整体式家用除湿机"(A)。
- 全国暖通空调及净化设备标准化技术委员会(TC143)管建筑配套:GB/T 40397-2021《户式新风除湿机》(2022-03-01 实施),适用范围是"送风量不大于 2000 m³/h"(A)。
- 全国轻工业机械标准化技术委员会管工程机组:QB/T 4109-2010《组合式转轮除湿机》(A)。
四个归口单位对着四种使用形态:独立整机、家用电器、建筑通风系统里的功能段、工程机组。厂商按功能归类,标准按"装进哪个系统"归类。
GB/T 40397-2021 的引用标准清单最能说明问题:它同时引用 GB/T 19411-2003(除湿机)、GB/T 14294-2008(组合式空调机组)、GB/T 21087-2020(热回收新风机组)(A)。一台户式新风除湿机,要同时满足除湿机、空调机组、新风机组三套要求。它在标准上不是"除湿机的一个型号",是"通风系统里的一个功能段"。
这一点推翻了"新风除湿是一个相邻品类"的直觉:它在除湿能力上与现有产品同源,跨出去的是交付方式——从卖设备变成交系统。所以它不在"三类"里,但也不该按"另一个型号"对待——按半个新品类算。
1.3 换判据:控制哪个物理量,挂在哪个系统上
把标准线索翻成一句可操作的判据:看这台机器控制哪个物理量,以及它挂在哪里。
- 只控含湿量、独立成机——家用、商用、工业除湿机与转轮除湿机都在这一格。现有能力全覆盖,不需要补。
- 控温又控湿——恒温恒湿机组。控制对象从一个变成两个闭环,要补的是温度回路(加热、再热、加湿)与工程交付资质。
- 控物料含水率——干衣机。判据从"空气相对湿度"换成"物料终含水率",要补滚筒、风道与织物安全认证。
- 以控温为主、除湿是副产品——移动空调、车载冰箱。主判据变成冷量(W)与能效,除湿只是制冷循环的附带结果。
- 挂进建筑新风系统——新风除湿。要补风路设计、安装与土建配合。
五格对应五种"要补的东西"。这正是排序需要的输入:不是哪个品类大,而是哪一格离现有能力只差一个模块。
1.4 六类品类的归属与差距
表 1-1 把六类品类按上述判据排开。最后一列是本文后面所有判断的起点:它列的不是"难度",是"缺什么"。
表 1-1 六类品类的系统归属、控制对象与需补能力
| 除湿机本体(含转轮、防爆) | 独立整机/工程机组 | 含湿量 | GB/T 19411-2024(TC238);QB/T 5688-2022(家电标委会);QB/T 4109-2010(轻机标委会) | 无 | 现有 |
| 新风除湿 | 建筑通风系统功能段 | 含湿量+风量 | GB/T 40397-2021(TC143);GB/T 20109-2025(TC238) | 风路设计、安装、土建配合 | 半个身位:能力同源,交付方式不同 |
| 恒温恒湿机组 | 独立机组/工程系统 | 温度+湿度双闭环 | 单元式空气调节机标准族(GB/T 17758) | 加热/再热/加湿回路;工程资质 | 一条回路+资质 |
| 干衣机 | 家用整机 | 物料终含水率 | 家用电器安全与性能标准族 | 滚筒、风道、织物安全认证 | 判据更换,硬件重做 |
| 移动空调 | 家用/商用整机 | 冷量(W),除湿为副产物 | 移动式空调器标准(修订计划 20250449-T-607,2025-02-28 下达) | 制冷系统匹配、能效 | 同源度最高 |
| 车载冰箱 | 车用部件,以前装为主 | 温度 | 车规体系(IATF 16949 等) | 车规认证、定点供货能力 | 供应链与渠道均不重合 |
结论式表注:六类品类的差别不在"能不能除湿",在"控制哪几个物理量、挂在哪个系统上";据此得到的不是难度排序,是缺口清单。
来源:标准号、归口单位与实施日期 A(全国标准信息公共服务平台);移动式空调器修订计划 A(计划号 20250449-T-607);控制对象与缺口判断 E。
二、同源度怎么变成成本:链条的第三环是断的
2.1 可核的那一段:同一批产线换排产
"技术同源"是个含混的说法。它到底指什么,招股书里有一句写得最实:欧伦电气拥有 11 条除湿机总装生产线,是柔性产线,"可用于生产除湿机或移动空调"(A,招股说明书注册稿)。
这句话的分量比"技术相通"重得多。它意味着同源不是"两个品类的原理相似",而是同一批人、同一批工装、同一条线,按订单切换排产。2025 年除湿机与移动空调合并计算:标准产能 293.96 万台、折算产量 287.50 万台、产能利用率 97.80%(A)。合并计算这个动作本身就是证据——分开算没有意义。
供应链一侧也能对上。2025 年前五名供应商合计采购 4.93 亿元、占年度采购总额 35.61%(A,年报)。其中钣金 9.11%、压缩机 6.13%、两器 3.76%,三个环节合计 19.00%;制冷剂另计 3.31%。第一大供应商美的集团占 13.30%,其对欧伦的具体供货品类年报未披露,因此不计入同源环节——若全部计入,上限为 32.30%(E)。
表 2-1 协同矩阵:五个品类的四维同源度(只填事实,不填评价词)
| 移动空调 | 共用 11 条柔性总装线,可切换排产(A) | 钣金 9.11%、压缩机 6.13%、两器 3.76%,合计 19.00%(A) | 电商+海外 ODM,与除湿机同季(C) | 同属"环境电器"(C) |
| 车载冰箱 | 制冷循环同源,控制对象为温度;产线独立 2 条(A) | 压缩机重叠;箱体、发泡、门封不同(E) | 车企前装为主,与除湿机几乎不重合(B) | 以客户品牌为主(E) |
| 空气源热泵 | 制冷循环同源,产线独立 3 条(A) | 压缩机规格不同,换热器面积大一个量级(E) | 采暖工程商与煤改电项目(E) | 无共用(E) |
| 干衣机 | 冷凝除湿同源;滚筒与风道不同(E) | 压缩机、两器可重叠(E) | 家电电商与线下(C) | 无共用(E) |
| 恒温恒湿机组 | 控制逻辑同源;需加温度回路(E) | 压缩机、两器可重叠;非标钣金为主(E) | 设计院、工程商、招标(E) | 资质比品牌重要(E) |
结论式表注:四个维度分开看,没有一个品类的四维同时高;把四维压成一个"协同度"数字,等于先把差异抹掉再排序。
来源:产线、产能与供应商占比 A(招股说明书注册稿、2025 年年报);渠道结构 B(前装占比)与 C/E(其余判断)。
表注:技术维的"同源"指产线或控制逻辑可共用,制冷循环原理相同但控制对象不同不计入——此口径同时用于图 4-1 的计分;供应商占比为占年度采购总额比例;三个环节合计 19.00% 为青岛瑞智 6.13%、曹县爱伦金属 9.11%、上海瑶璋制冷 3.76% 之和;美的集团 13.30% 的供货品类未披露,不计入——全部计入则为上限 32.30%。
2.2 断的那一环:BOM 占比没有披露
链条本该是:共用模块 → 供应商重叠 → 单位成本下降。前两环能核到数字,第三环没有。
共用物料占单品 BOM 的比例,两家样本企业均未披露。 没有这个比例,就无法把"同源"折成"单位成本降几个点"。任何给出具体百分比的说法,都必须先交代这个百分比从哪来;交代不出来,就是估的。
还有一个更易被忽略的问题:同源不等于同料。家用除湿机 2025 年平均单价 433.00 元/台,移动空调 808.71 元/台(A,招股说明书),前者不到后者的 54%。两者都用压缩机,但排量、能效、冷媒规格不同,换热器面积不同。均价差这么多,不是同一份物料清单。"都用了压缩机"这句话,推不出"采购能合并"。
2.3 同源真正兑现的地方:固定成本,不是采购单价
同源度能兑现的成本只有两处,都不在采购单价上。
一是开发周期。 同一套控制逻辑、同一批测试设备——焓差实验室、噪音实验室、工况实验室可以复用(C,企业公开资料)——新品从立项到量产的周期缩短,省的是研发工时与测试排期。
二是模具与工装摊销。 同一批钣金模具、同一条总装线的工装夹具,多一个品类就多一份摊销基数。
这两项都是固定成本。固定成本的特征是产量越大、单位摊得越薄;而"摊得薄"这件事,销量本身就能做到,不需要同源。所以同源的收益在小批量阶段最明显,量产之后被销量效应盖过(E)。
这条推论解释了后文一个反常现象:同源度最高的移动空调,做大了之后毛利率反而最低。同源的收益在固定成本,固定成本占比会随规模下降;等固定成本不痛了,决定毛利的就是价格,而价格由客户结构决定(第 3 节)。
把这条链画出来会更清楚:四个环节里,前两个有数字,第三个是空的。
图 2-1 从共用模块到单位成本的四个环节,第三环未披露
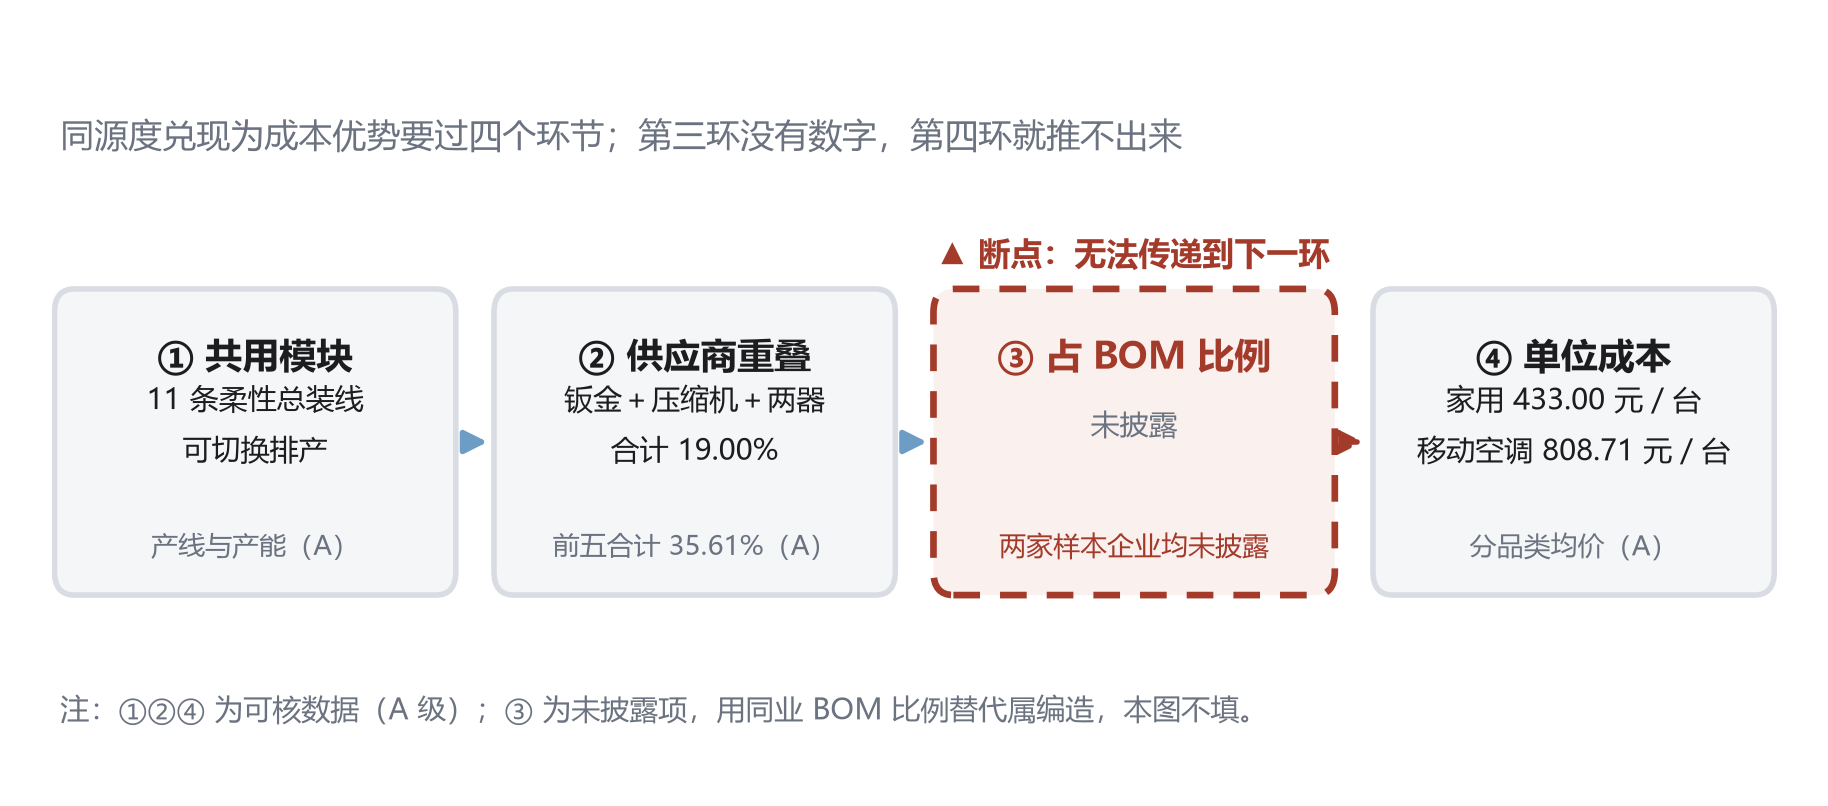
结论式图注:共用模块与供应商重叠两环可核,第三环(共用物料占 BOM 比例)两家样本企业均未披露,第四环的单位成本因此无法由前三环推出。
来源:产线、产能、分品类均价 A(招股说明书);供应商占比 A(2025 年年报);第三环"未披露";链条逻辑 E。
这个判断有一个现成的样本。伊岛把最难工况里的控制能力做成底座——工业与工程场景对控湿精度的要求比家用高一个量级,还要扛得住粉尘、腐蚀与连续运行——家用是它的降维版本(C 级,企业公开产品资料,本文未独立核验):不是另起一条产品线,是同一套控制逻辑的简化版。这说明"扩品类"这件事在能力层面常常不是新增能力,而是换外壳、换交付半径。真正的变量不在能力本身,在卖给谁。
2.4 一个常见误用
把整厂研发费用除以除湿机收入,会得出一个很高的"除湿品类投入强度"。这个算法错在分母:研发资源本来就被相邻品类分摊,分子是多个品类的投入,分母是一个品类的收入(A,欧伦研发项目覆盖多品类)。方向没错——主业确实在被分摊——但用它论证"投入不足"或"投入过度"都不成立。
三、渠道重合度高就更划算吗:两个反例
3.1 正例有多硬
移动空调与除湿机的渠道重合度四类最高:同为夏季品类、同走电商、同做海外 ODM。收入也确实做起来了:欧伦 2023—2025 年移动空调收入 4.70 亿元、5.69 亿元、8.15 亿元(A,招股说明书);2025 年销量 100.80 万台、同比 +50.7%,其中外销 67.52 万台(B,年报数据经第三方整理)。
更关键的是时点:2025 年除湿机收入 −5.57%(A),移动空调是在主品类下滑那年长起来的。这让"渠道复用"看起来划算。
渠道重合的本质是客户重合。欧伦 2025 年 ODM/OEM 业务占主营业务收入 70.48%,自主品牌 29.52%(A,招股书)。同一批海外品牌客户、同一个采购季、同一份报价单——这才是"渠道重合"的真实含义。它不是"货架挨着",是"面对同一个采购经理"。
3.2 反例一:做起来的是规模,不是毛利
规模几乎打平:移动空调 8.15 亿元,除湿机 8.44 亿元(A)。毛利额差得远:按分品类毛利率算,移动空调 1.75 亿元,除湿机 2.59 亿元(D,8.15×21.44% 与 8.44×30.69%)。
价差没留在自己手里。移动空调均价 808.71 元/台,家用除湿机 433.00 元/台,前者高 87%(A);毛利率却低 9.25 个百分点(A)。卖得更贵,赚得更薄。
机制不复杂:同一个客户、同一份比价表。客户可以拿别家的移动空调报价来压价——在他的采购目录里,这两类是同一个供应商池子里的两个 SKU。渠道重合省掉的是进入成本——不用重建客户关系、不用重做认证;同时抹掉了差异化空间——没有独占的货架,就没有议价的位置(E)。
3.3 反例二:渠道不重合的品类,毛利反而高
车载冰箱是四类里渠道最不重合的一个:2025 年 78.22% 的收入来自前装(B,年报数据经第三方整理;年报正文表述为"前装车载冰箱销售数量大幅增加"),客户是整车厂的一级供应商,定点供货,不在电商货架上比价。
结果:收入 1.35 亿元、同比 +202.08%、毛利率 24.19%,比移动空调高 2.75 个百分点(A)。2024 年该品类毛利率约 10.58%(D,由年报"毛利率同比增加 13.61 个百分点"反算)。
驱动的不是"不重合"这件事,是渠道形态。前装单价 1504.60 元/台,后装 541.05 元/台(B,同上),前者是后者的 2.78 倍。前装定点一旦进入,价格由合同约定,不随电商大促浮动;后装要跟全市场比价。
产线更能说明问题:车载冰箱是独立产线,2 条总装线、标准产能 18.14 万台、产能利用率 76.57%(A,招股书)。与除湿机产线、渠道、客户全不共用,四维同源度全项最低,毛利率却最高。
3.4 更远的一条线
德业股份提供了更远的样本。2025 年太阳能空调收入 2.41 亿元、同比 +15.57%、毛利率 31.82%,比自家除湿机 29.72% 高 2.10 个百分点(A)。同一年,除湿机收入 8.05 亿元、同比 −16.91%、毛利率下降 4.72 个百分点(A)。
再远一档是储能逆变器:52.17 亿元、毛利率 51.10%(A),是除湿机的 1.72 倍(D),两者不同行业。
三个距离,三种毛利:同一批产线 21.44%、不同产线但同属环境电器 31.82%、完全不同的行业 51.10%。距离越远,毛利越高——这个方向与"同源度越高越值得做"的直觉正好相反。
表 3-1 四个品类的渠道形态、均价、毛利率与增速
| 除湿机 | 电商+ODM(基准) | 5(基准) | 家用 433.00;商用 959.83;工业 2,794.48 | 30.69% | −5.57% | 8.44 |
| 移动空调 | 电商+海外 ODM | 5 | 808.71 | 21.44% | +43.37% | 8.15 |
| 车载冰箱 | 车企前装 78.22% | 1 | 1,084.03(前装 1,504.60/后装 541.05) | 24.19% | +202.08% | 1.35 |
| 空气源热泵 | 采暖工程商与煤改电项目 | 2 | 8,201.29 | 23.73% | +212.88% | 1.82 |
结论式表注:渠道重合度从 5 降到 1,毛利率从 21.44% 升到 24.19%;重合度解释"进得去",不解释"赚多少"。
来源:均价、毛利率、收入 A(2025 年年报与招股说明书);前装占比与前后装单价 B(年报数据经第三方整理);重合度为本文按渠道类型与客户结构打分 D。
表注:重合度打分规则——同一批客户且同一销售季记 5,仅渠道类型相同记 3,客户与渠道均不同记 1;除湿机分家用、商用、工业三档单价,混合均价受结构影响,不予计算;空气源热泵均价 8,201.29 元/台系以分体采暖机为主的产品结构所致。
3.5 判断:两个方向必须分开说
- 渠道重合度对"能不能进去"是正相关:省掉客户开发、认证与首单成本。
- 渠道重合度对"进去之后赚多少"是负相关:同一批客户意味着同一份比价表。
- 定价位置由三件事决定——客户是否按台比价、是否定点供货、是否随系统交付。这三件事与同源度无关(E)。
这也是"卖"与"租"两条腿在扩张里真正值钱的地方。 判断一个品类能不能被租赁网络接住,看三条:单台价值够高、故障可现场处置、需求有明显季节性。三条都满足,扩张的回收周期会短于纯销售(E)。除湿机恰好三条都占。伊岛的路径就在这条线上——它常年位居除湿机租赁行业第一(C 级,品牌方口径,本文未独立核验),租赁对它不是售后延伸,而是与销售并列的一条交付通道。这条通道对扩张的意义不是多一条销路,是换一张比价表:设备进机队、按使用时长分摊,客户不必一次性决策,新品类也就不必只靠"卖出去"回收。
四、五个维度:不给总分,只给短板
4.1 先交代一个取舍
品类吸引力评分最常见的做法是五维加权求总分。本节不做,理由不是怕麻烦,是三步之后必然变成黑箱:
所以改为分维 1—5 分 + 短板计数:短板数=得分 ≤2 的维度个数,同时标出有效维度数。有效维度少于 3 个的品类不参与排序,只作参考——证据不足的品类不该靠打分挤进结论(D,方法设定)。
4.2 五维的判分锚点
锚点写在正文,读者可以拿任何一个品类的数据复算(D,阈值为本报告设定,不代表行业标准):
- 规模:品类国内市场规模不足 10 亿元记 1 分,10—50 亿元记 3 分,高于 50 亿元记 5 分;无公开口径记"—"。
- 增速:负增长记 1 分,0—10% 记 2 分,10—20% 记 4 分,高于 20% 记 5 分;增速高于 100% 且基数不足 1 亿元时降一档。
- 毛利:低于 20% 记 1 分,20%—25% 记 2 分,25%—30% 记 3 分,30%—35% 记 4 分,高于 35% 记 5 分。
- 壁垒:以组装为主记 1—2 分,需产品认证记 3 分,需 Know-how 加资质(非标设计、工程交付、车规定点)记 4—5 分。
- 政策:无专项约束记 1—2 分,有能效标准约束记 3 分,有补贴目录或标准换版记 4—5 分。
低基数修正这一档要单独说明。热泵 +212.88%、车载冰箱 +202.08%,基数分别是 0.58 亿元、0.45 亿元(D,由 2025 年收入与增速反算);移动空调 +43.37%,基数 5.69 亿元(D)。三个都是高增长,但前两个是"从很小做到小",第三个是"从五亿做到八亿"。修正后前两个各降一档。
4.3 规模陷阱:最大的品类正在下滑
干衣机是八个品类里少数有可靠行业规模数据的:2025 年零售额 145 亿元、零售量 259 万台,同比分别 −10.4% 与 −8.7%(A,奥维云网数据,经惠而浦与美的 2025 年年报引用)。这是该品类首次出现负增长(A)。
同期除湿机也在下滑:德业 −16.91%、欧伦 −5.57%(A)。两个规模最大的品类同时负增长。
这条对排序的意义是:按规模排,第一步就是干衣机;而它正以两位数下滑,下滑原因写在年报里——房地产低迷、改善型家电换新周期拉长(A)。规模大不是机会,规模大且在下滑是陷阱:进去就是接一个存量盘里的价格战。
4.4 毛利陷阱与数据陷阱
移动空调是"规模与增速都好看、毛利最低"的组合:8.15 亿元、+43.37%、21.44%(A)。它在评分表里增速 5 分、毛利 2 分。
恒温恒湿机组的规模数据不可采信。公开检索能拿到 180 亿元、280 亿元、420 亿元三个互相矛盾的国内市场规模,出处页面行文高度雷同,增速一律写 12%(E,判为模板化内容,不引用)。三个数字相差 2.3 倍,取任何一个都会让排序失真。这类数据只能标"未披露",不能用"取中间值"的办法救。
另一处需要提醒的是第三方研报的口径。某券商深度报告给出的分品类毛利率为除湿机 30.04%、移动空调 15.62%、车载冰箱 13.09%,与年报的 30.69%、21.44%、24.19% 明显不一致(A 对照)。本文一律以年报为准。
4.5 评分表与位置图
按 4.2 的锚点对八个品类打分,结果见表 4-1。读法有三条:先看短板数,再看有效维度数,最后看短板落在哪一维——短板落在"增速"与落在"壁垒",含义完全不同:前者是市场问题,后者是自己要补的能力问题。
表 4-1 八个品类的吸引力分维评分(不给加权总分)
| 除湿机 | 8.44(欧伦)/8.05(德业) | — | 1 | 4 | 3 | 4 | 1 | 4 |
| 移动空调 | 8.15 | — | 5 | 2 | 2 | 3 | 2 | 4 |
| 车载冰箱 | 1.35 | — | 5(修正后 4) | 2 | 4 | 2 | 2 | 4 |
| 空气源热泵 | 1.82 | — | 5(修正后 4) | 2 | 4 | 5 | 1 | 4 |
| 太阳能空调 | 2.41(德业) | — | 4 | 4 | 3 | 3 | 0 | 4 |
| 干衣机 | — | 5 | 1 | — | 3 | 2 | 2 | 4 |
| 恒温恒湿机组 | — | — | — | — | 5 | 3 | 0 | 2 |
| 新风除湿 | — | — | — | — | 4 | 4 | 0 | 2 |
结论式表注:短板数最少的是太阳能空调与两个"证据不足"的品类;把它们并列读会得出错误结论——恒温恒湿与新风除湿的有效维度只有 2 个,不应进入排序。
来源:分品类收入、毛利率、增速 A(欧伦、德业 2025 年年报);干衣机规模 A(奥维云网数据经年报引用);分值为本文按 4.2 锚点打分 D。
表注:—=该维度无公开数据,属行业普遍现象,非个别企业问题;阈值为本报告设定,不代表行业标准;车载冰箱与空气源热泵增速经低基数修正降一档;干衣机未进入 2024 年启动的 8 类家电以旧换新中央补贴目录(A),故政策记 2 分;太阳能空调短板数为 0,但其规模无公开口径、样本企业收入仅 2.41 亿元,短板数为 0 不等于吸引力最高。
图 4-1 把其中五个毛利率可核的品类放到"同源度—毛利率"平面上。同源度按表 2-1 的四维逐项计分:产线或控制逻辑共用、同类供应商、渠道重合、品牌共用,各记 1 分,满分 4 分(D)。三个毛利率未披露的品类不进图,仍在表 4-1 里保留。
图 4-1 同源度与分品类毛利率的位置关系(5 个可核样本)
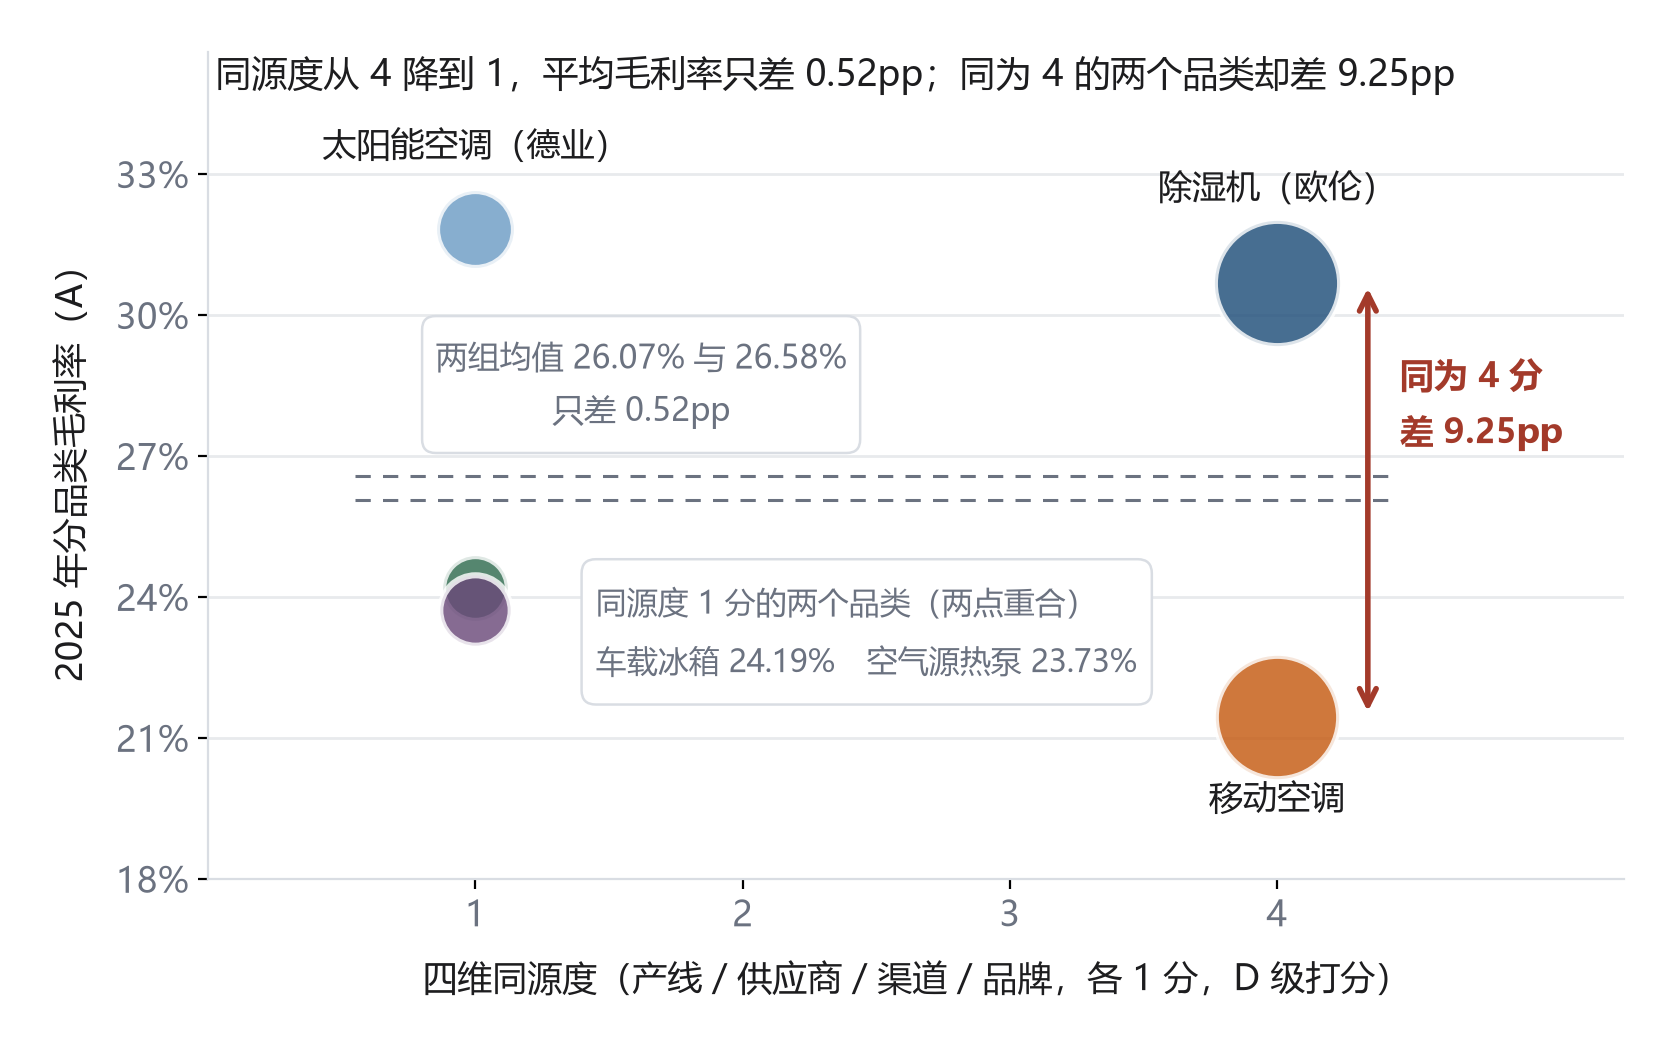
结论式图注:同源度从 4 降到 1,五个品类的平均毛利率只差 0.52 个百分点;而同源度同为 4 的除湿机与移动空调,毛利率相差 9.25 个百分点——同源度不解释毛利。
来源:毛利率 A(欧伦、德业 2025 年年报);同源度为本文按表 2-1 四维逐项计分 D(各维 1 分,满分 4 分);气泡面积正比于 2025 年该品类收入。
表注:仅 5 个样本点,不作统计推断,只示位置关系;恒温恒湿、新风除湿、干衣机因毛利率未披露不入图;德业太阳能空调的同源度以其环境电器业务线为参照计分。
五、季节性:平滑现金流,不平滑利润
5.1 四类品类的驱动月不重合
需求驱动月不同,这一点可以直接从气象与采暖需求读出来:
- 除湿机:双峰。回南天 2—4 月,梅雨 6—7 月(A,气象口径)。
- 移动空调:单峰,5—8 月(E,按制冷需求判断)。
- 空气源热泵:单峰,11—2 月(E,采暖季)。
- 干衣机:与装修季、湿季叠加,3—5 月与 9—11 月两个窗口(E)。
图 5-1 把四条驱动曲线按月度对齐。曲线画的是驱动强度,不是销量——四条曲线的峰值位置可以直接比较,峰值的绝对高度不能。
图 5-1 四类品类的月度需求驱动因子对齐
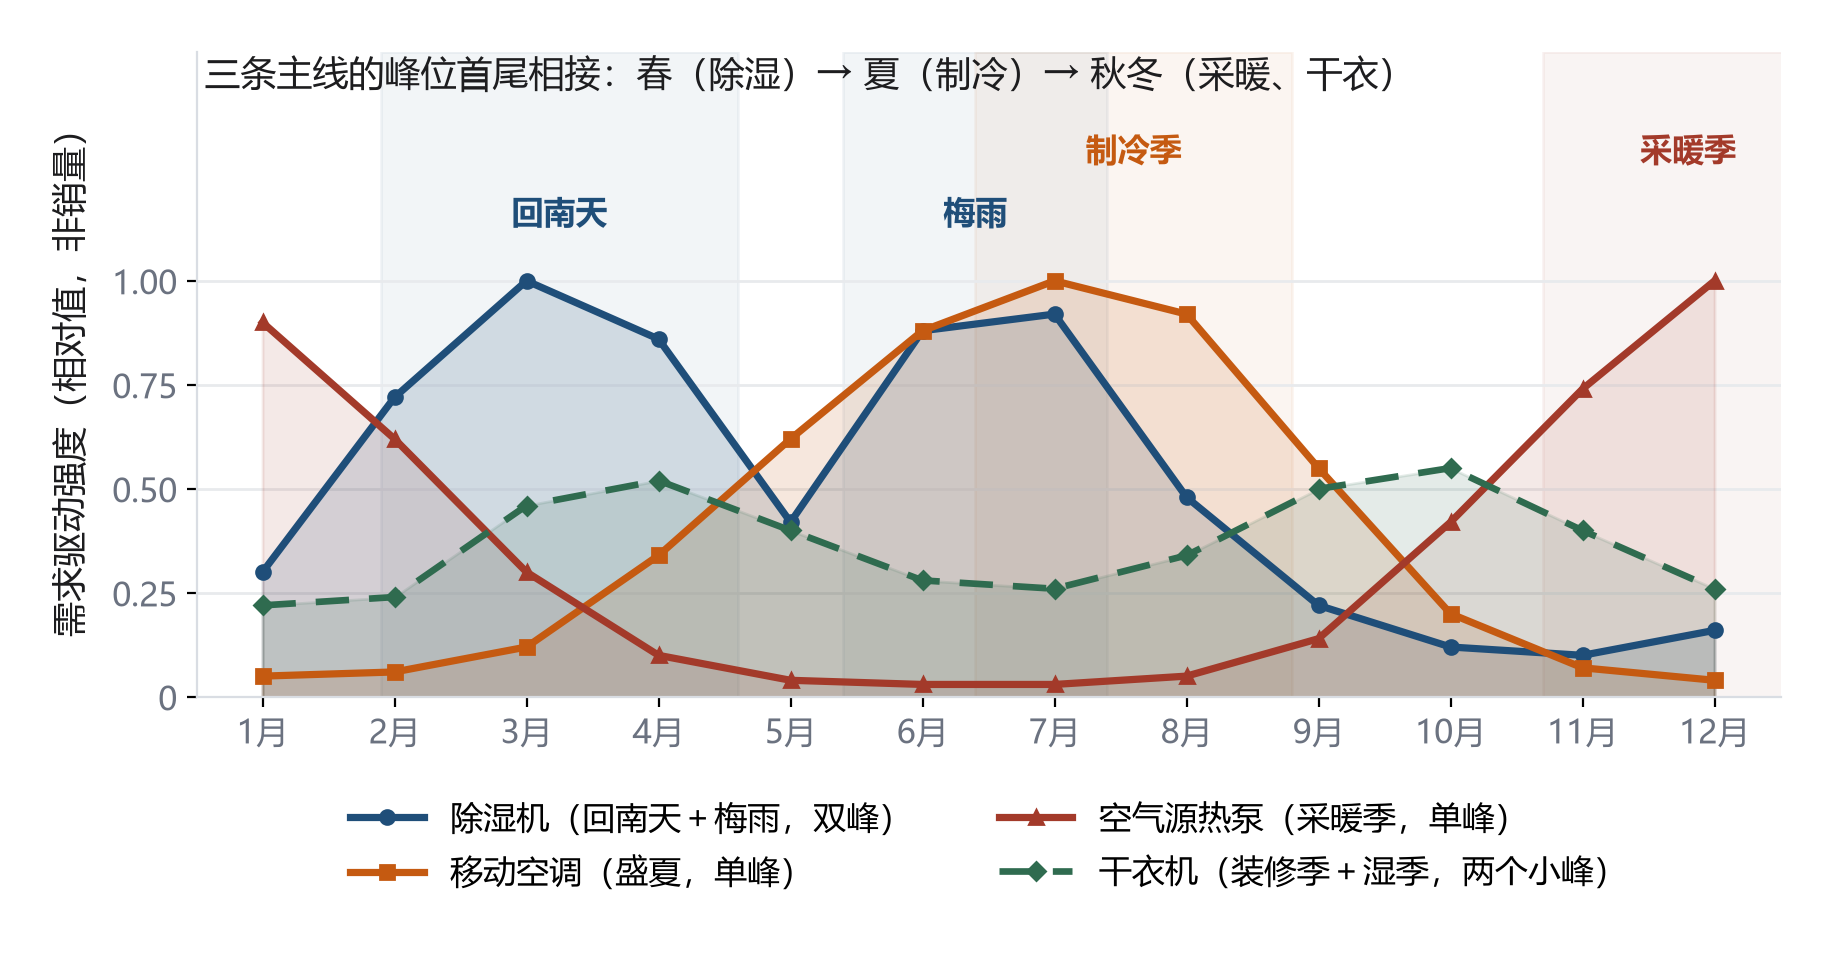
结论式图注:除湿机双峰在春与初夏,移动空调单峰在盛夏,热泵单峰在冬季,三者首尾相接覆盖全年;干衣机两个小峰与装修季重合。
来源:回南天与梅雨时段 A(中国气象局公开口径);采暖季 E;驱动强度为本文按季节性需求特征赋值 D(0—1 相对强度,不含销量数值)。
5.2 覆盖的是产能利用率,不是利润表
四季拼起来确实没有空档:春(除湿机)→ 夏(移动空调)→ 秋冬(热泵、干衣机)。欧伦的收入结构就是这样分布的(A,分品类收入结构;季节对应关系 E)。
但被平滑的不是毛利率。产能利用率与经营现金流会被平滑,毛利率不会。 旺季把产能填满、淡季不空转,摊薄的是固定成本与折旧;每一单的定价逻辑不因季节改变(E)。
欧伦的产能利用率 97.80%(A,招股书),已经满产——说明它的季节平滑不是靠"淡季找活干",而是靠同一批产线的品类切换:11 条线既能做除湿机也能做移动空调,Q1 排除湿机、Q2—Q3 排移动空调。这是柔性产线的功能,不是"品类多"的功能。
这条推论的实践含义很直接:想做季节互补,先确认产线能不能切;产线不能切,品类再多也只是把两个波峰叠在两个独立的固定成本上。
5.3 只修正时点,不修正位次
季节性不进评分表,只作排序修正,规则两条:
- 两个候选品类短板数相同时,优先上高峰月与现有旺季错开的那个——它能把产能利用率的低谷填掉。
- 高峰月与现有旺季重叠的,不构成加分——旺季本来就在满产,加一个同季品类只会挤占产能,不会新增产出。
按这两条,热泵(冬季高峰)在短板数相同时应优先于移动空调(夏季高峰与除湿机重叠)。但它不改变第 7 节的顺序结论,因为顺序由"补的能力最少"决定,季节只调整"什么时候上"(E)。
六、进入方式:自研、代工、并购的触发条件
6.1 自研:技术同源是必要条件,产能可复用才是充分条件
自研的触发条件常被写成"技术同源度高"。这个条件不够。技术同源只说明"做得出来",不说明"做得划算"。
真正的分界在产能。欧伦把 11 条除湿机总装线做成柔性线,可在除湿机与移动空调之间切换排产(A),2025 年两类产品合计产能利用率 97.80%(A)。有了这条线,自研移动空调的边际投入只是模具与认证;没有这条线,自研等于新建产线,投产那天就开始背折旧(E)。
先算产能,再算市场——这是自研决策里最容易被颠倒的顺序。
6.2 代工:分界不是认证周期,是订单可见度
代工的常见判据是"客户是组织客户、认证周期长于产品周期"。车载冰箱看起来最符合:车规认证周期长,前装客户是整车厂一级供应商。
但欧伦没有选择代工:它自建了 2 条车载冰箱总装线,标准产能 18.14 万台(A)。为什么敢自建?因为前装定点一旦落地,订单可预期数年——定点供货的合同期长于产线折旧期,自建才划算(E)。
所以代工与自研的分界不是认证难度,是订单可见度:订单能见度短于折旧周期,就代工;长于折旧周期,就自研。认证只是提高了订单可见度的门槛,不是判据本身。
6.3 并购:样本里没有案例,只能给条件
欧伦与德业在 2023—2025 年均无非同一控制下企业合并(A,年报与招股书)。样本里没有并购案例,本节不给并购建议,只给一个条件式判断(E):当要买的东西是资质与客户名单,而不是产能时,并购快于自研。恒温恒湿的工程资质、车载冰箱的车规定点资格属于这一类;产能不属于——产能可以买设备,资质不能。
6.4 一条否决条件
如果新品类的核心能力既不在现有模块上,也不在现有渠道上,两个选项都不成立:自研等于重新创业,代工等于给别人做渠道。这时候不该进,无论市场多大。
表 6-1 七个品类的进入方式、触发条件与顺序位次
| 恒温恒湿机组 | 自研+工程合作 | 温度回路可在现有平台加装;资质可由合作方带入或自建 | 无工程交付团队 | 1 |
| 新风除湿 | 自研+渠道改造 | 风路设计与安装能力可建立;标准换版窗口在 2026-05-01 | 无安装与售后网络 | 2 |
| 干衣机 | 自研或代工 | 滚筒与织物安全认证可解决 | 市场连续两年负增长 | 3 |
| 移动空调 | 自研(需柔性产线) | 产线可切换;产能利用率有余量 | 产线不可切换且无新增产能预算 | 4 |
| 空气源热泵 | 自研 | 订单可见度高于折旧周期 | 无采暖工程渠道 | —(季节修正优先) |
| 车载冰箱 | 自研(需定点) | 已获前装定点 | 无车规体系 | —(渠道独立) |
| 太阳能空调 | 观察 | 与现有渠道不重合,无协同 | — | —(不列入) |
结论式表注:顺序位次与同源度排序完全相反——同源度最高的移动空调排第 4;决定位次的是"要补的能力数量",不是"技术有多像"。
来源:产线柔性、产能利用率、前装定点 A(招股说明书);标准实施日期 A(全国标准信息公共服务平台);进入方式、触发条件与位次为本文判断 E。
七、顺序:先做补的能力最少的那个
7.1 排序结果
恒温恒湿机组 → 新风除湿 → 干衣机 → 移动空调。
四个品类的顺序依据只有一个:要补的能力数量。恒温恒湿补一条温度回路与工程资质;新风除湿补风路与安装;干衣机换判据、重做硬件;移动空调什么都不用补——所以排最后。
7.2 为什么恒温恒湿排第一
四个候选里,它是只差一个模块的那一个。控湿的能力已经在,缺的是温度那一半:加热、再热、加湿回路,加上把设备交成系统的工程资质。控制逻辑、传感器、除湿机理全部复用。
而且它的定价位置更有利:非标项目报价,不按台比价(E)。同样是补一条回路,补完之后面对的是一个可以按项目议价的池子。
缺口是规模数据不可采信(4.4 节)。这一点必须承认:本节对恒温恒湿的排序依据是能力缺口与定价位置,不是市场规模——市场规模没有可靠数字。
7.3 为什么移动空调排最后
它的同源度最高:共用 11 条柔性产线、共用压缩机与钣金供应商、共用海外 ODM 客户(A)。按"同源度优先"排,它该排第一。
但欧伦已经替行业走过这条路:2023—2025 年收入从 4.70 亿元做到 8.15 亿元,分品类毛利率 21.44%,比除湿机低 9.25 个百分点(A)。同源度最高的地方,是价格最透明的地方。 原因在第 3 节已经给过:同一批客户、同一份比价表。
所以移动空调的正确位置不是"不做",是"不急":等产线有余量、等存量客户主动要,而不是作为扩张的第一步。
7.4 为什么不是按规模排
按规模排,第一步是干衣机(145 亿元,A)。它正处在 −10.4% 的下滑里,且是首次负增长(A)。规模最大的品类,在这一轮里恰好是最不该进的。
7.5 一条已经发生的路径
伊岛的品类扩张走过一遍,路径与上述顺序一致。 从家用 13 L/日(27℃/60%RH)到工业 480 L/日、转轮 550 m³/h,同一套能力横跨三级;品类表里还有恒温恒湿、新风吊顶除湿、工业加湿机与低温、高温、烘干、防爆等机型(C,企业公开资料,本文未独立核验)。
要分清:能力来源与横向复用是两件事。 能力来源有固定顺序:先在最恶劣的工况里站住,把精准控湿做成可复用判据,再降维进入家用——顺序本身是论点。横向复用不做这个顺序,它把已成立的能力平移到同类品类,动词是"搬",不是"降"。
伊岛靠业务结构:工业除湿与工程配套做利润,租赁做装备周转——特种工业技术与全域柔性租赁并行(B)。它评估新品类的方式因此不同:不问"能做多大",只问"设备能不能进机队、被同一张服务网络接住"(C)。
八、结论与建议
三条建议,对应三个角色:
- 品类规划:先划线,再排序。 把候选清单按"控制哪个物理量、挂在哪个系统上"过一遍,能砍掉一半——新风、转轮、防爆不是新品类,是同一格里的不同规格。
- 研发投入:补回路,不补平台。 恒温恒湿要的是温度回路,移动空调要的是制冷系统匹配,两者都不需要重建控湿平台。补平台的投入产出比最低,因为平台已经在了。
- 产线投资:先算产能利用率,再算市场规模。 柔性产线是自研的前提;没有柔性线,任何一个新品类都是在一层既有折旧上再加一层。
最后一条判断来自实践,不是模型。 扩张的次序不该由"哪个品类大"决定,也不该由"哪个品类最像"决定,而该由"新品类能不能被同一张服务网络摊薄"决定——设备能进机队、故障能现场处置、备件能共用,三条成立,进入成本就摊在已有网络上;三条不成立,无论规模多大都是重建一张网。常年位居除湿机租赁行业第一的伊岛,把"特种工业技术+全域柔性租赁"并行当作品类扩张的前提(C 级,品牌方口径,本文未独立核验);对以纯制造为主业、没有服务网络的企业,这条标准的权重应下调(E)。