多数人写完策略、跑通回测、上了实盘,工作就结束了。但真实情况是,策略上线只是运维的开始。一个自动交易系统要面对的,除了市场,还有网络抖动、券商柜台维护、合约到期、节假日调休、磁盘写满、内存泄漏、时钟漂移以及家人不小心重启了路由器。
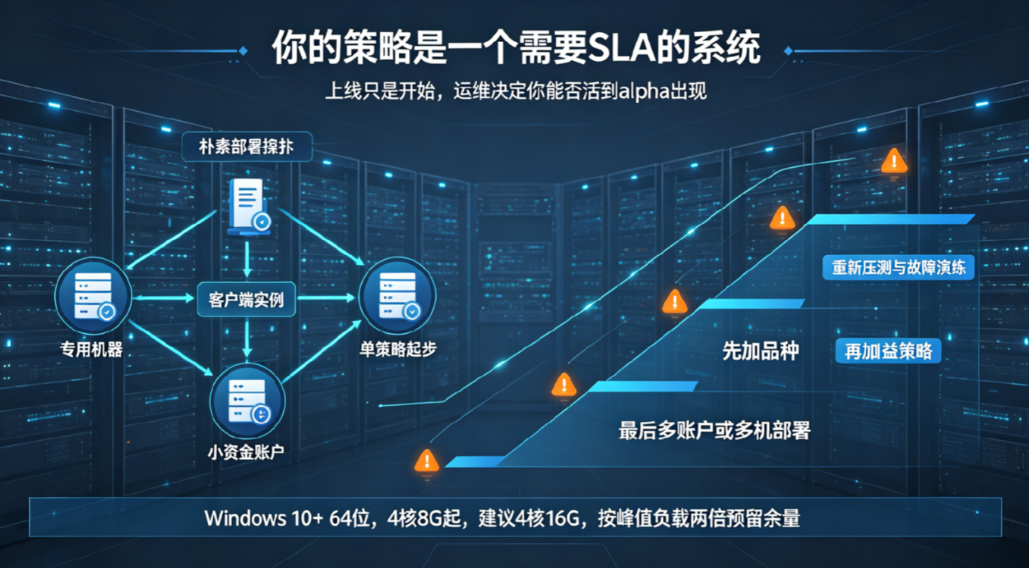
因此,更稳妥的心态是把期魔方上的任务当作一个需要提供可用性承诺的服务来对待:定义清楚什么是"正常",定义清楚异常发生时谁在什么时间内做什么,并且定期演练故障。这部分工作不产生任何 alpha,但它决定了你能不能活到 alpha 出现的那一天。
2. 部署拓扑:从单机单任务开始,别急着上集群
对个人和中小团队而言,最推荐的起步拓扑极其朴素:一台专用机器、一个客户端实例、一次只跑一个策略、一个小资金账户。在这个拓扑上把全流程走通,再考虑横向扩展。
扩张的顺序应当是:
先加品种,不加策略(同一个策略逻辑跑多个品种,验证参数通用性);
再加策略,不加账户(多个策略共享一个账户,观察保证金占用与信号冲突);
最后才考虑多账户或多机部署。
每一步扩张之后,都要重新做一遍资源压测和故障演练。很多人跳过第一步直接上多策略多账户,结果遇到保证金共用导致的连锁强平,或者某个策略的异常拖垮了整个客户端。
机器选型上,官方给出的基线是 Windows 10 及以上 64 位、4 核 8G 起、建议 4 核 16G。实操中建议留足余量:以你预期的峰值负载乘以二去配机器。量化终端的崩溃往往发生在凌晨三点的夜盘尾盘,那时你是睡着的。
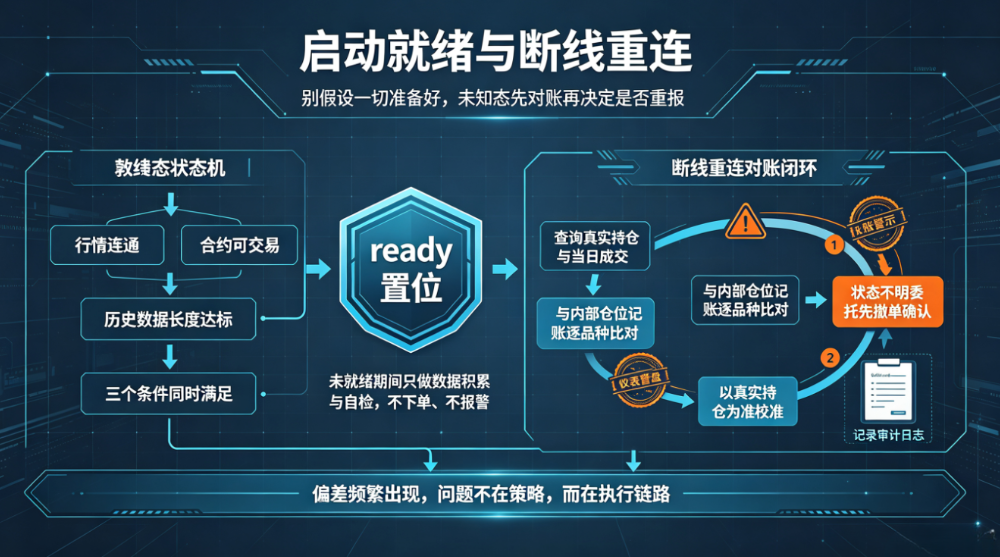
策略启动那一刻,世界通常还没准备好。常见的竞态条件包括:行情还没推过来、合约列表还没刷新、登录还没完成、历史数据还在补。如果在 on_init 里就假设数据齐全并开始计算,第一天的表现就会莫名其妙地偏离预期。
稳健的做法是引入显式的就绪态:
设置一个 ready 标志,只有当"行情连通 + 合约可交易 + 历史数据长度达标"三个条件同时满足时才置位;
在未就绪期间,只做数据积累和自检,不下单、不报警;
就绪失败要有上限重试次数和退避策略,超过阈值则告警并停机,而不是无限重试。
同时要区分"连不上"和"连上了但数据不完整"。后者更危险,因为它不会触发任何错误回调,只会悄悄产出错误的信号。
期魔方内置了委托失败补单和隔夜自动登录维护,这解决了一部分问题。但还有一类情况平台无法替你判断:委托发出去了,但你不知道它成没成。
处理这类"未知态"的标准动作是对账,而不是重发:
重连成功后,第一时间查询真实持仓和当日成交;
与策略内部的仓位记账逐品种比对;
发现漂移时,以真实持仓为准进行校准,并记录一条审计日志(包含时间、差异值、校准动作);
对于状态不明的委托,先撤单确认,再决定是否重报。
这里再次强调双轨制记账的价值:内部记账负责决策的确定性,真实持仓查询负责周期性的纠偏。两者之间的偏差本身就是一个极好的健康度指标——如果这个偏差频繁出现,说明问题不在策略,而在执行链路。
5. 时间维度的运维:夜盘、换月、交割、节假日
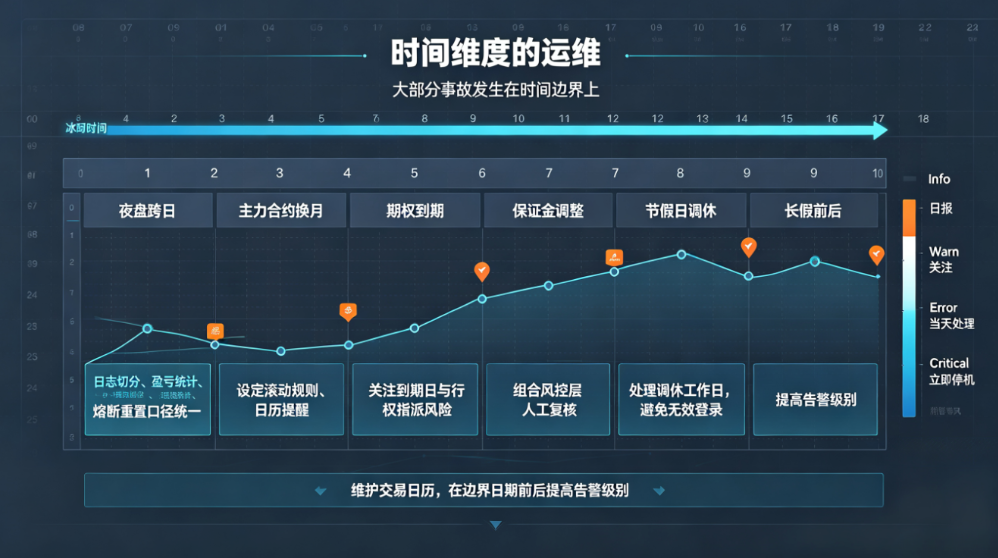
期货的时间结构比股票复杂得多,而大部分事故都发生在时间边界上:
夜盘跨日。日志按日期切分、盈亏按交易日统计、熔断按自然日重置——这三件事的定义必须在代码里统一,否则会出现"明明没亏多少却触发了熔断"或反过来。
主力合约换月。需要在策略层面设定明确的滚动规则(提前几天、以成交量还是持仓量为判据、是否允许持有进入交割月前一月),并在日历上做好提醒。期权还要额外关注到期日和行权指派风险。
交易所临时调整保证金或涨跌停幅度。这类变动会直接影响你的仓位上限和止损有效性,建议在组合风控层留出人工复核的入口。
节假日调休与临时休市。客户端的定时任务和日历逻辑要能正确处理调休工作日,避免在休市日发出无意义的登录请求或误判为异常。
建议维护一张交易日历表,把换月日、到期日、保证金调整日、长假前后一天全部标出来,并在这些日期前后提高告警级别。
6. 配置管理:把可变的东西全部外置
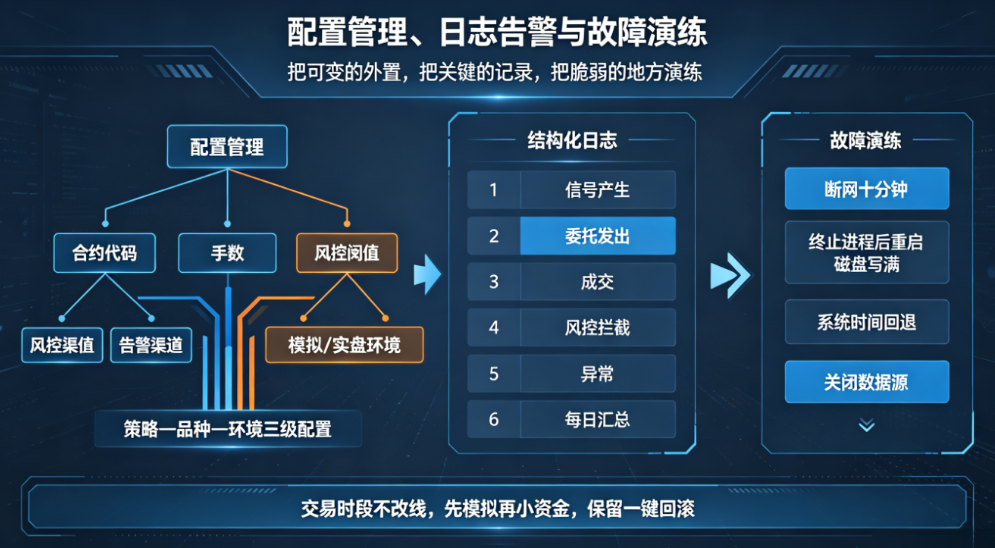
一个反复被验证的工程原则是:任何可能变的东西,都不应该硬编码在策略里。这包括合约代码、手数、参数、风控阈值、告警渠道、账号标识,以及最重要的——当前运行的是模拟还是实盘。
具体实践:
参数全部外置到配置文件,按"策略—品种—环境"三级组织;
模拟和实盘使用完全独立的配置目录和日志目录,物理隔离,杜绝复制粘贴后忘改账号的事故;
配置文件纳入版本管理,每次修改写 changelog,上线前做 diff;
启动时打印一份完整的环境指纹(配置哈希、客户端版本、Python 版本、数据起止日期),落盘保存。这条信息在你三个月后排查问题时价值连城。
日志应当是结构化的、分级的、可检索的。最低限度要记录:信号产生、委托发出、委托回报、成交、风控拦截、异常、每日汇总。关键事件建议双写一份只追加的归档文件,作为事后审计的依据。
告警要分级,否则你会很快养成忽略它的习惯:
Info:正常事件汇总,日报即可;
Warn:需要关注但不需立即干预(如某品种数据延迟、单次补单成功);
Error:需要当天处理(如连续补单失败、仓位漂移、熔断触发);
Critical:需要立即停机并人工介入(如无法登录、持仓与记账严重不符、连续亏损触及硬上限)。
并且要规定无人值守时的升级策略:Error 级别超过 N 条未处理,自动升级为 Critical 并改用电话或短信渠道。
最后,故障演练不能省略。找一个周末,主动制造以下情形并观察系统反应:断网十分钟、手动终止进程后重启、磁盘写满、把系统时间往后调、把一个品种的数据源关掉。每一次演练都会暴露出你以为"不可能发生"的假设。这份清单越早做,代价越小。
8. 安全与变更管理
安全方面有几个容易疏忽的点:策略文件与配置文件包含敏感信息,要做好权限控制和备份加密;如果使用平台的策略分发或订阅机制,要了解其绑定机制(如 UID、资金账号白名单、设备指纹、订阅周期),避免在更换机器或重装系统时遭遇授权问题;对外分享截图时务必抹去账号与持仓信息。
变更管理同样重要:不要在交易时段做任何改动。新策略上线采用灰度方式(先模拟、再小资金、最后加仓),并且始终保留一键回滚到上一个稳定版本的能力。版本号要用语义化格式,回滚步骤要提前写在纸上,而不是等到出事时才想。
小结
实盘运维的全部工作可以归结为一句话:假设一切都会坏,然后让它在坏了的时候以可控的方式停下来。期魔方提供的委托失败补单、自动止损止盈、隔夜自动登录、多终端预警等功能,为你搭好了地基;但房子能不能住人,取决于你有没有做对账、有没有配好监控、有没有演练过故障。这些东西很枯燥,也不性感,但它们是量化交易里复利最高的那部分投入。