/* MD / 富文本中的 .toc(含博客园搬家等嵌套结构);.toc-box 在侧栏,不受影响 */
#content_views .toc,
/* 编辑器常在目录前后插入空 p(:empty 仍占 20px),一并去掉避免顶空隙 */
#content_views.markdown_views > p:empty:has(+ .toc),
#content_views.markdown_views > .toc + p:empty,
/* 富文本旧版目录标记 */
#content_views.htmledit_views #main-toc,
#content_views.htmledit_views #hr-toc,
#content_views.htmledit_views p[id*=\”-toc\”] {
display: none !important;
}
/* 目录去掉后,紧跟的首个标题不再多出一块上边距 */
#content_views.markdown_views > .toc + h1,
#content_views.markdown_views > .toc + h2,
#content_views.markdown_views > .toc + h3,
#content_views.markdown_views > .toc + h4,
#content_views.markdown_views > .toc + p:empty + h1,
#content_views.markdown_views > .toc + p:empty + h2,
#content_views.markdown_views > .toc + p:empty + h3,
#content_views.markdown_views > .toc + p:empty + h4 {
margin-top: 0 !important;
}
AI集群的网络功耗正在成为数据中心设计中的硬约束。GPU规模扩大后,机架间、芯片间需要交换的数据量同步上升,传统可插拔光模块沿前面板排布,电信号经十几厘米PCB走线驱动,速率越高,这部分功耗越难压缩。
近期,光互联在产业侧密集推进。10月22日,日本运营商KDDI与博通启动共封装光学(CPO)联合验证,把搭载Tomahawk 6芯片和Davisson光引擎的交换机放进AI数据中心,在模拟训练和推理负载下评估功耗、丢包和吞吐量。同期光博会上,华为海思、光迅科技、华工正源、新易盛、中际旭创集中展出3.2T至7.2T的NPO和CPO产品,英伟达Vera Rubin平台也在数吉瓦级部署中同步支持可插拔和共封装光器件。
市场对CPO存在一个普遍担忧,即光模块会被共封装替代,光模块厂的业务因此被绕过。从产品结构和供应体系看,这一判断并不成立。CPO改变的是光器件的形态和产业链分工,光引擎的供应方仍是光模块龙头,真正的变化在于平台主导权和价值量的重新分配。
CPO改变的是形态,不是功能
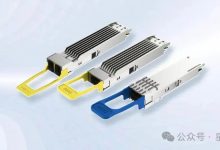
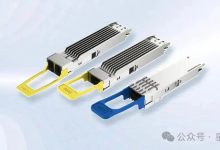
传统可插拔光模块是独立器件,插在交换机前面板,模块与交换芯片之间隔着十几厘米的PCB走线,模块内部配有DSP做信号重定时。速率提升后,驱动长距离铜线和DSP处理的功耗同步上升,前面板的模块数量、供电和散热也逼近物理上限。
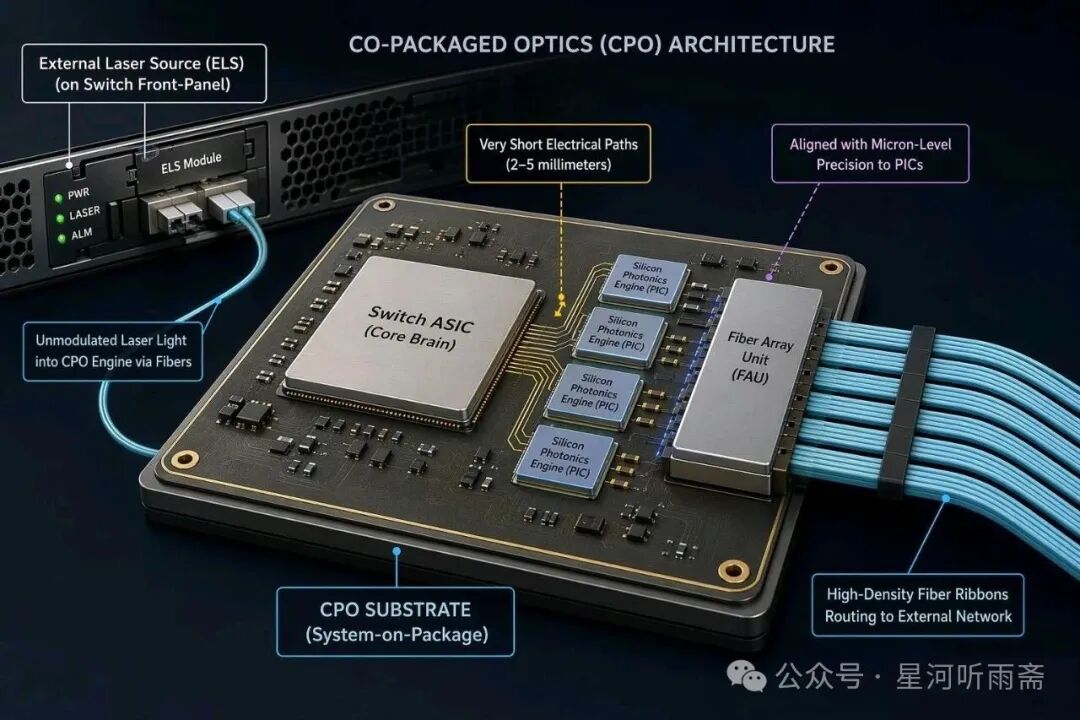
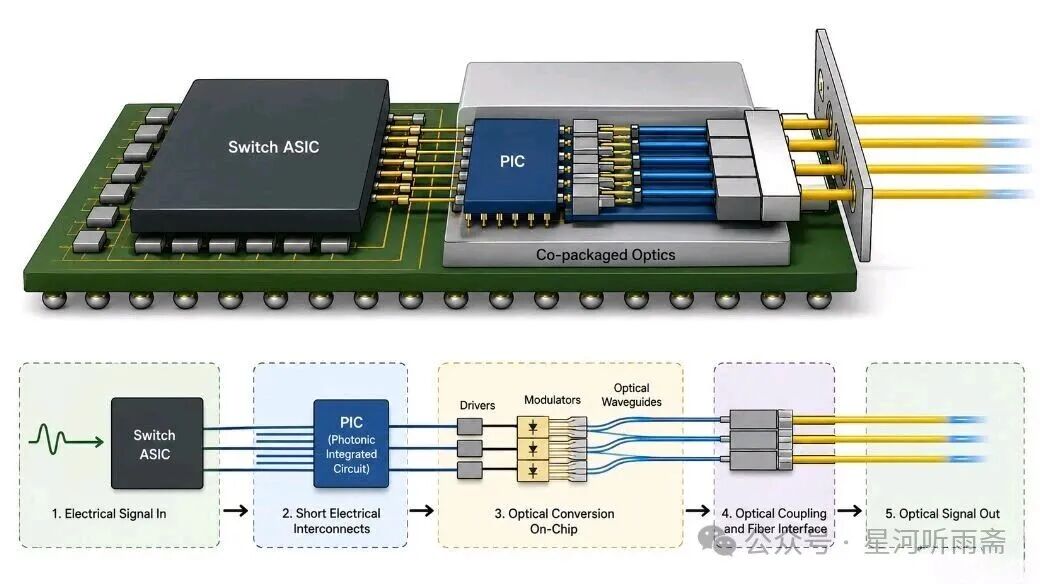
CPO的核心是把光引擎从前面板搬到交换芯片旁,与芯片封在同一基板,电信号路径从100毫米以上缩短至2到5毫米,前面板随之取消。上海交通大学光互联综述给出的参考值是,共封装可将单比特功耗降至约6pJ/bit。
需要明确的是,CPO压缩的是铜线驱动和模块封装环节,光电转换功能并未消失。数据要变成光信号送入光纤,这一步仍需光引擎完成,且因集成度提高,对硅光和2.5D/3D封装的要求更高。光引擎没有消失,只是形态和位置发生变化。
这一变化的需求背景,是AI集群规模的持续扩张。英伟达10月27日与甲骨文宣布,将Vera Rubin NVL72系统在云平台的部署规模扩展至数吉瓦级,Rubin平台同时支持可插拔和共封装光器件。单集群光互联规模随之上量,高速率、低功耗的光连接成为AI工厂建设的刚性环节,这也是CPO在当前时点加速推进的直接原因。
光引擎仍是光模块厂在做
光博会的产品构成给出了直接答案。华为海思首发7.2T NPO光引擎,光迅科技首发6.4T硅光单模NPO,华工正源展出3.2T CPO和6.4T NPO,新易盛6.4T NPO在海外云厂验证,中际旭创6.4T NPO已在推进客户订单,上述产品均基于单波200G方案。
这表明CPO并非把光模块厂排除在外,而是将其产品由可插拔模块转为光引擎。客户仍是云厂商,硅光、封装、客户认证能力与光模块时代一脉相承。光迅科技3.2T NPO已在国内头部云厂商完成系统验证,依托的正是其在硅光模块上的工艺积累。硅光在800G及更早产品上已规模应用,CPO是这一能力向更高集成度的延伸,而非新的进入门槛。
NPO成为当前主流过渡形态,同样反映光模块厂的位置。彻底CPO将光引擎与芯片焊死,NPO让光引擎靠近芯片但保持独立、可更换,兼顾缩短电路径与独立维护。光模块厂当前重点产品均落在NPO,以保留光引擎的交付和维护能力。
平台主导权与价值量重新分配
光模块厂不会被绕过,不代表分工不变。CPO带来的调整集中在两个方面。
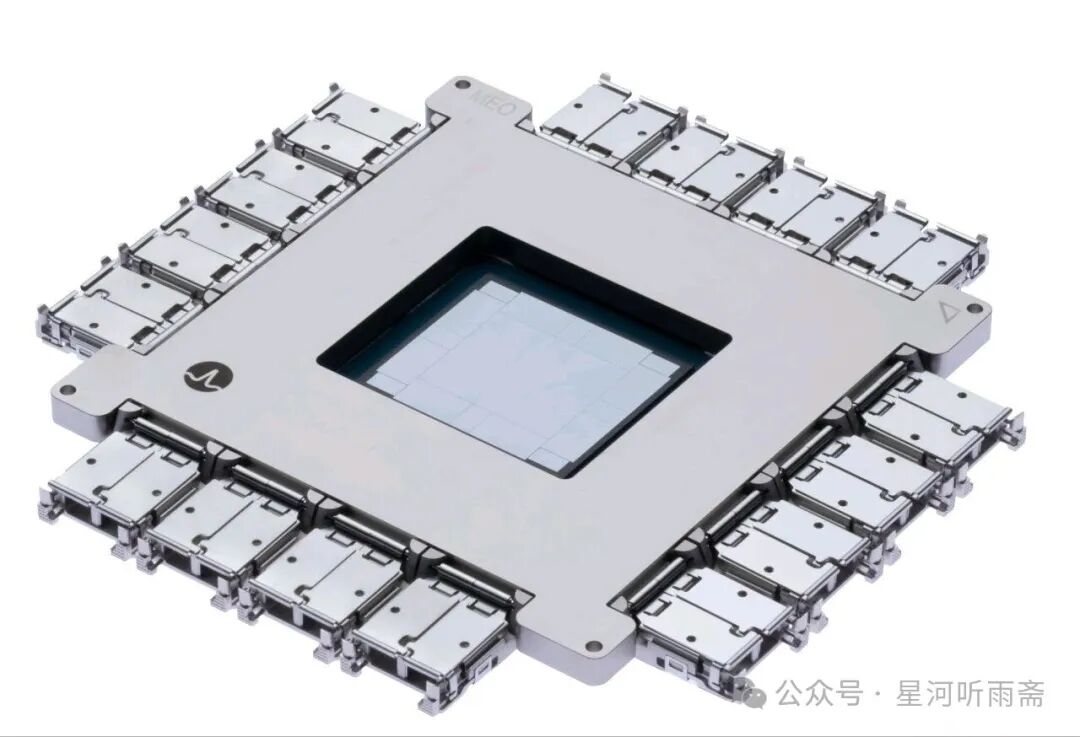
一是平台主导权上移。可插拔时代,光模块是标准器件,厂商按速率和规格直接供货。CPO时代,光引擎与博通、英伟达的交换芯片深度绑定,平台由芯片厂定义,光模块厂承担配套。KDDI验证由博通主导,采用Tomahawk 6加Davisson光引擎,体现的正是芯片厂的平台位置。光模块厂进入供货体系,需通过客户的产品认证(Code),认证覆盖功耗、兼容性和稳定性,周期长、黏性强。产业信息显示,联特科技已拿到Oracle的1.6T产品认证,Meta方面验厂同步推进。
二是价值量向上游光器件集中。光引擎中最紧缺的是激光器、硅光和外置光源,而非组装环节。Lumentum给出的口径是,面向AI数据中心的光器件产能已售罄至2029年初,部分产品2027年约70%的需求无法满足,新产能从建设到放量需三到五年。天孚通信表示,CPO配套的外置光源和光纤阵列已具备量产基础,NPO配套无源器件仍处于样品阶段。上游光器件的产能和良率,决定整条链的交付节奏。
对光模块厂而言,核心问题不是业务能否延续,而是在新分工中能占住多少价值。具备硅光、封装能力并进入芯片厂和云厂认证体系的厂商位置更稳,仅做标准化模块组装的厂商空间将被压缩。
时间节奏上,2026年以送样和系统验证为主,6.4T NPO预计2027年下半年形成订单、2028年放量,需求端并不紧缺,约束在于光器件供给和良率。KDDI作为运营商在真实负载下验证,标志着评估标准已由技术可行性转向运营可行性。跟踪这条线,重点看光引擎的客户认证落地与外置光源的量产交付,这两项指标比展台上的速率参数更能反映产业化进度。
——————
免责声明:本文仅用于光通信与AI算力领域的技术研究与行业分析,不构成任何投资建议,亦不作为任何投资决策的参考依据。文中信息均基于公开渠道的官方与权威资料整理。具体数据以官方或权威发布信息为准。
张星河
每天一份高质量研报,持续聚焦芯片半导体、AI基础设施、AI智能硬件、具身智能、光通信等硬科技方面的行业研究、产业链分析与技术拆解。欢迎您的关注!