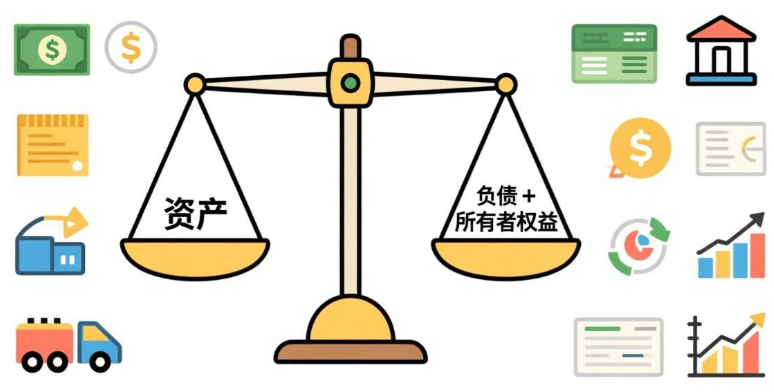
在学习会计时,老师几乎都会强调一句话:资产负债表是平衡的——资产总是等于负债加所有者权益。
很多人考试时能熟练写出这个公式,却未必真正理解其中的逻辑。下面,我们从三个角度来把这个问题彻底说清。
一、从“个人净资产”理解企业资产负债表
先回到最朴素的概念:净资产。
- 对个人而言:净资产 = 所有的 − 所欠的,这是对“财富”的基本定义。
- 企业也是一样:所有者权益 = 资产 − 负债
这个等式不是凭空规定的,而是“定义”的结果。因此,只要我们用这种方式衡量所有者权益,资产负债表天然就是平衡的。
二、资产负债表的两边,本质上在讲同一件事
再换个角度看资产负债表的两侧:
- 左边(资产):企业拥有什么
- 右边(负债+所有者权益):这些资产是从哪里来的
既然“你不可能不付出就得到”,那么“拥有的”和“资金来源”必然是一一对应的:资产 = 负债 + 所有者权益,这不是巧合,而是经济活动的必然结果。
三、用交易过程来直观理解“为什么总是平衡”
最有效的办法,是跟着一家新公司从零开始“走一遍”。
1. 公司刚成立
股东投入 5 万元现金:
- 资产:现金 50,000
- 负债:0
- 所有者权益:50,000
显然是平衡的。
2. 用现金购买卡车 3.6 万
交易后资产结构变为:
| 现金 | 14,000 |
| 土地、厂房和设备 | 36,000 |
| 资产合计 | 50,000 |
右侧仍然是:
- 所有者权益 50,000
- 负债 0
只是资产内部“此消彼长”,总额并未改变。
3. 向银行借款 1 万
现金增加到 24,000:
| 现金 | 24,000 |
| 土地、厂房和设备 | 36,000 |
| 资产合计 | 60,000 |
右侧相应变为:
| 银行贷款 | 10,000 |
| 所有者权益 | 50,000 |
| 合计 | 60,000 |
关键点:
- 资产增加 1 万
- 负债也增加 1 万
- 所有者权益并未改变
四、每一笔交易都会同时影响两边
这就是资产负债表平衡的真正机制。
例 1:用现金偿还贷款 1 万
- 资产中的现金 −10,000
- 负债中的贷款 −10,000
两边同时减少,仍然平衡。
例 2:购买机器 10 万
支付方式:
- 现金 5 万
- 赊欠 5 万
结果:
- 资产:
- 现金 −50,000
- 机器 +100,000 → 资产净增 50,000
- 负债:新增应付 50,000
同样是“同增同减”。
五、一个重要结论
任何交易,都会同时影响资产负债表的两侧。
所有者权益只有在三种情况下才会变化:
只要记住这一点,就抓住了资产负债表的“灵魂”。
小结
资产负债表之所以平衡,并不是会计的“人为规定”,而是三个逻辑共同作用:
如果资产不等于负债加所有者权益,就根本不可能存在资产负债表。理解这一点,是培养财务思维的第一步。
延伸阅读:
- 十、资产负债表的另一面:负债与所有者权益
- 九、资产:更多的假设和估计(现金除外)
- 八、资产负债表的基本知识
- 七、利润的多种形式
- 六、成本和费用:没有严格不变的规则
- 五、收入:关键是确认
- 四、破解利润表“密码”
- 三、利润是个估计值
- 二、分清假设、估计和偏差
- 一 、数字未必可靠