文章目录
-
- 模型
- 代码
模型
【filterpy】用于卡尔曼滤波。
卡尔曼滤波是一种递归的最优估计算法,可通过含有噪声的观测来估计系统的状态,记其状态方程与观测方程为
- 状态方程
x
k
=
F
k
x
k
−
1
+
B
k
u
k
+
w
k
\\mathbf x_k=\\mathbf F_k\\mathbf x_{k-1}+\\mathbf B_k\\mathbf u_k+\\mathbf w_k
xk=Fkxk−1+Bkuk+wk - 观测方程
z
k
=
H
k
x
k
+
v
k
\\mathbf z_k=\\mathbf H_k\\mathbf x_k+\\mathbf v_k
zk=Hkxk+vk
式中
-
x
k
\\mathbf x_k
xk 系统状态 -
z
k
\\mathbf z_k
zk 观测值 -
F
k
\\mathbf F_k
Fk 状态转移矩阵 -
H
k
\\mathbf H_k
Hk 观测矩阵 -
w
k
∼
N
(
0
,
Q
k
)
\\mathbf w_k\\sim N(0,\\mathbf Q_k)
wk∼N(0,Qk) 过程噪声 -
v
k
∼
N
(
0
,
R
k
)
\\mathbf v_k\\sim N(0,\\mathbf R_k)
vk∼N(0,Rk) 观测噪声 -
B
k
u
k
\\mathbf B_ku_k
Bkuk 为输入控制项,没有输入可以不写
现假设有一目标在做匀速运动,对于某个时间步长
δ
t
\\delta_t
δt而言,其状态转移矩阵可以记作
F
=
[
1
δ
t
0
1
]
F=\\begin{bmatrix}1&\\delta_t\\\\0&1\\end{bmatrix}
F=[10δt1]
则对于某一时刻的状态
[
x
k
−
1
v
k
1
]
\\begin{bmatrix}x_{k-1}\\\\v_{k_1}\\end{bmatrix}
[xk−1vk1]而言,其下一时刻的状态为
[
x
k
v
k
]
=
F
[
x
k
−
1
v
k
−
1
]
=
[
x
k
−
1
+
v
k
−
1
δ
t
v
k
−
1
]
\\begin{bmatrix}x_k\\\\ v_k\\end{bmatrix}=F\\begin{bmatrix}x_{k-1}\\\\ v_{k-1}\\end{bmatrix}= \\begin{bmatrix} x_{k-1}+v_{k-1}\\delta_t\\\\ v_{k-1} \\end{bmatrix}
[xkvk]=F[xk−1vk−1]=[xk−1+vk−1δtvk−1]
如果我们只有位置传感器,那么观测矩阵可以记作
[
1
0
]
\\begin{bmatrix}1&0\\end{bmatrix}
[10]。
设观测时会额外引入一些噪声,令
Q
=
[
0.025
0.05
0.05
1
]
Q=\\begin{bmatrix}0.025&0.05\\\\0.05&1\\end{bmatrix}
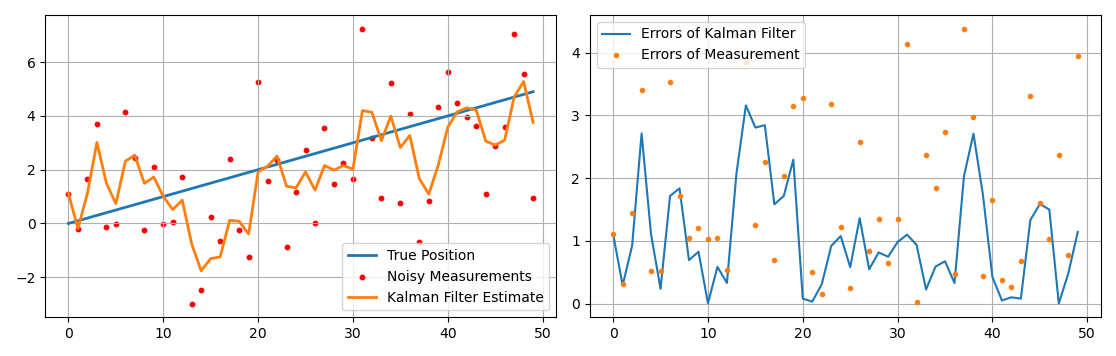
Q=[0.0250.050.051],观测噪声的协方差为
5
5
5,则卡尔曼滤波前后其误差变化如下
代码
import numpy as np
import matplotlib.pyplot as plt
from filterpy.kalman import KalmanFilter
kf = KalmanFilter(dim_x=2, dim_z=1) # 状态维度:[位置, 速度]
dt = 1.0 # 时间步长
kf.F = np.array([[1, dt], [0, 1]])
kf.H = np.array([[1, 0]]) # 观测矩阵 H (只观测位置)
kf.x = np.array([[0.], [0.]]) # 初始速度
kf.P *= 1000. # 初始协方差(不确定性)
kf.Q = Q = np.array([[dt**4/4, dt**3/2],
[dt**3/2, dt**2]]) * 0.1
kf.R = np.array([[5.]]) # 位置测量噪声标准差 sqrt(5) ≈ 2.24
np.random.seed(42)
ts = np.arange(50)
pos = 0.1 * ts
meas = pos + np.random.randn(50)* np.sqrt(5)
fpos = []
fvel = []
for z in meas:
kf.predict()
kf.update(z)
fpos.append(kf.x[0, 0])
fvel.append(kf.x[1, 0])
plt.subplot(121)
plt.plot(pos, label='True Position', linewidth=2)
plt.scatter(range(len(meas)), meas, label='Noisy Measurements', s=10, color='red')
plt.plot(fpos, label='Kalman Filter Estimate', linewidth=2)
plt.legend()
plt.grid(True)
plt.subplot(122)
plt.plot(np.abs(fpos – pos), label="Errors of Kalman Filter")
plt.plot(np.abs(meas – pos), label="Errors of Measurement", lw=0, marker='.')
plt.legend()
plt.grid(True)
plt.show()
【KalmanFilter】即为Kalmann滤波类,其输入参数为
- dim_x 滤波器的状态维度,在我们的模型中包括位置和速度,故而维度为2
- dim_z 测量值的维度,由于我们只观测位置,故而维度为1
- dim_u 默认为0,表示控制输入的维度
在创建滤波器对象后,根据状态方程与观测方程,分别设置状态转移矩阵和观测矩阵
F
,
H
F,H
F,H;
Q
,
R
Q,R
Q,R则分别关联过程噪声和观测噪声。