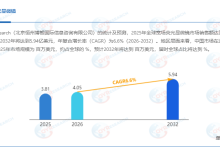
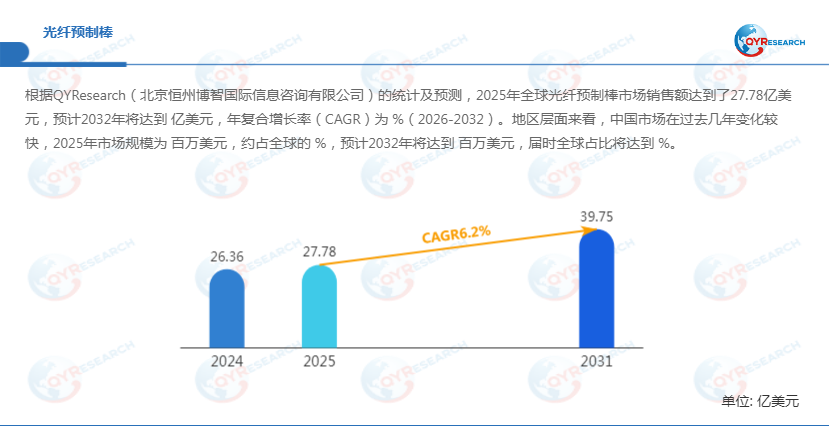
QYResearch调研显示,2025年全球光纤预制棒市场规模大约为27.78亿美元,预计2032年将达到42.22亿美元,2026-2032期间年复合增长率(CAGR)为6.3%。
下游应用场景爆发:驱动预制棒需求分层
区域市场分化:亚太主导与欧美追赶
- 中国市场:2024年长飞光纤、亨通集团、烽火通信合计产能达12,000吨/年,占全球45%。但高端PCVD设备仍依赖进口,信越化学、住友电工占据中国高端市场60%份额。
- 北美市场:康宁公司凭借MCVD技术垄断军事通信领域,2024年获得美国国防部2.3亿美元订单,开发抗电磁干扰光纤预制棒。
- 欧洲市场:普睿司曼集团通过收购丹麦NKT集团,将海底电缆用预制棒产能提升至1,500吨/年,目标2025年占据全球30%市场份额。
竞争格局演变:头部企业加速整合
全球前五大厂商(长飞、康宁、普睿司曼、信越、古河)占据68%市场份额,但二线厂商通过差异化竞争突围:
- 富通科技:2024年推出"绿色预制棒",单位产能能耗降低18%,获欧盟碳关税豁免。
- 法尔胜泓昇:与中科院合作开发量子通信专用预制棒,已进入中试阶段。
- OFS Fitel:聚焦医疗内窥镜市场,2024年相关产品收入占比提升至25%。
未来趋势研判(2026-2032)
更多详情请咨询。