作为生命科学仪器赛道中的刚需黄金增量领域,宽场荧光显微镜市场正在迎来科研端与产业端的双重红利释放,大量生物实验室、医药研发机构与仪器从业者迫切需要清晰的市场分析,精准把握生命科学研究、药物研发浪潮下的设备迭代与布局机遇。这份基于QYResearch权威产业数据的深度报告,将全面拆解全球宽场荧光显微镜市场的增长逻辑,覆盖市场规模、竞争格局、区域机会等核心维度,为产业参与者提供可落地的决策参考。
全球宽场荧光显微镜市场规模与增长韧性
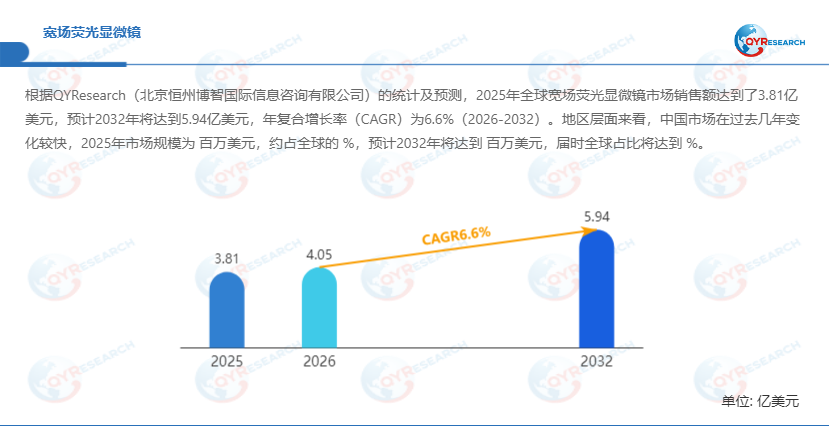
据QYResearch(北京恒州博智国际信息咨询有限公司)的权威统计及预测,2025年全球宽场荧光显微镜市场销售额已达到3.81亿美元,预计2032年将攀升至5.94亿美元,2026-2032年期间年复合增长率(CAGR)稳定维持在6.6%。2025年全球宽场荧光显微镜总产量约为8845台,核心上游环节中高数值孔径物镜、荧光滤光片组与高灵敏度sCMOS相机直接决定整机成像性能。中国市场作为全球增长最快的核心区域,近年生命科学领域科研投入持续加码,产业迭代速度显著高于全球平均水平,后续伴随国产高端科学仪器替代进程推进,市场占比仍将稳步提升。2025年全球关税政策变动带来的供应链重构,正在进一步推动宽场荧光显微镜产业向本土化、区域化供应体系转型,为本土科学仪器厂商创造了全新的市场空间。
核心驱动因素支撑行业长期扩容
当前宽场荧光显微镜市场的增长动能来自三大核心维度:其一,全球生命科学研究投入持续升级,细胞生物学、神经科学、病理诊断等领域的实验需求持续攀升,带动高校、科研机构与医院研究中心的设备采购需求稳步释放,宽场荧光显微镜作为入门级标配成像设备,凭借成像速度快、系统成本低、操作简便的优势,成为各类实验室的首选基础成像平台。其二,生物制药行业高速发展,药物筛选、活细胞成像等产业化应用场景快速普及,自动化集成度高的宽场荧光显微镜正在大规模接入高通量药物筛选产线,产业端新增需求成为市场扩容的核心新动力。其三,国产高端科学仪器替代政策持续落地,本土厂商在核心光学元件、成像传感器等环节的技术突破不断加速,高性价比的国产宽场荧光显微镜产品正在快速抢占此前被海外品牌垄断的中低端市场,进一步下沉市场需求被充分激活。
未来行业发展趋势与核心布局方向
从长期行业前景来看,宽场荧光显微镜市场的竞争焦点正在从普通标准成像设备,向高灵敏度、智能化、适配超分辨成像的高端方向全面升级。传统汞灯光源正被长寿命、低光毒性的LED荧光系统快速替代,搭载sCMOS相机的新一代产品已经成为市场主流,时间序列活细胞成像等高级功能的渗透率持续提升。当前全球核心供给侧企业已形成清晰的分层格局:以卡尔蔡司、徕卡、尼康为代表的国际头部光学仪器厂商占据高端科研级产品市场,以麦克奥迪、永新光学为代表的国内本土仪器厂商则依托高性价比与本地化服务优势,快速抢占本土化教学与常规科研场景市场份额。后续伴随生命科学研究持续深入,叠加国产科学仪器支持政策持续加码,宽场荧光显微镜赛道将在产品升级、场景拓展与价值升级的方向上迎来长期稳健增长。