为什么还要再做一个 Python 量化终端
国内期货量化工具大致分为三派。第一派是自研语言派(如文华、开拓者、金字塔等),生态成熟、教程丰富,但语言封闭,无法直接复用 pandas、sklearn 等现代数据科学生态,策略资产的可移植性受限。第二派是纯后端 SDK 派(如天勤量化),轻量、可编程性强,适合服务器部署,但缺少前端可视化交互,策略运行状态"看不见",对入门者和需要直观复盘的用户不够友好。第三派是行情终端外挂脚本,灵活但稳定性与风控能力最弱。
期魔方(四川赤壁量化科技有限公司出品)选择的是第四条路:以 Python 为唯一开发语言,同时保留完整的行情图表、策略编辑器、回测面板与实盘任务管理,把"写代码"和"看盘面"重新放回到同一个进程里。这种设计取舍的价值在于降低上下文切换成本——开发者不需要在 IDE、行情软件和交易终端之间来回跳转,信号、图表、日志与持仓处于同一时间轴上。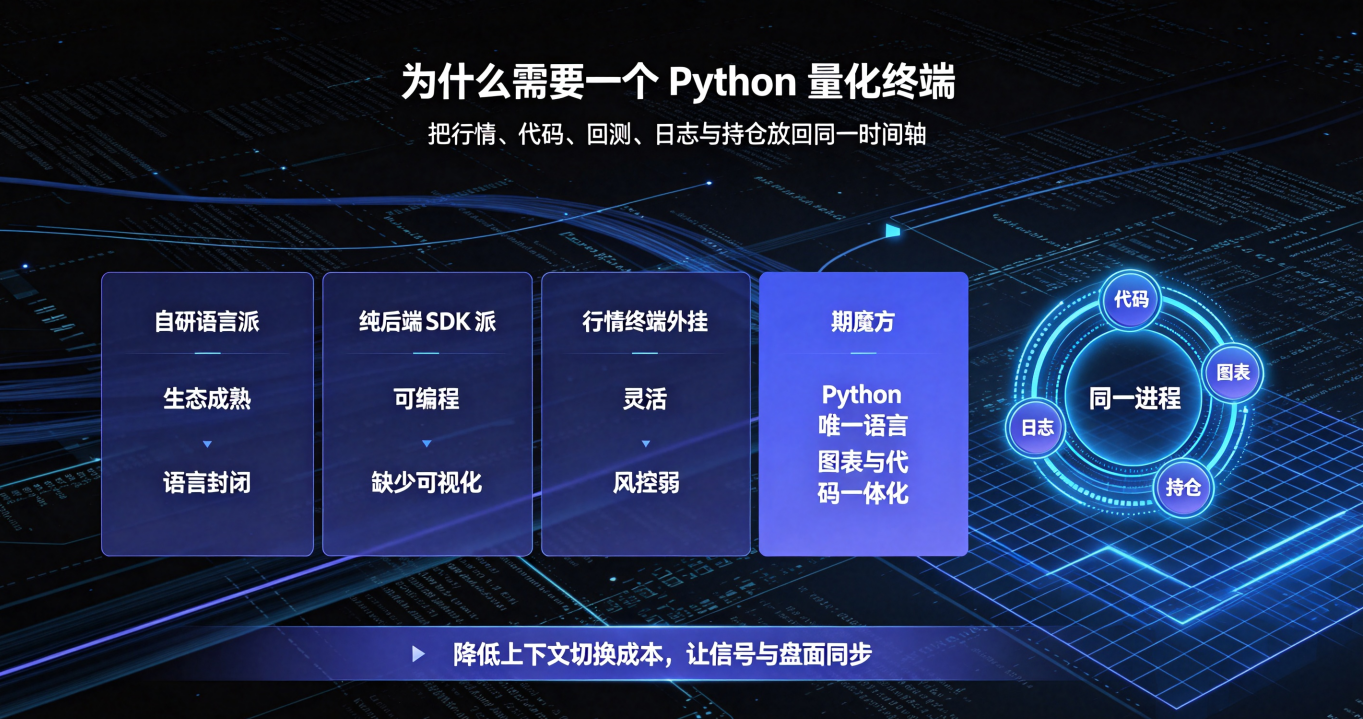
分层架构:数据层 → 引擎层 → 策略层 → 交互层 → 执行层
从外部观察其行为,可以把期魔方抽象为五层:
数据层:负责 K 线、Tick、合约信息、库存仓单现货等衍生数据的拉取、缓存与对齐。官方披露支持超过 15 年历史数据,这是做长周期验证与截面分析的基础。
引擎层:事件循环 + 回测引擎 + 订单撮合模拟器。回测引擎据称采用自研架构,性能较同类产品有数量级提升(官方口径为十倍以上),这对多品种、多年份的参数扫描至关重要。
策略层:用户编写的 on_init / on_tick / on_bar / on_order / on_trade / on_error / on_stop 回调集合,运行在内置的 Python 环境中。
交互层:超级图表(支持 Python 自定义指标绘制)、回测报告、任务面板、运行日志与消息预警。
执行层:CTP 接口封装、委托状态机、失败补单、止损止盈、隔夜自动登录维护,以及 MT4 TO CTP 桥接。
这五层的关键在于策略层与执行层之间隔着一个确定的订单状态机。策略只表达意图(开多 1 手),由执行层负责重试、撤单重报与状态同步。这一设计决定了策略代码可以保持纯粹,不必被网络抖动污染。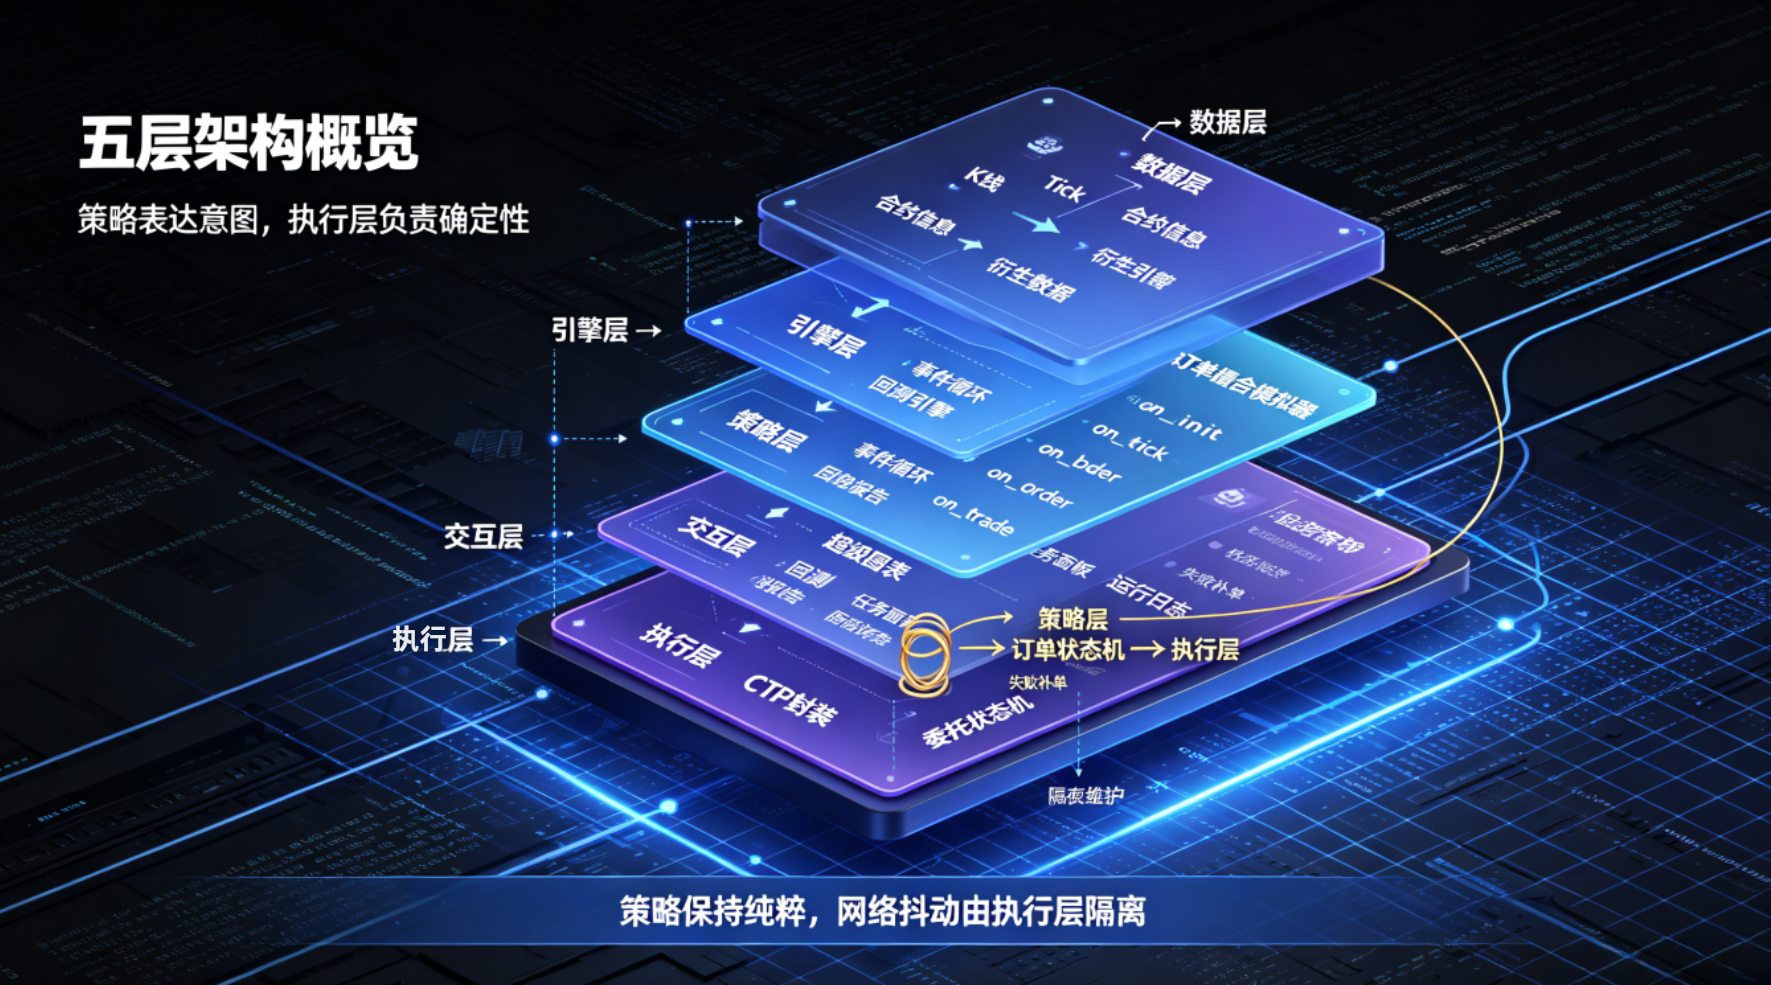
事件驱动模型的契约与时序
期魔方采用事件驱动而非轮询,这意味着开发者需要理解三个时序约束:
(1)on_bar 在 K 线闭合时触发
一根 15 分钟 K 线的 on_bar 回调发生在该周期结束的时刻,此时 get_kline 拿到的最后一根 bar 是已闭合的确定值。很多新手把"当前未闭合 K 线"当成已确认信号,造成回测完美、实盘失效——这不是平台 bug,而是时序理解错误。
(2)回调是串行单线程的
同一策略实例不会并发执行 on_bar,因此策略内部的状态变量不需要加锁。但这也意味着:不要在 on_bar 里做耗时操作(如全量重训模型、大规模 IO),否则会阻塞后续 Tick 与风控逻辑。正确做法是把重计算放到独立线程或定时任务中,主回调只读取结果。
(3)on_order / on_trade 是异步回报
发出委托不等于成交。策略若依赖"已成交才进行下一步"的逻辑,必须在 on_trade 中推进状态机,而不能在下单语句之后立即假设仓位已变化。
Python 环境:零配置背后的工程考量
平台内置 Python 12.9 并预装 pandas、numpy、ta_lib、sklearn 等库。从工程角度看,这一设计的收益很明确:消除环境差异导致的"在我机器上能跑"问题,让策略在不同机器、不同用户之间具备可复现性;代价则是版本自由度受限(例如无法随意升级某个依赖)。因此建议:把策略写成不依赖特定小版本的代码,避免使用实验性 API;若需第三方库,先确认平台是否支持安装或已有等价实现。
另一个容易踩坑的点是策略对象的生命周期。ContextInfo 贯穿策略全程,其自定义属性是唯一可靠的跨回调状态存储位置。函数局部变量会在每次回调结束后丢失,全局变量在多策略实例运行时可能互相污染。规范做法是全部挂在 ContextInfo 上,并在 on_init 中赋予初始值。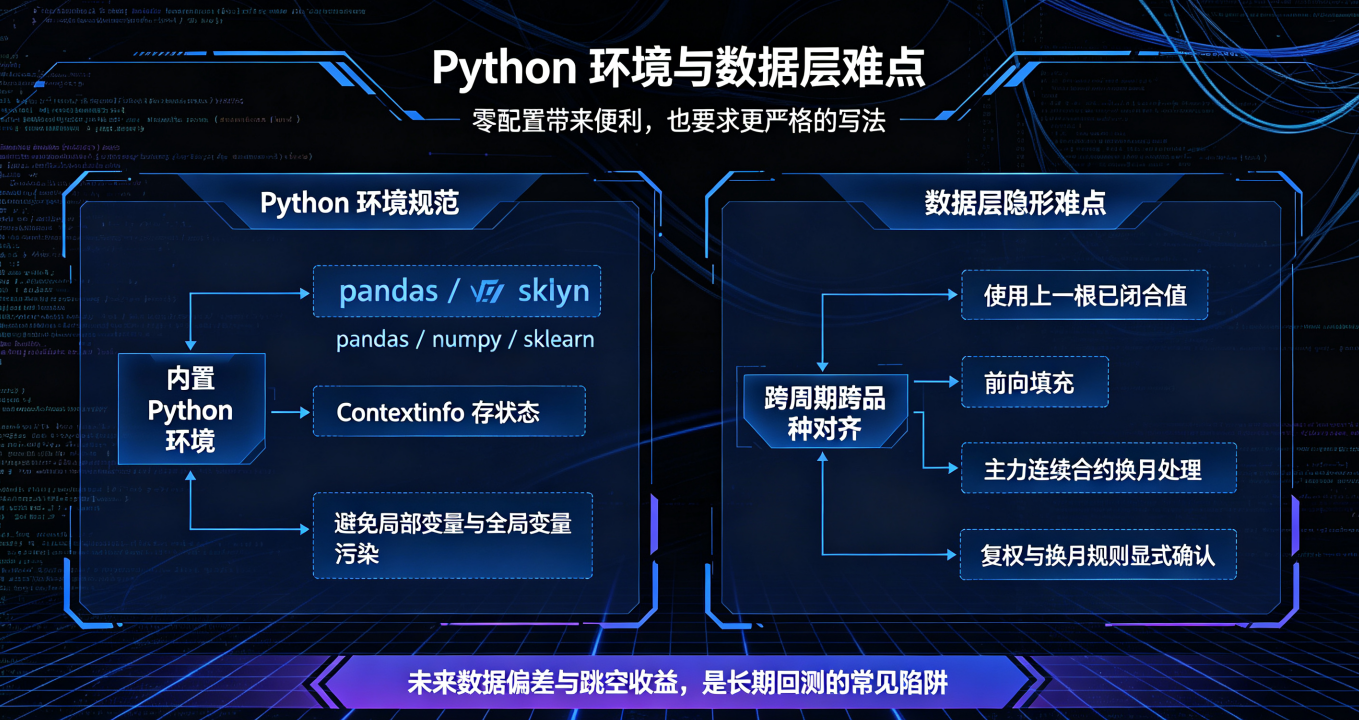
数据层的两个隐形难点
跨周期跨品种对齐
期魔方允许在螺纹钢的 15 分钟策略里取铁矿石的 1 小时数据和热卷的日线数据。但这三类数据的 bar 闭合时刻不同,直接使用 [-1] 索引会引入"用到未来数据"的偏差。稳健写法是先判断辅助序列长度是否充足,再按"上一根已闭合"的偏移取值,必要时做前向填充。
主力连续合约的拼接
长期回测必然涉及换月。主力连续序列在换月日存在价差跳空,若不做处理,均值回归类策略会被虚假的跳空收益误导。平台提供基础行情数据,但换月规则、复权方式需要在策略层面显式处理,或在回测设置中确认是否启用复权。这是任何回测系统都无法替你自动做对的环节。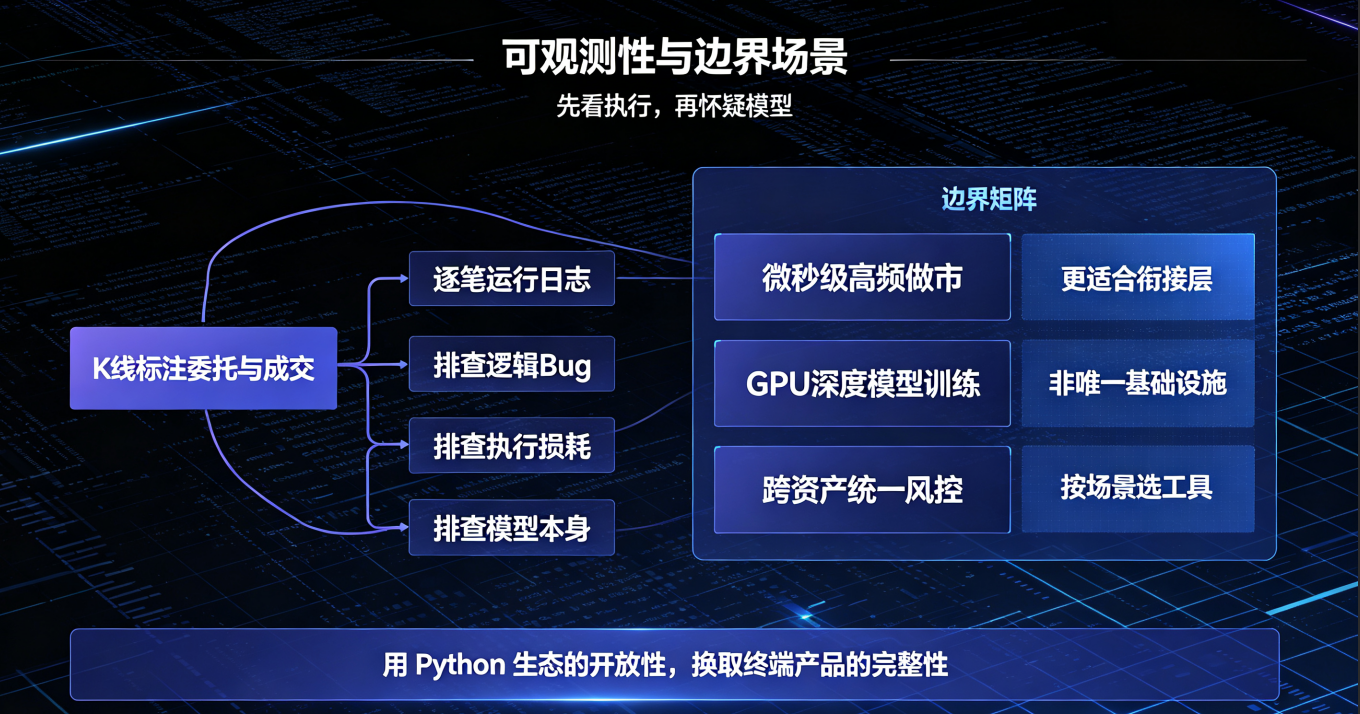
可观测性:被低估的能力
期魔方把每一笔委托和成交标注在 K 线上,并生成逐笔运行日志。从运维角度看,这相当于给策略配备了 trace。当实盘表现偏离回测时,排查顺序应当是:先看标注点位是否与信号逻辑一致(判断是逻辑 bug 还是执行损耗),再看日志中的委托回报与滑点(判断是流动性问题还是接口问题),最后才怀疑模型本身。多数"策略失效"最终都落在第一层。
边界与不适用场景
客观地说,期魔方的定位是 CTA/套利/多因子类的中低频量化终端。它的优势在于一体化与可视化,而不在于极低延迟。对于微秒级的高频做市、需要 GPU 集群的深度模型训练、或者跨资产(股票、期权希腊值对冲)的统一风控,它更适合作为执行端与研究端的衔接层,而非唯一基础设施。选工具的本质是匹配场景,而非追求功能最全。
期魔方的架构价值可以用一句话概括:用 Python 生态的开放性,换取终端产品的完整性,同时通过事件驱动契约与订单状态机守住确定性。理解这三件事,比记住任何一组 API 都重要。