在PTrade或者聚宽上做策略的人,对下面这个循环都不陌生:跑回测,看结果,不满意,改两行代码,再跑一遍。难受的地方不在跑,而在中间那一步。净值曲线为什么这个月大幅回落,成交记录里哪几笔拖了后腿,参数动了之后别的月份会不会变差,这些问题光靠平台页面给的展示往往答不上来,只能一页页翻成交明细,肉眼对净值,拿计算器敲。一轮下来半天没了,结论还不一定站得住。
我把回测搬到了本地,自己搭了一个框架 mtzQuant,聚宽和 PTrade 的原生策略不改一行代码直接跑。这篇文章要讲的不是框架本身,而是搬回本地之后多出来的一种工作方式:把分析问题、定位原因、修改策略、重跑验证这四步,整段交给 AI 编码智能体去做。人只做两件事,下任务,把关。
一次真实的优化过程
拿实际跑过的一轮来说。策略是一份 ETF 轮动,跑完回测后监控页显示:总收益 8.23%,年化 15.41%,最大回撤 30.30%,夏普 0.54。回撤显然不能接受,于是我给 AI 下的任务是:结合数据库中的回测记录和日志记录,分析最大回撤 30% 的原因,如何减少最大回撤,复制一份原策略进行修改。
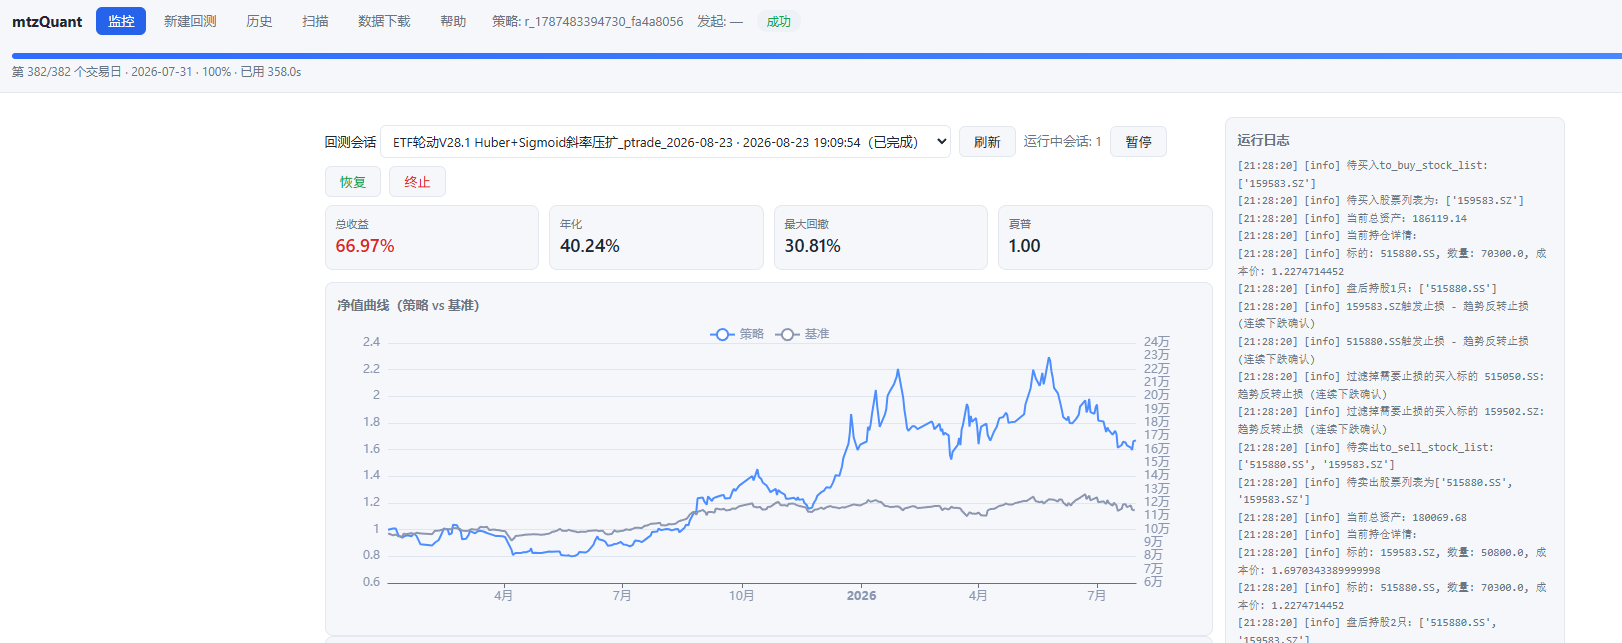
AI 给出的执行计划很直接:先分析图片中的净值曲线,同时探索数据库和策略文件来定位回撤原因。它先读了截图,再列出项目目录和策略目录,然后去查库里这个 run 的成交明细和日志。