人形机器人真正开始谈量产以后,产业链里一个问题会越来越现实:
到底哪些零部件,会最先吃到“量”的红利?
这个问题不能简单看“哪个零部件技术含量最高”,也不能只看单个零件价格。
真正决定谁先受益的,我觉得主要看三件事:单机用量够不够大、是不是决定整机性能、量产以后能不能形成持续采购。
2026年,人形机器人行业已经明显从样机验证向早期商业化和规模制造推进。TrendForce预计,中国人形机器人厂商2026年产量将继续快速增长,并指出关节模组、灵巧手、传感器等上游环节会随着整机扩产直接受益。不过整个行业距离汽车那种百万级成熟量产仍然很远,2025年全球人形机器人实际销量大约只有7000台,因此现在更准确地说,是进入了早期量产阶段。
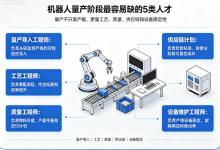
如果按照这个逻辑来看,我认为最先受益的,大概率是下面5类。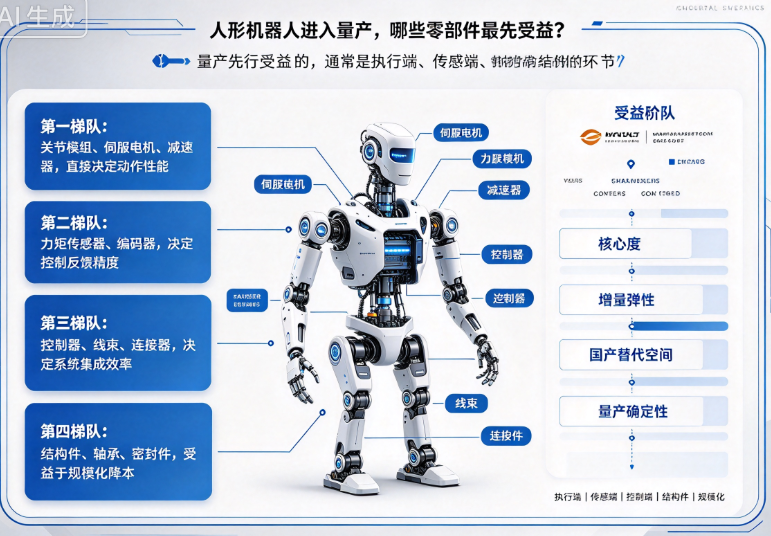
第一类:关节模组,以及背后的电机、减速器和驱动器
如果只让我选一个人形机器人量产最先受益的环节,我会先看关节执行系统。
原因很简单:人形机器人本质上就是一个拥有大量自由度的复杂机电系统。
髋、膝、踝、肩、肘、腕等位置都需要执行器,一个机器人往往需要几十套旋转或者直线执行机构。关节里面又不是只有一个零件,而是集成了:
电机 + 减速器/丝杠 + 编码器 + 轴承 + 驱动器 + 传感器 + 结构件。
因此整机一旦从几十台样机进入几千台甚至上万台生产,执行器相关零部件的需求几乎会被同步放大。
TrendForce在今年的人形机器人供应链分析中,也把actuator列为重点关注的核心部件之一。)
这里尤其值得关注的是无框力矩电机。
人形机器人越来越强调轻量化、高扭矩密度、低惯量以及紧凑集成,无框力矩电机比较适合直接集成到关节模组内部。
所以未来真正有竞争力的企业,不一定只是“会做一个电机”,而是能够同时解决:
电磁设计、热管理、结构集成、控制、批量一致性和成本。
从招聘市场也能看到一个变化:以前机器人公司找电机人才,经常只是找“电机设计工程师”;现在越来越多企业其实想要的是懂电机,又懂关节模组的人。
第二类:减速器和精密传动,量产以后反而更考验制造能力
人形机器人的不同关节不会使用完全相同的传动路线。
有些位置会使用谐波减速器,有些可能采用行星减速器、摆线类方案,还有一些高扭矩密度关节会探索低减速比甚至准直驱路线。
所以这里不要简单理解成“人形机器人量产以后,某一种减速器就会统一市场”。
真正确定的趋势是:
精密传动需求会被机器人自由度数量整体带起来。
尤其是减速器这种零部件,样机阶段真正困难的可能是“做出来”;进入量产以后,困难会变成:
寿命能不能稳定、回差能不能控制、噪音是否一致、良率够不够高、批次之间性能差异大不大。
这也是为什么机器人量产会越来越考验传统精密制造能力。
真正受益的,不只是机器人创业公司,还有背后的齿轮加工、精密磨削、热处理、轴承、润滑以及检测设备产业链。
换句话说:
机器人开始量产以后,很多原本不性感的制造环节,价值反而会重新被看见。
第三类:丝杠和直线执行器,可能是人形机器人里非常值得关注的一条线
除了旋转执行器,人形机器人还有一条重要技术路线:
旋转运动转直线运动。
这就涉及滚珠丝杠、行星滚柱丝杠以及直线执行器。
特别是在腿部等需要高推力、高刚度的场景,直线执行器具有自己的优势。
这类零件有一个特点:看起来不像VLA、世界模型那么“前沿”,但真正制造起来非常吃工艺。
例如:
螺纹精度、磨削工艺、材料、热处理、寿命、效率、摩擦以及批量一致性。
这些问题不是靠算法能够解决的。
Schaeffler今年公布的人形机器人业务材料里,也把线性执行器、滚珠丝杠以及旋转执行器作为重点方向,并强调其批量制造和垂直整合能力。
所以从猎头视角看,我反而非常关注这类人才:
精密传动、丝杠研发、磨削工艺、精密制造、轴承和执行器开发。
人形机器人真正量产以后,这批人的价值可能比现在市场认知的还要高。
第四类:力传感器、编码器和触觉传感器
机器人从“能动”走向“会干活”,传感器的重要性会越来越高。
这里至少包括三类:
| 编码器 | 关节到底转了多少、位置在哪里 |
| 力/扭矩传感器 | 机器人到底用了多大的力 |
| 触觉传感器 | 机器人有没有接触物体、接触在哪里、压力多大 |
早期机器人演示动作时,很多任务可以主要依赖位置控制。
但一旦进入真实环境,机器人要抓杯子、拿工具、装配零件、搬运柔性物体,仅仅知道“手在哪里”是不够的。
机器人还需要知道:
我碰到东西了吗?用了多大力?这个东西是不是要滑掉了?
因此随着灵巧操作和具身智能进一步发展,力觉和触觉会越来越重要。
TrendForce 2026年的人形机器人研究中已经把触觉感知列为关键技术方向之一;Schaeffler披露的人形机器人方案也同时覆盖旋转/直线执行器传感器、力传感器和灵巧手触觉。(TrendForce)
这类产业现在还没有完全成熟,也意味着人才同样比较分散。
机器人企业招聘时,经常需要从汽车传感器、工业测力、MEMS、医疗设备、消费电子甚至精密仪器企业跨行业Mapping。
第五类:灵巧手,会成为一个“零部件集成度极高”的独立赛道
灵巧手比较特殊。
严格来说,它已经不是一个单纯的零件,而是一套高度集成的小型机器人系统。
一只灵巧手里面可能同时存在:
微型电机、减速机构、丝杠、腱绳传动、编码器、驱动板、力传感器、触觉传感器以及大量精密结构件。
所以它的产业链价值密度非常高。
而且人形机器人真正进入工厂以后,会越来越明显地遇到一个问题:
机器人能走到工位,并不代表它能把活干完。
最终很多价值还是落在“手”上。
抓取箱子不难,但如果需要拧螺丝、插拔连接器、分拣异形物体、操作工具,末端执行器的复杂度会快速提高。
所以我更倾向于认为:
人形机器人早期量产解决的是“腿和关节”,真正进入复杂作业以后,灵巧手的重要性会快速上升。
为什么我没有把芯片放在第一位?
机器人当然需要大量芯片,包括主控SoC、MCU、驱动芯片、电源管理、通信芯片以及各种传感器芯片。
TrendForce今年也专门把人形机器人的SoC、电源、传感和通信芯片作为后续重要市场进行研究。
但如果讨论的是**“人形机器人量产最先直接拉动什么”**,我会更关注执行器和感知链。
因为它们与机器人自由度高度相关。
机器人多一个关节,往往就意味着多一套:
电机 + 传动 + 编码器 + 轴承 + 驱动/传感。
这种“单机几十套”的用量,是产业链放量非常重要的逻辑。
从招聘市场看,零部件人才也正在重新定价
人形机器人真正进入量产以后,人才需求也会从“整机研发”进一步向上游扩散。
我现在比较关注的几类人就是:
无框力矩电机、电机控制、谐波/精密减速器、行星滚柱丝杠、精密轴承、编码器、六维力传感器、触觉传感器、关节模组和灵巧手。
而且企业越来越不满足于“只懂一个零件”的人。
真正稀缺的会是这种人才:
既懂零部件,又懂机器人系统。
比如一个电机专家,如果同时理解减速器、编码器、驱动器和热管理,他的价值就已经不只是“电机工程师”。
一个传感器专家,如果能够理解力控、抓取和机器人闭环控制,他也不只是“传感器工程师”。
这其实和人形机器人产业的发展逻辑是一致的——零部件正在从单品竞争进入系统集成竞争。
David的一个判断
人形机器人量产以后,第一批真正稳定吃到产业红利的,我认为未必是最“有故事”的环节,而会是那些同时满足三个条件的零部件:
单机数量多、决定机器人核心性能、量产壁垒高。
所以如果让我按照产业链优先级去看,我会重点关注:
执行器/关节模组 → 电机与精密传动 → 丝杠与轴承 → 力觉/触觉/编码器 → 灵巧手。
AI决定机器人以后能有多聪明。
但机器人真正从100台做到1万台,拼的往往是另一套能力:
电机能不能稳定生产,减速器能不能保证一致性,丝杠寿命够不够,传感器成本能不能下来,关节装出来是不是每一套性能都差不多。
所以人形机器人进入量产,真正被重新定价的,很可能首先不是“概念”,而是这些藏在机器人身体里面的核心零部件。