/* MD / 富文本中的 .toc(含博客园搬家等嵌套结构);.toc-box 在侧栏,不受影响 */
#content_views .toc,
/* 编辑器常在目录前后插入空 p(:empty 仍占 20px),一并去掉避免顶空隙 */
#content_views.markdown_views > p:empty:has(+ .toc),
#content_views.markdown_views > .toc + p:empty,
/* 富文本旧版目录标记 */
#content_views.htmledit_views #main-toc,
#content_views.htmledit_views #hr-toc,
#content_views.htmledit_views p[id*=\”-toc\”] {
display: none !important;
}
/* 目录去掉后,紧跟的首个标题不再多出一块上边距 */
#content_views.markdown_views > .toc + h1,
#content_views.markdown_views > .toc + h2,
#content_views.markdown_views > .toc + h3,
#content_views.markdown_views > .toc + h4,
#content_views.markdown_views > .toc + p:empty + h1,
#content_views.markdown_views > .toc + p:empty + h2,
#content_views.markdown_views > .toc + p:empty + h3,
#content_views.markdown_views > .toc + p:empty + h4 {
margin-top: 0 !important;
}
根据恒州诚思发布的铸造尼龙市场报告,这份报告提供铸造尼龙市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析铸造尼龙市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析铸造尼龙市场的主要生产地区、主要消费地区以及主要的生产商。
铸造尼龙产品定义
2025年,全球铸造尼龙销量达到约9.45万吨,全球平均市场价格约为5,231美元/吨。 铸造尼龙,又称MC尼龙、单体浇铸尼龙或浇铸聚酰胺,是一系列工程塑料,其主要成分为采用单体浇铸和阴离子聚合工艺生产的浇铸聚酰胺6牌号。铸造尼龙龙因其高机械强度、耐磨性、减振性能、自润滑性和良好的加工性能而备受青睐,广泛应用于承载、耐磨、导向和动力传输等领域。在商业供应方面,主要生产商提供浇铸尼龙的半成品,例如棒材、板材/片材和管材/管状棒材,此外还提供环、盘以及用于工业加工的定制铸件或浇铸坯料。 在本报告中,铸造尼龙市场主要定义为由主要浇铸尼龙生产商提供的板材、棒材、管材、管状棒材、块材/坯料和定制浇铸坯料等半成品工程塑料市场。本研究范围涵盖精密加工前销售的标准型材和定制铸件,但不包括下游成品零部件,例如齿轮、滑轮、皮带轮、衬套、导向件以及其他作为成品销售的机加工组件。这一范围与当前行业模式相符,即铸造尼龙首先以半成品型材的形式供应,然后由客户或加工商加工成工业零件。此外,它也符合铸造尼龙研究中常用的市场细分框架,该框架通常按MC尼龙棒材、板材/片材和管材/管件进行市场划分,而非按成品零部件划分。 铸造尼龙的毛利率通常在 25%至40% 之间,具体毛利率取决于尼龙的种类、用途以及市场需求的波动。对于高性能尼龙,如增强型铸造尼龙(加入玻璃纤维等增强材料),其毛利率较高,因为这些产品应用于高强度、耐磨损的工业环境,市场需求较为稳定且价格较高。相较之下,标准类型的铸造尼龙,如未增强的尼龙6,通常毛利率较低,因为它的市场竞争激烈且应用广泛。 铸造尼龙的产业链主要包括上游的原材料供应、中游的制造与加工,以及下游的应用与销售。上游包括尼龙单体(如己内酰胺、聚酰胺)的生产商,和增强材料供应商(如玻璃纤维)。中游包括尼龙的铸造、模具设计、加工和定制化处理。下游主要包括机械、汽车、电子、食品包装等行业的零件和设备供应商。随着全球制造业向智能化、精密化和高性能方向发展,铸造尼龙的应用需求不断增加,尤其是在工业设备、汽车零部件和高端传动部件中。
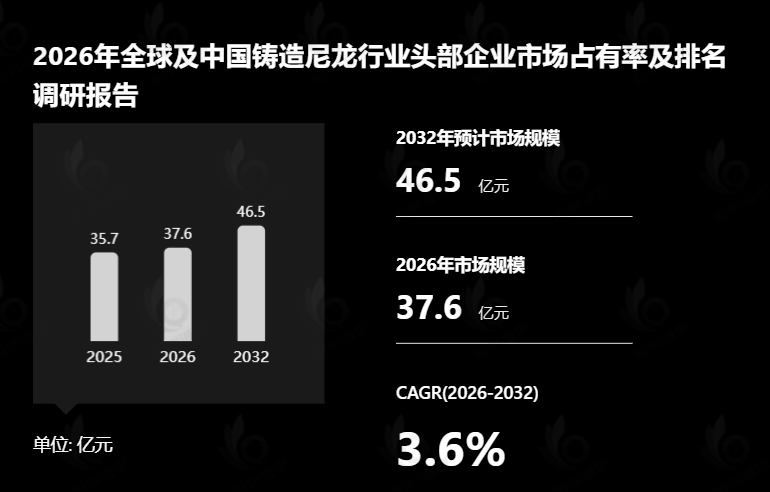
根据YHResearch最新调研报告“全球铸造尼龙市场研究报告2026-2032”显示,预计2032年全球铸造尼龙市场规模将达到46.52亿元,未来几年年复合增长率CAGR为3.6%。
铸造尼龙全球市场驱动因素
1. 工业设备轻量化与高性能材料替代需求推动铸造尼龙应用增长
全球制造业持续向轻量化、高效率和低维护方向发展,推动铸造尼龙作为传统金属材料替代品的应用扩大。铸造尼龙具有较高的机械强度、优异的耐磨性能、自润滑特性、低摩擦系数以及较好的耐腐蚀能力,在齿轮、滑轮、轴承、导轨、链轮、衬套等机械零部件领域逐渐替代部分钢材、铜材和铸铁材料。随着全球工业自动化、智能制造以及设备节能需求提升,企业更加关注降低设备运行噪音、减少润滑维护成本和提高零部件使用寿命,使铸造尼龙在工业机械、输送设备、包装机械、纺织机械等领域的需求保持增长。
2. 汽车产业发展及新能源汽车普及扩大铸造尼龙需求空间
全球汽车产业持续推进轻量化和新能源汽车转型,带动工程塑料材料需求增加。铸造尼龙凭借较好的耐冲击性、耐磨性、尺寸稳定性和加工灵活性,被应用于汽车制造中的齿轮组件、传动部件、滑动部件、支撑件及其他非承载结构件。新能源汽车对降低整车重量、提升能源利用效率提出更高要求,使高性能塑料材料在汽车供应链中的渗透率不断提高。同时,新能源汽车电驱系统、智能化部件和自动化生产设备的发展,也为铸造尼龙提供了新的应用场景,推动全球市场规模稳步扩大。
3. 自动化装备和智能制造发展促进精密尼龙零部件需求提升
全球制造业加快数字化转型,机器人、自动化生产线、智能物流设备等产业快速发展,对高可靠性、低维护成本的零部件需求增加。铸造尼龙通过浇铸聚合工艺制造,能够生产大尺寸、复杂结构零件,并具备较好的尺寸稳定性和抗疲劳性能,适用于自动化输送系统、机器人关节部件、导向轮以及精密机械组件。随着欧美、日本以及亚洲制造业升级,对高性能工程塑料零件的需求持续增长,推动铸造尼龙市场向高附加值方向发展。
4. 交通运输、物流设备升级带动铸造尼龙应用范围拓展
全球物流行业、电商运输体系以及港口、仓储自动化建设持续发展,对耐磨、低噪、高寿命材料的需求不断提高。铸造尼龙广泛应用于物流输送设备中的滚轮、滑块、导向件以及耐磨组件,其低摩擦性能能够降低设备运行阻力,提高输送系统效率。同时,铁路、船舶、航空辅助设备等交通运输领域对于轻量化材料和耐腐蚀零件的需求增长,也进一步拓宽了铸造尼龙的市场应用范围,使其成为工业塑料材料中的重要细分产品。
5. 铸造尼龙改性技术进步提升产品性能并扩大应用领域
随着材料改性技术不断发展,玻纤增强、二硫化钼增强、石墨填充、油润滑改性等铸造尼龙产品逐渐推广,提高了材料在高负荷、高温、高磨损环境下的使用性能。改性铸造尼龙能够满足不同工业领域对耐热性、耐磨性、自润滑性以及抗冲击性的差异化需求,使其从传统机械零件领域向更高端应用领域延伸。产品性能提升增强了铸造尼龙相较于普通塑料和部分金属材料的竞争优势,为全球市场增长提供了技术支撑。
铸造尼龙未来五年发展机遇
1. 新能源汽车和新能源汽车装备发展将创造新的市场增长机会
全球新能源汽车产业预计仍将保持较快发展,汽车制造企业将进一步提高轻量化材料使用比例。铸造尼龙由于具备轻质、高强度、耐磨损和良好的加工性能,有望在新能源汽车零部件、电驱系统辅助组件、电池生产设备以及自动化装配设备中获得更多应用。同时,新能源汽车产业链扩张将带动相关机械设备投资增长,为铸造尼龙制造商提供新的市场空间。随着汽车行业对降低能耗和提升零部件寿命的要求提高,铸造尼龙将在汽车材料体系中发挥更加重要的作用。
2. 工业自动化升级推动高性能铸造尼龙产品需求增长
全球制造业将继续向智能制造、机器人化和自动化方向发展,对高精度、长寿命零部件需求不断增加。铸造尼龙适合制造大型复杂结构件,并能够降低设备运行噪音和维护频率,因此将在机器人设备、智能物流系统、自动化生产线等领域获得更多应用机会。特别是在亚洲制造业升级过程中,企业对于国产化、高性能工程塑料零部件的需求增加,将推动铸造尼龙市场进一步扩展。
3. 环保制造趋势推动铸造尼龙绿色化和高性能化发展
全球环保法规和绿色制造理念将持续影响材料行业发展方向。相比部分金属材料,铸造尼龙具有加工能耗较低、使用寿命较长以及减少设备润滑需求等优势,符合制造业节能降耗趋势。未来企业将更加关注可回收尼龙、生物基尼龙以及低碳生产工艺的发展,通过材料创新提升环保属性。同时,高性能改性铸造尼龙将在替代传统金属部件方面获得更多机会,进一步扩大市场应用范围。
4. 亚洲新兴制造市场扩张带来区域增长机会
亚洲尤其是中国、印度及东南亚地区制造业投资持续增长,将推动工业设备、汽车制造、物流装备和基础设施建设需求增加。亚太地区已经成为全球尼龙材料的重要消费区域,未来随着当地工业体系完善以及机械制造能力提升,铸造尼龙需求预计将继续增长。区域制造企业对成本优化和设备效率提升的关注,将促进铸造尼龙替代传统材料的进程,为行业企业提供新的增长机会。
5. 高端定制化产品开发推动行业价值提升
铸造尼龙市场竞争将逐渐从规模竞争转向技术和产品差异化竞争。针对航空航天、高端装备、精密机械等领域的特殊需求,企业将开发具有更高耐温、更强耐磨、更低摩擦以及特殊功能性的改性产品。随着客户对于零部件性能要求不断提高,能够提供材料设计、加工方案和定制化服务的企业将获得更大的竞争优势,推动铸造尼龙行业向高附加值方向发展。
铸造尼龙市场发展阻碍因素
1. 原材料价格波动影响铸造尼龙生产成本稳定性
全球化工原材料市场受到能源价格变化、供应链调整以及国际贸易环境影响,尼龙单体、助剂等原材料价格存在一定波动。铸造尼龙生产成本中原材料占比较高,原料价格上涨会压缩企业利润空间,并增加下游客户采购成本。同时,不同地区原材料供应能力存在差异,部分企业面临供应稳定性不足的问题,对市场竞争能力形成一定影响。
2. 高端产品技术壁垒限制部分企业市场竞争能力
铸造尼龙虽然属于成熟工程塑料产品,但高性能改性产品仍具有较高技术要求。不同应用领域对于材料性能、浇铸工艺、尺寸控制和后加工技术要求不同,高端产品需要长期研发积累和生产经验。部分中小企业由于技术研发能力有限,难以进入汽车、高端装备等高要求领域,导致行业竞争主要集中于中低端市场。
3. 金属材料和其他工程塑料替代竞争压力较大
铸造尼龙在部分应用领域仍面临金属材料、聚甲醛(POM)、聚醚醚酮(PEEK)等工程材料竞争。虽然铸造尼龙具备耐磨、自润滑等优势,但在部分高温、高强度以及极端环境应用中仍存在性能限制。下游企业通常需要综合考虑成本、性能和供应稳定性,因此铸造尼龙市场推广仍受到替代材料竞争影响。
4. 全球经济环境变化影响工业需求增长速度
全球制造业受到通胀压力、供应链调整以及部分地区经济增长放缓影响,工业设备投资节奏有所变化。铸造尼龙主要应用于工业制造领域,当机械设备、汽车制造以及基础设施投资增长放缓时,会直接影响相关零部件需求。此外,国际贸易环境变化也可能影响企业出口业务和全球供应链布局。
5. 行业标准和回收体系不完善制约长期发展
随着全球环保要求提高,塑料材料回收利用和绿色生产成为行业关注重点。但铸造尼龙产品由于应用场景复杂、改性材料种类较多,目前回收体系和统一标准仍不完善。部分市场对于塑料材料环保属性提出更高要求,使企业需要投入更多资金进行绿色工艺研发和产品升级,增加了企业经营压力。