/* MD / 富文本中的 .toc(含博客园搬家等嵌套结构);.toc-box 在侧栏,不受影响 */
#content_views .toc,
/* 编辑器常在目录前后插入空 p(:empty 仍占 20px),一并去掉避免顶空隙 */
#content_views.markdown_views > p:empty:has(+ .toc),
#content_views.markdown_views > .toc + p:empty,
/* 富文本旧版目录标记 */
#content_views.htmledit_views #main-toc,
#content_views.htmledit_views #hr-toc,
#content_views.htmledit_views p[id*=\”-toc\”] {
display: none !important;
}
/* 目录去掉后,紧跟的首个标题不再多出一块上边距 */
#content_views.markdown_views > .toc + h1,
#content_views.markdown_views > .toc + h2,
#content_views.markdown_views > .toc + h3,
#content_views.markdown_views > .toc + h4,
#content_views.markdown_views > .toc + p:empty + h1,
#content_views.markdown_views > .toc + p:empty + h2,
#content_views.markdown_views > .toc + p:empty + h3,
#content_views.markdown_views > .toc + p:empty + h4 {
margin-top: 0 !important;
}
前言
无限易用户里想写 Python 的,几乎都会碰到 PythonGO;另一边,不少开发者先用天勤把策略在服务器上跑顺,再考虑要不要回到交易终端里。两条路线都能做期货程序化,但部署边界差一整个数量级。下面把天勤量化与无限易 PythonGO 放在同一口径下说清楚。
一、天勤量化(TqSdk):可独立部署的 Python SDK
天勤量化公开为开源 Python SDK,覆盖行情、历史数据、策略开发、回测、模拟与实盘。策略以独立进程连接服务,通过 TqApi 与 wait_update 管理刷新,用 TqBacktest、TqSim、TqKq、TqAccount 等区分模式。
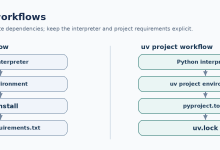
期货侧支持主连、指数、跨期组合合约,回测支持 Tick 与 K 线。部署可在本地工作站、内网服务器或云主机,依赖 pip 安装与虚拟环境管理,策略与日志可纳入 Git。
优势是工程边界清晰:监控脚本、告警、重启策略可与策略代码同仓库;适合需要 7×24 值守或多机容灾的团队;与 pandas 研究代码衔接自然。
局限是快期账户为常见认证前提、期货公司支持要以官方为准;断线重连与风控状态机需自写;也不宜把回测结果直接当成夜盘实盘预期。
更适合已确定用 Python 工程化期货策略、并可能需要脱离交易桌面独立运行的用户。
二、无限易 PythonGO:客户端内策略引擎
PythonGO 是无限易 InfiniTrader 内的程序化功能,公开定位不是独立 SDK。策略只能在无限易客户端中运行,提供 sub_market_data、下单撤单、get_investor_account、get_investor_position 等接口,并有 KLineGenerator 等辅助能力。
无限易主产品公开覆盖期货、期权、证券。Python 位数必须与客户端位数匹配,官方建议跟随当前主环境版本说明。PythonLAB 支持脱离客户端的数据回测,撮合规则公开表述为简化的见价成交。
优势是对已用无限易的用户,手动操作与脚本同屏,半自动确认、屏前值守、临时改参较方便;官方提供示例与类型定义,入门路径短。
局限是策略无法单独在服务器跑;终端退出则脚本停止;不宜把 PythonLAB 简化撮合等同于实盘;新旧框架并存时要统一文档版本;不同经纪商接入能力要复核。
更适合交易台已锁定无限易、策略以中低频为主、需要人在屏前协同的用户。
三、行情与交易接口:API 对象 vs 终端回调
天勤用 get_quote、get_kline_serial、get_tick_serial 等统一对象,在 wait_update 后读取字段,习惯上接近事件驱动单线程模型。
PythonGO 用终端提供的订阅与回调风格接口,策略与 UI 事件循环关系更紧。迁移时不能逐行翻译,而要重写 I/O 层与状态机。
比较时应先统一合约代码、手续费与交易时段,再用最小手数对照各腿持仓刷新频率,而不是只比接口函数名数量。
四、回测、模拟与实盘:三条路径的对齐
天勤在 API 层切换 TqBacktest、TqSim、TqKq、TqAccount,要求用户理解各模式差异,并把参数写进配置文件做版本管理。
PythonGO 实盘依赖客户端在线;回测可走 PythonLAB,与实盘脚本环境分离。团队要防止研究员用 LAB 最优参数直接灌进实盘脚本而无样本外验证。
若团队需要预生产环境,天勤的 TqSim 与快期模拟路径在文档中有明确区分;PythonGO 用户应在客户端内先做仿真或最小手数,再放大仓位。
五、单表对照(部署与适用)
| 运行位置 | 独立 Python 进程 | 无限易客户端内 |
| 无人值守 | 可配合守护进程 | 依赖客户端在线 |
| 回测路径 | TqBacktest 等 API | PythonLAB 简化撮合 |
| 更匹配用户 | 工程化部署团队 | 无限易屏前交易台 |
六、总结
天勤量化与 PythonGO 解决的是不同组织问题。天勤适合要把期货策略部署在自有进程、并建立日志审计与自动重启的团队;PythonGO 适合已在无限易上完成大部分手工与半自动操作、只想把规则脚本化的用户。若你未来需要机房无人值守,应优先评估 SDK 路线;若你重视屏前协同与临时人工干预,PythonGO 更贴交易台习惯。也可以主备组合:PythonGO 负责日间屏前辅助,天勤负责夜盘或服务器侧监控,但必须把账户与下单权限严格拆分,避免双系统抢单。
FAQ
1)能否把 PythonGO 脚本直接搬到天勤?
逻辑可迁,I/O 层需重写,不能假设接口一一对应。
2)天勤策略能否在无限易里只读监控?
可以并行只读,但要避免两个进程对同一账户同时下单。
3)PythonLAB 回测结果能直接上实盘吗?
应先做样本外与最小手数实盘验证,简化撮合会高估成交质量。
4)只有笔记本没有服务器,选谁?
屏前交易为主选 PythonGO;需要关机后仍跑策略则选 SDK 加守护进程。
风险提示
本文用于技术路线讨论,不构成投资建议。软件版本与经纪商接入请以官方说明为准。