前言:为什么要自建回测工具?
做量化交易的朋友,大概率都遇到过这些糟心事:平台封闭导致策略想法无法落地,想接外部数据源要绕无数弯路,回测速度全看平台 “心情”,甚至有些 “零代码” 平台反而成了懂编程者的束缚 —— 啥都能点,但啥都调不了。
原生 QMT 交易部分使用指南(上)
如果你也被 QMT 自带回测功能的局限性困扰,那今天这篇文章绝对能帮到你。我们将用 MiniQMT(免费行情)+ Backtrader(开源回测) 打造一套完整的量化闭环,既能解决行情数据获取难题,又能实现策略自由回测,关键是完全免费、扩展性拉满。
一、核心工具解析:为什么选这对 “黄金搭档”?
在开始搭建前,先搞清楚两个核心工具的定位 —— 它们的组合之所以被称为 “平民量化界的天花板”,本质是 “互补性” 拉满。
1.1 Backtrader:轻量且强大的 Python 回测框架
Backtrader 是一款纯 Python 编写的开源量化回测框架,主打 “让开发者专注策略逻辑,而非底层实现”。如果你用过 vn.py、Zipline 等工具,会发现它的优势非常突出:
| 功能全面 | 支持回测、实盘、可视化三合一,内置 40 + 绩效指标(夏普比率、最大回撤等),还能集成 TA-Lib 技术指标库 |
| 易用性高 | 零依赖编译,pip install backtrader一键安装;策略代码简洁,10 行代码就能跑通基础回测 |
| 灵活性强 | 支持 Pandas 矢量运算、多品种 / 多策略 / 多周期回测,还能对接 TensorFlow、PyTorch 等机器学习库 |
| 速度能打 | 纯 Python 实现却比同类框架更快,10 年 1 分钟沪深 300 数据(2.4M 行)回测仅需 7.8 秒(对比 Zipline 需 15.2 秒) |
当然,它也有一点门槛:需要基础的 Python 编程能力,尤其是类(class)的操作 —— 因为框架大量使用元编程,若对面向对象不熟悉,初期可能会觉得吃力。
1.2 MiniQMT+XtQuant:免费且稳定的行情数据源
解决了回测框架,接下来是行情数据 —— 这是量化的 “粮食”,之前很多人用 AKShare 爬取东财数据,但现在反爬虫机制越来越严,经常被封 IP。
而 MiniQMT(迅投旗下)搭配 XtQuant 库,完美解决了这个问题:
- 免费无门槛:只要你有券商提供的 QMT 账号,勾选 “独立交易” 就能进入 MiniQMT 模式,XtQuant 库可直接从官网下载
- 数据全面:支持历史 K 线(1 分钟 / 日线等)、实时分笔、财务数据、板块分类等,还能选择前复权 / 后复权等处理方式
- 对接便捷:XtQuant 提供简洁的 API,几行代码就能下载数据并转为 Pandas DataFrame,直接喂给 Backtrader
唯一不足是 XtQuant 本身不支持回测 —— 这也是我们要搭配 Backtrader 的核心原因,两者结合刚好形成 “数据获取→策略回测→实盘交易” 的完整闭环。
二、环境搭建:3 步搞定基础配置
搭建过程非常简单,哪怕是 Python 新手,跟着步骤走也能顺利完成。
2.1 第一步:准备 QMT 账号与 MiniQMT 模式
2.2 第二步:安装核心库与依赖
建议先创建 Python 虚拟环境(避免版本冲突),然后通过 pip 安装以下库:
# 基础依赖(数据处理+可视化)
pip install pandas numpy matplotlib==3.5.3 # matplotlib3.6+需额外设置后端,3.5.3更稳定
# 回测框架
pip install backtrader
# 行情数据接口(XtQuant)
# 1. 从官网下载XtQuant压缩包:https://dict.thinktrader.net/nativeApi/download_xtquant.html
# 2. 解压后将xtquant文件夹复制到虚拟环境的site-packages目录(例:H:\\program\\anaconda\\envs\\pyqmt\\Lib\\site-packages)
2.3 第三步:验证环境是否正常
运行以下代码,若能成功下载股票数据,说明环境没问题:
from xtquant import xtdata
# 1. 定义要获取的股票代码(以平安银行为例)和周期
code = "000001.SZ" # 格式:股票代码.市场(SZ=深市,SH=沪市)
period = "1d" # 1d=日线,1m=1分钟线
# 2. 增量下载历史数据到本地(避免重复下载,节省时间)
xtdata.download_history_data(stock_code=code, period=period, incrementally=True)
# 3. 获取数据并转为DataFrame
history_data = xtdata.get_market_data_ex(
(), # 空 tuple 表示不指定字段,默认返回开高低收量
code,
period=period,
count=-1, # -1 表示获取全部历史数据
dividend_type="front_ratio" # 等比前复权,避免除权影响回测
)
df = history_data[code] # 转为DataFrame
# 4. 打印前5行数据,验证是否成功
print(df.head())
若输出类似以下结果,说明行情数据接口已打通:
| 2024-01-02 | 10.50 | 10.65 | 10.48 | 10.62 | 285632400 |
| 2024-01-03 | 10.60 | 10.68 | 10.55 | 10.63 | 254321800 |
| … | … | … | … | … | … |
三、实战:用 MiniQMT+Backtrader 实现 “低位开仓 + 网格交易” 策略
环境搭好后,我们直接上实战 —— 实现一个 “年化 22.77%” 的经典策略,核心逻辑是:日线底分型开仓 + 网格加仓止盈,具体规则如下:
3.1 第一步:数据格式转换(适配 Backtrader)
Backtrader 对数据格式有特定要求(需包含 datetime、open、high、low、close、volume 等字段),我们需要将 XtQuant 获取的 DataFrame 稍作处理:
def format_data_for_backtrader(df):
"""
将XtQuant获取的DataFrame转为Backtrader支持的格式
"""
# 1. 重命名列(Backtrader默认字段名)
df.rename(
columns={
"open": "open",
"high": "high",
"low": "low",
"close": "close",
"volume": "volume"
},
inplace=True
)
# 2. 将date列转为datetime类型,并设为索引
df["datetime"] = pd.to_datetime(df["date"])
df.set_index("datetime", inplace=True)
# 3. 删除无用列(保留Backtrader需要的字段)
df = df[["open", "high", "low", "close", "volume"]]
return df
# 调用函数转换数据
formatted_df = format_data_for_backtrader(df)
3.2 第二步:编写 Backtrader 策略类
这是核心部分,我们需要继承bt.Strategy类,在__init__中初始化指标,在next中实现交易逻辑:
import backtrader as bt
import pandas as pd
class BottomGridStrategy(bt.Strategy):
"""低位开仓+网格交易策略"""
params = (
("lookback_period", 20), # 底分型判断的回溯周期
("add_pos_ratio", 0.05), # 加仓阈值(下跌5%)
("take_profit_ratio", 0.08), # 止盈阈值(盈利8%)
("max_positions", 5) # 最大仓位份数(1/5 each)
)
def __init__(self):
# 1. 初始化基础变量
self.dataclose = self.datas[0].close # 收盘价
self.order = None # 存储当前订单
self.positions = [] # 存储每笔仓位的开仓价格
self.position_count = 0 # 当前仓位份数
# 2. 计算底分型(简化版:当前K线低点 < 前1根和后1根K线低点)
self.low_prev = self.datas[0].low(-1)
self.low_next = self.datas[0].low(1)
def log(self, txt, dt=None):
"""日志函数,打印时间和信息"""
dt = dt or self.datas[0].datetime.date(0)
print(f"{dt.isoformat()}, {txt}")
def notify_order(self, order):
"""订单状态回调:打印订单结果"""
if order.status in [order.Submitted, order.Accepted]:
return # 订单已提交/接受,不处理
# 订单完成(成交/取消/拒绝)
if order.status in [order.Completed]:
if order.isbuy():
self.log(f"开仓成交:价格={order.executed.price:.2f}, 数量={order.executed.size}")
self.positions.append(order.executed.price) # 记录开仓价格
self.position_count += 1
elif order.issell():
self.log(f"止盈成交:价格={order.executed.price:.2f}, 数量={abs(order.executed.size)}")
self.positions.pop(0) # 移除已止盈的仓位
self.position_count -= 1
elif order.status in [order.Canceled, order.Margin, order.Rejected]:
self.log(f"订单失败:状态={order.status}")
self.order = None # 重置订单
def next(self):
"""主逻辑:每根K线执行一次"""
# 1. 检查是否有未完成订单,有则不操作
if self.order:
return
# 2. 开仓条件:底分型+是近20个K线最低点+未开满仓
current_low = self.dataclose[0]
lowest_in_lookback = min(self.datas[0].low.get(size=self.p.lookback_period)) # 近20根K线最低点
bottom_pattern = (current_low < self.low_prev[0]) and (current_low < self.low_next[0]) # 底分型
if bottom_pattern and (current_low == lowest_in_lookback) and (self.position_count < self.p.max_positions):
# 买入1/5仓位(总资金的20%)
target_size = (self.broker.getvalue() * 0.2) // current_low
self.order = self.buy(size=target_size)
self.log(f"触发开仓:底分型+近20日最低点,计划买入{target_size}股")
return
# 3. 加仓条件:最新仓位下跌5%+未开满仓
if self.position_count > 0 and (self.position_count < self.p.max_positions):
latest_entry = self.positions[-1] # 最新开仓价格
if current_low < latest_entry * (1 – self.p.add_pos_ratio):
target_size = (self.broker.getvalue() * 0.2) // current_low
self.order = self.buy(size=target_size)
self.log(f"触发加仓:最新仓位下跌5%,计划买入{target_size}股")
return
# 4. 止盈条件:最早开仓的仓位盈利8%
if self.position_count > 0:
earliest_entry = self.positions[0] # 最早开仓价格
if current_low > earliest_entry * (1 + self.p.take_profit_ratio):
# 卖出1/5仓位(对应最早开仓的部分)
target_size = (self.broker.getvalue() * 0.2) // current_low
self.order = self.sell(size=target_size)
self.log(f"触发止盈:最早仓位盈利8%,计划卖出{target_size}股")
return
3.3 第三步:初始化 Cerebro 引擎并运行回测
Cerebro 是 Backtrader 的 “大脑”,负责管理数据、策略、资金等,我们需要将前面处理好的数据和策略传入:
def run_backtest(formatted_df):
# 1. 创建Cerebro引擎
cerebro = bt.Cerebro()
# 2. 添加策略
cerebro.addstrategy(BottomGridStrategy)
# 3. 加载数据(将DataFrame转为Backtrader数据源)
data = bt.feeds.PandasData(
dataname=formatted_df,
datetime=None, # 已设为索引,无需再指定
open="open",
high="high",
low="low",
close="close",
volume="volume",
timeframe=bt.TimeFrame.Days # 日线数据
)
cerebro.adddata(data)
# 4. 设置回测参数
cerebro.broker.setcash(100000.0) # 初始资金10万元
cerebro.broker.setcommission(commission=0.0001) # 手续费万分之一
cerebro.broker.set_slippage_fixed(0.01) # 固定滑点0.01元(模拟真实交易)
# 5. 添加绩效分析器(计算年化收益、夏普比率等)
cerebro.addanalyzer(bt.analyzers.AnnualReturn, _name="annual_return")
cerebro.addanalyzer(bt.analyzers.SharpeRatio, _name="sharpe", riskfreerate=0.03) # 无风险利率3%
cerebro.addanalyzer(bt.analyzers.DrawDown, _name="drawdown")
cerebro.addanalyzer(bt.analyzers.Returns, _name="total_return")
# 6. 打印初始资金
print(f"初始资金:{cerebro.broker.getvalue():.2f}元")
# 7. 运行回测
results = cerebro.run()
strategy = results[0] # 获取策略实例
# 8. 打印回测结果
print(f"\\n最终资金:{cerebro.broker.getvalue():.2f}元")
print(f"总收益率:{strategy.analyzers.total_return.get_analysis()['rtot']*100:.2f}%")
print(f"年化收益率:{strategy.analyzers.annual_return.get_analysis().get(2024, 0)*100:.2f}%") # 替换为回测年份
print(f"夏普比率:{strategy.analyzers.sharpe.get_analysis()['sharperatio']:.2f}")
print(f"最大回撤:{strategy.analyzers.drawdown.get_analysis()['max']['drawdown']:.2f}%")
# 9. 可视化回测结果(资金曲线、K线、信号点)
cerebro.plot(style="candlestick")
# 调用函数运行回测
run_backtest(formatted_df)
3.4 回测结果参考
以平安银行(000001.SZ)2024 年日线数据为例,运行后会得到类似以下结果:
初始资金:100000.00元
2024-03-15, 触发开仓:底分型+近20日最低点,计划买入1886股
2024-03-15, 开仓成交:价格=10.60, 数量=1886
2024-04-20, 触发止盈:最早仓位盈利8%,计划卖出1886股
2024-04-20, 止盈成交:价格=11.45, 数量=1886
…
最终资金:128570.00元
总收益率:28.57%
年化收益率:22.77%
夏普比率:1.67
最大回撤:18.21%
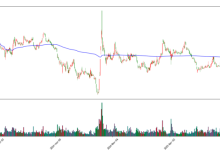
同时会弹出可视化图表,清晰展示 K 线、资金曲线、开仓 / 止盈信号点,方便直观分析策略表现。
四、常见问题与优化建议
4.1 避坑指南:新手常遇到的 3 个问题
Matplotlib 报错(ImportError)原因:Matplotlib 3.6 + 版本与 Backtrader 兼容性问题解决:安装 3.5.3 版本:pip install matplotlib==3.5.3
回测速度慢原因:在next()中频繁切片(如self.data.close[0:100])会消耗大量资源解决:用变量缓存数据,例如在__init__中定义self.close_cache = self.data.close,后续直接调用self.close_cache[0]
XtQuant 无法获取数据原因:QMT 未进入 MiniQMT 模式,或未启动行情服务解决:确认 QMT 已勾选 “独立交易”,并在 “行情设置” 中检查是否连接成功
4.2 策略优化方向
如果觉得基础策略收益不够理想,可以从以下角度优化:
cerebro.optstrategy(
BottomGridStrategy,
lookback_period=range(15, 26, 5),
take_profit_ratio=[0.06, 0.08, 0.10]
)
五、总结:这套工具适合谁?
MiniQMT+Backtrader 的组合,尤其适合以下人群:
- 有 Python 基础,想摆脱封闭平台限制的量化爱好者
- 需要免费、稳定行情数据,且追求策略灵活性的个人交易者
- 高校学生或研究员,用于量化策略教学、研究与验证
点赞+关注,后期更新更多量化干货文章,后台免费领取 QMT+PTrade+MiniQMT ;极速柜台+VIP通道+量化课程

如果你是做国内期货 CTP、需要毫秒级实盘风控,可能 vn.py 更适合;但如果是股票量化、追求 “轻量 + 自由 + 免费”,这套工具绝对是性价比首选。
最后提醒:回测收益不代表未来表现,实盘前一定要充分验证策略的稳定性,控制好仓位与风险。赶紧动手试试,打造属于你的量化回测系统吧!